Тариф «Зарплатный». Upgrade
Проектирование | Дизайн интерфейса
Тариф «Зарплатный». Upgrade, версия 3.0.

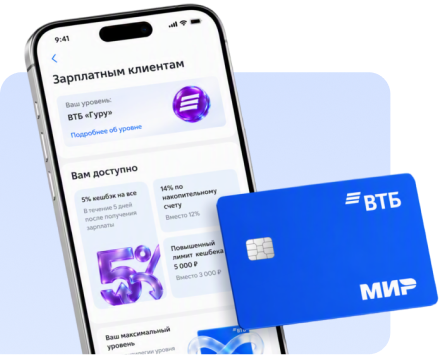
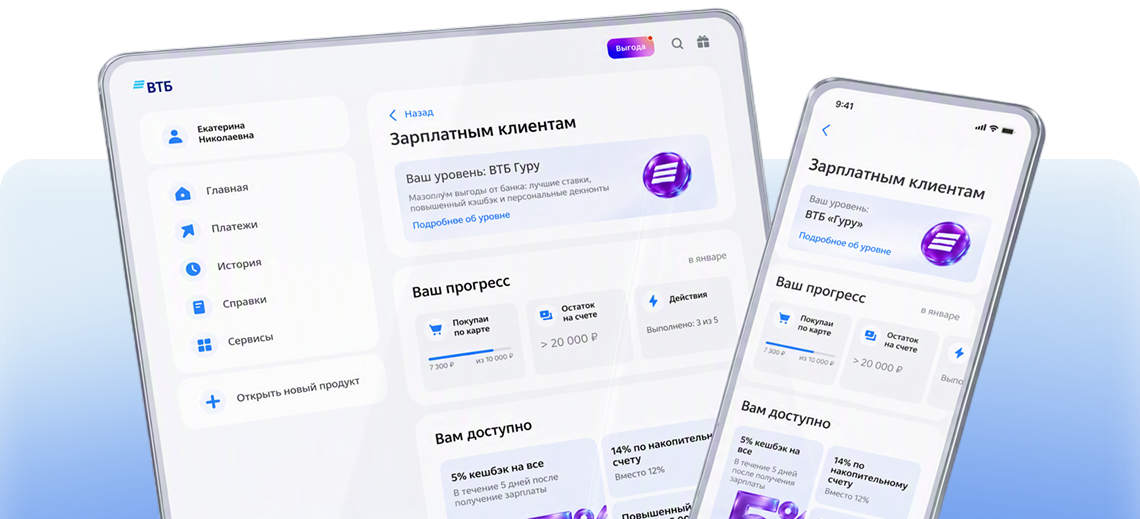
Проектирование программы лояльности для Тарифа «Зарплатный» 3.0: понятная геймификация и прозрачные условия, которые удержат клиентов и повысят активность по карте, на которую приходит зарплата.

Тариф Зарплатный 3.0
Роль: Product Designer
Компания: ПАО «Банк ВТБ»
Команда: «Продукт»
Период реализации: Июнь 2024 – Ноябрь 2024
Платформы: iOS, Android, Web

САММАРИ

  • Проблема

    Клиенты ВТБ получают зарплату на карту и сразу переводят больше половины средств в другие банки ради более выгодного кешбэка и накопительных ставок.

  • Инсайт

    Стандартные зарплатные программы предлагают линейные условия и не вознаграждают за комплексное использование банка — клиенты не видят выгоды хранить капитал в одной экосистеме.

  • Задача

    Спроектировать программу лояльности для Тарифа «Зарплатный», которая вознаграждает за активное использование продуктов банка, стимулирует транзакционную активность и удерживает ФОТ внутри экосистемы.

  • Решение

    • Поведенческая трёхуровневая система лояльности (ВТБ «Базовый» → ВТБ «Эксперт» → ВТБ «Гуру»).
    • Геймифицированный чек-лист из 10 простых продуктовых действий с прозрачным прогресс-баром в приложении.
    • Эксклюзивная 5-я категория кешбэка 5% «на всё» в «Счастливые дни» для высшего уровня активности.
    • Прогрессивные надбавки к накопительному счёту (до 14% годовых) и комплексные дисконты по всем кредитам.
  • Ожидаемый результат

    • Рост глубины использования продуктов банка и POS-оборота активных пользователей.
    • Снижение транзитного оттока зарплатного портфеля (увеличение среднего остатка на счетах).
    • Формирование устойчивой модели вовлечения клиентов через прозрачную ценность тарифа.

1. Контекст и бизнес-проблема

1.1. Исходная ситуация

Зарплатный тариф — ключевой продукт в борьбе за розничных клиентов и привлечение стабильной ликвидности. Рынок меняется быстро: конкуренты агрессивно обновляют программы лояльности, предлагая повышенный кешбэк и гибкие накопительные инструменты. В этих условиях банку необходимо не просто предлагать базовые опции, а создавать прозрачную логику ценности, стимулирующую клиентов переносить в банк весь свой ежедневный оборот и свободный капитал.

1.2. Бизнес-проблема

Предыдущая версия тарифа «Зарплатный» не давала клиентам достаточных продуктовых стимулов для комплексного взаимодействия с банком:

  • Пассивное потребление: клиенты использовали карту только как транзитную точку для получения наличных.
  • Линейные условия: базовая программа лояльности не имела гибких игровых механик повышения выгоды.
  • Продуктовый разрыв: отсутствовала связка между фактом зачисления зарплаты, POS-активностью и сберегательными продуктами.

В результате банк сталкивался с транзитным оттоком капитала: клиенты переводили до половины полученных средств в другие банки ради более гибкого кешбэка и кастомизированных условий.

Исследование показало:

67% молодых клиентов (18-24 года) недовольны линейной программой лояльности
36% клиентов переводят >50% зарплаты в другие банки в день зачисления
29% не знают о дополнительных преимуществах и спецпредложениях тарифа

Цитата из интервью:

Тариф Зарплатный

Я получаю зарплату на ВТБ, потому что так решил работодатель. Но трачу деньги с Тинькофф — там кешбэк понятнее и приложение удобнее.

Тариф Зарплатный
Тариф Зарплатный

2. Задача

2.1. Продуктовая задача

Пересобрать Тариф «Зарплатный», спроектировав механику повышения преференций для клиента с понятным прогрессом. Механика должна:

  1. Быть понятной без калькулятора. Клиент за 5 секунд понимает, какой у него уровень и что нужно сделать для следующего.
  2. Мотивировать к действию. Есть видимый прогресс и ощущение достижения.
  3. Вознаграждать за вовлечённость. Активные клиенты, использующие банк как основной, получают в 2–3 раза больше преференций.
  4. Быть прозрачной. Никаких скрытых условий, сложных формул и «подводных камней».

2.2. Архитектура решения

Механизм построен на трёх уровнях:

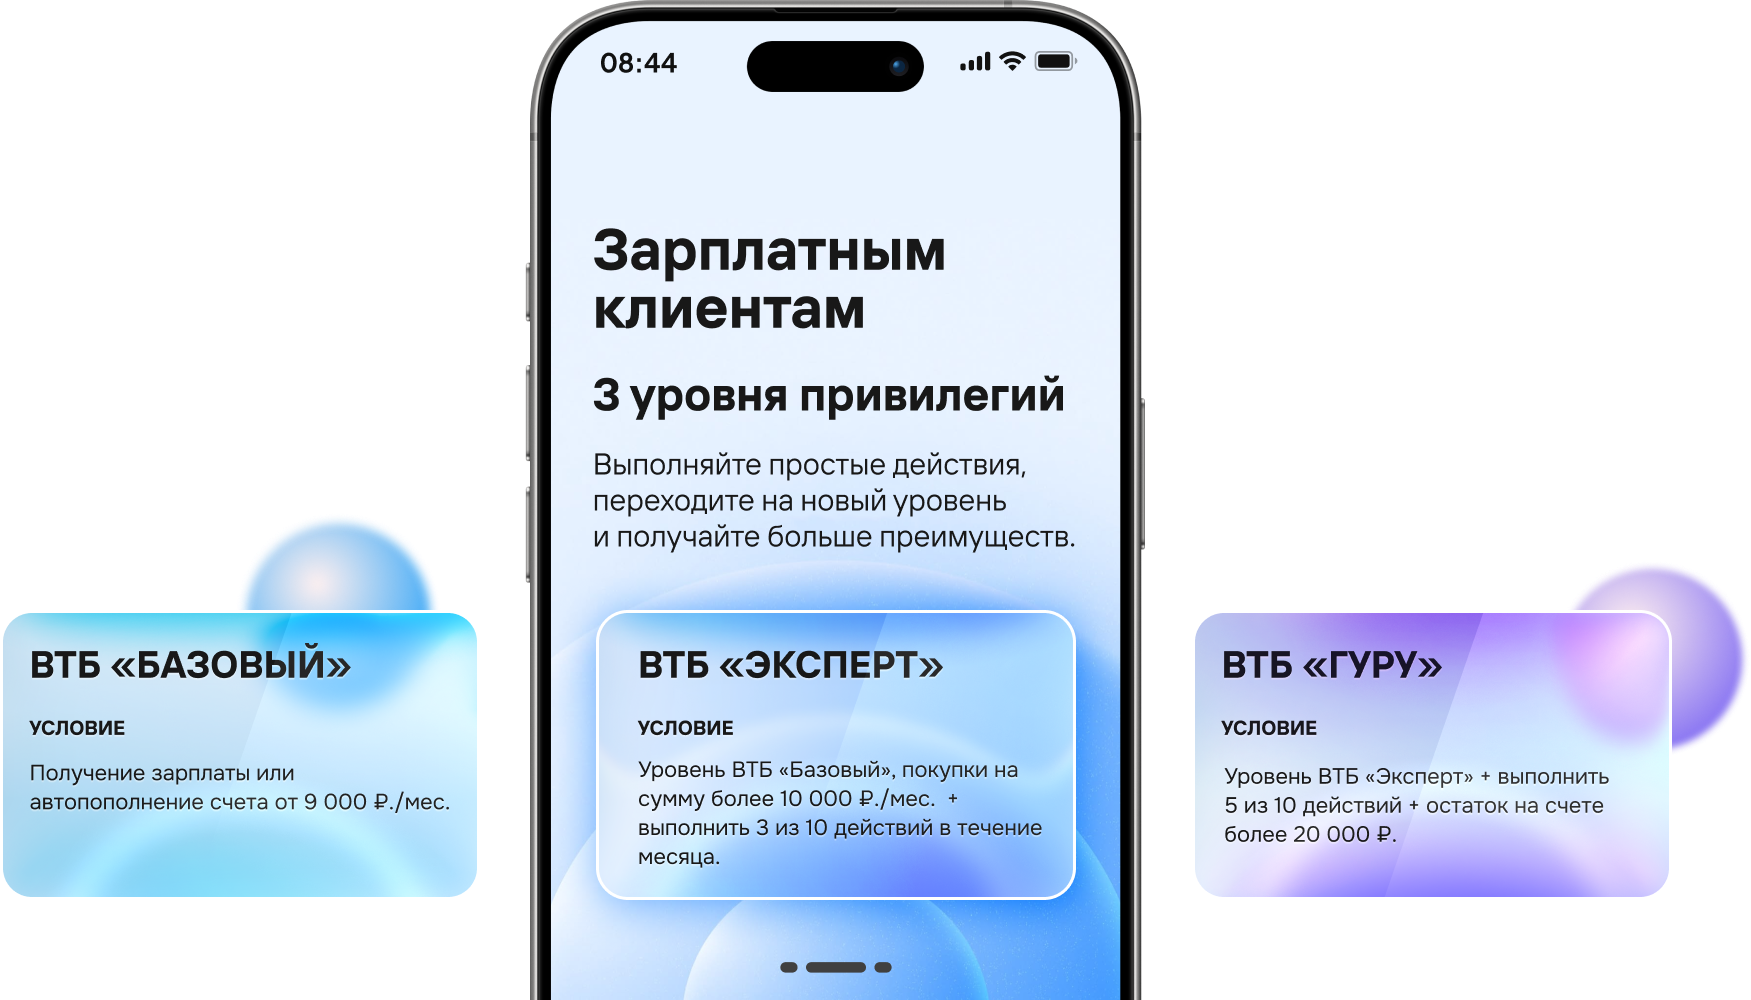
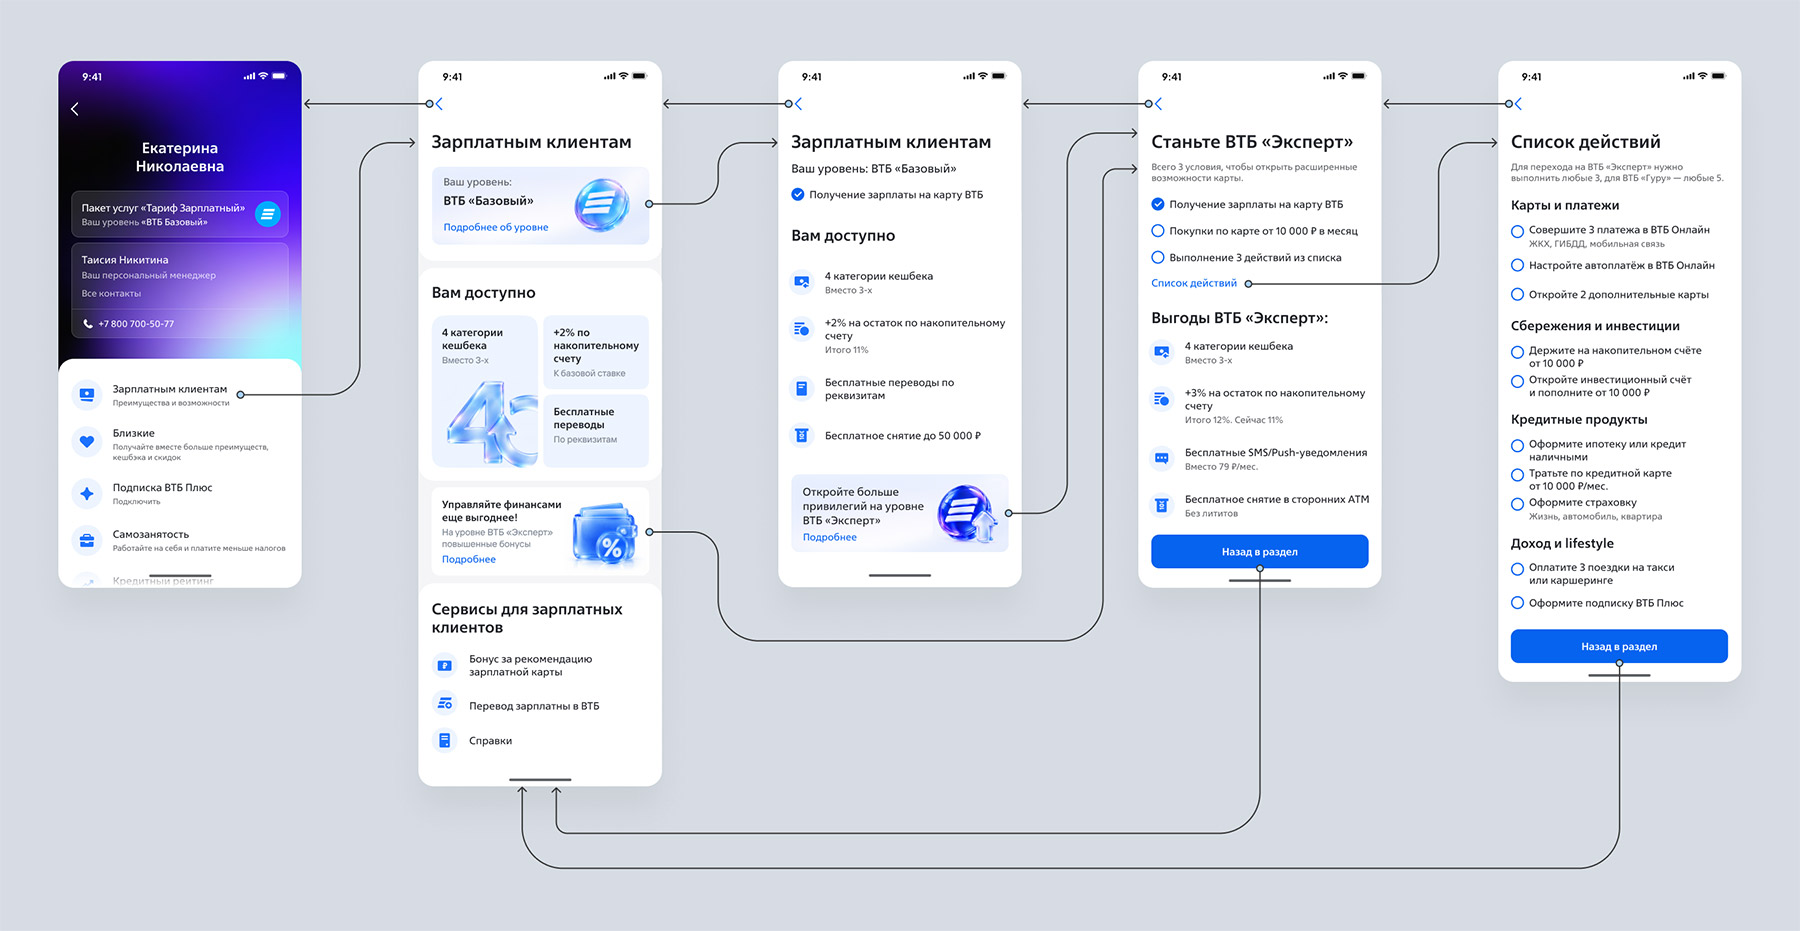
  • ВТБ БАЗОВЫЙ. Точка входа: «Просто получай зарплату в банке ВТБ (от 9 000 ₽)». Клиент сразу открывает 4 категории кешбэка вместо стандартных 3, бесплатные переводы по реквизитам и надбавку +2% к накопительному счету.
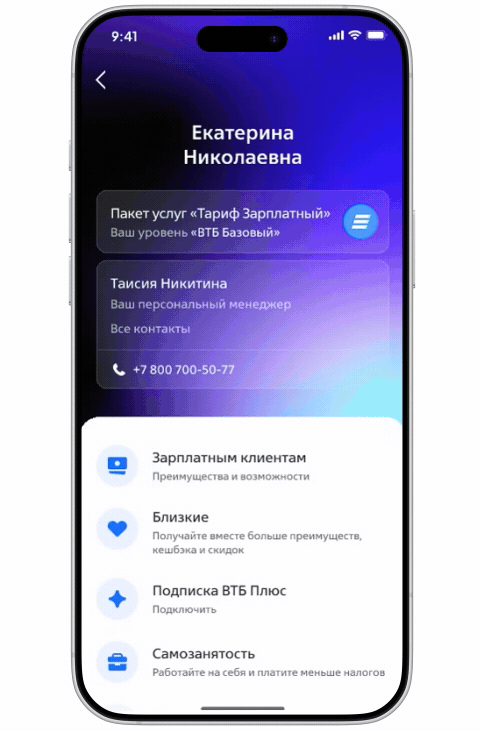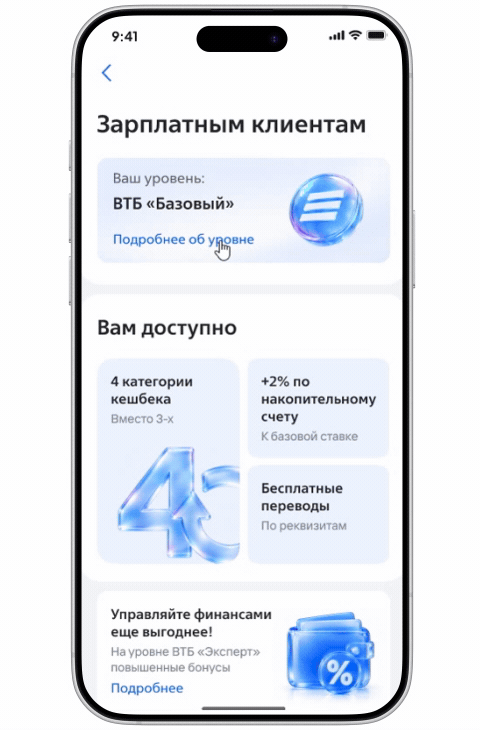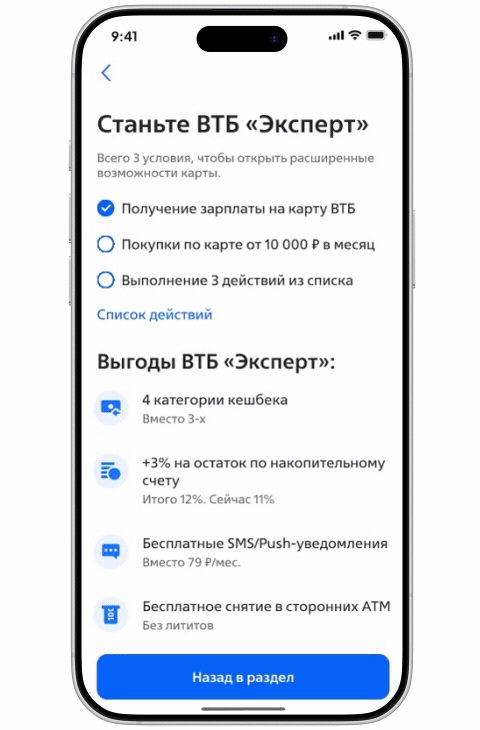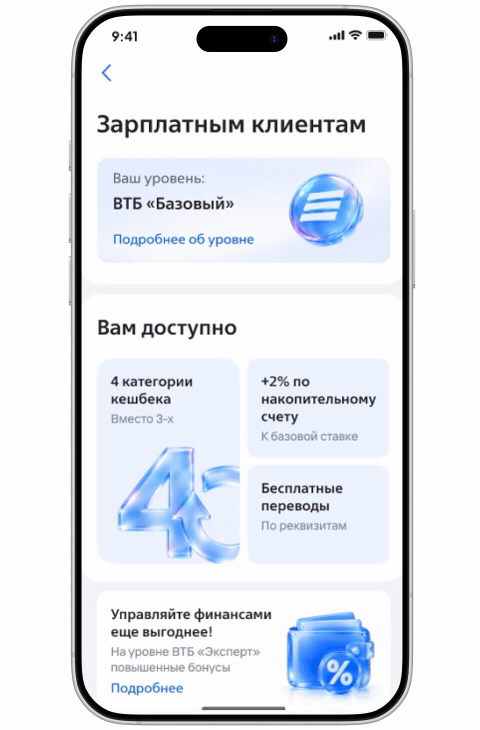
  • ВТБ ЭКСПЕРТ. Точка вовлечения: «Пользуйся банком активнее». Требует зачисления ЗП, траты от 10 000 ₽ в месяц и выполнение 3 любых действий из продуктового чек-листа. Дает бесплатные SMS/Push, безлимитное снятие в любых банкоматах и надбавку +3% к НС.
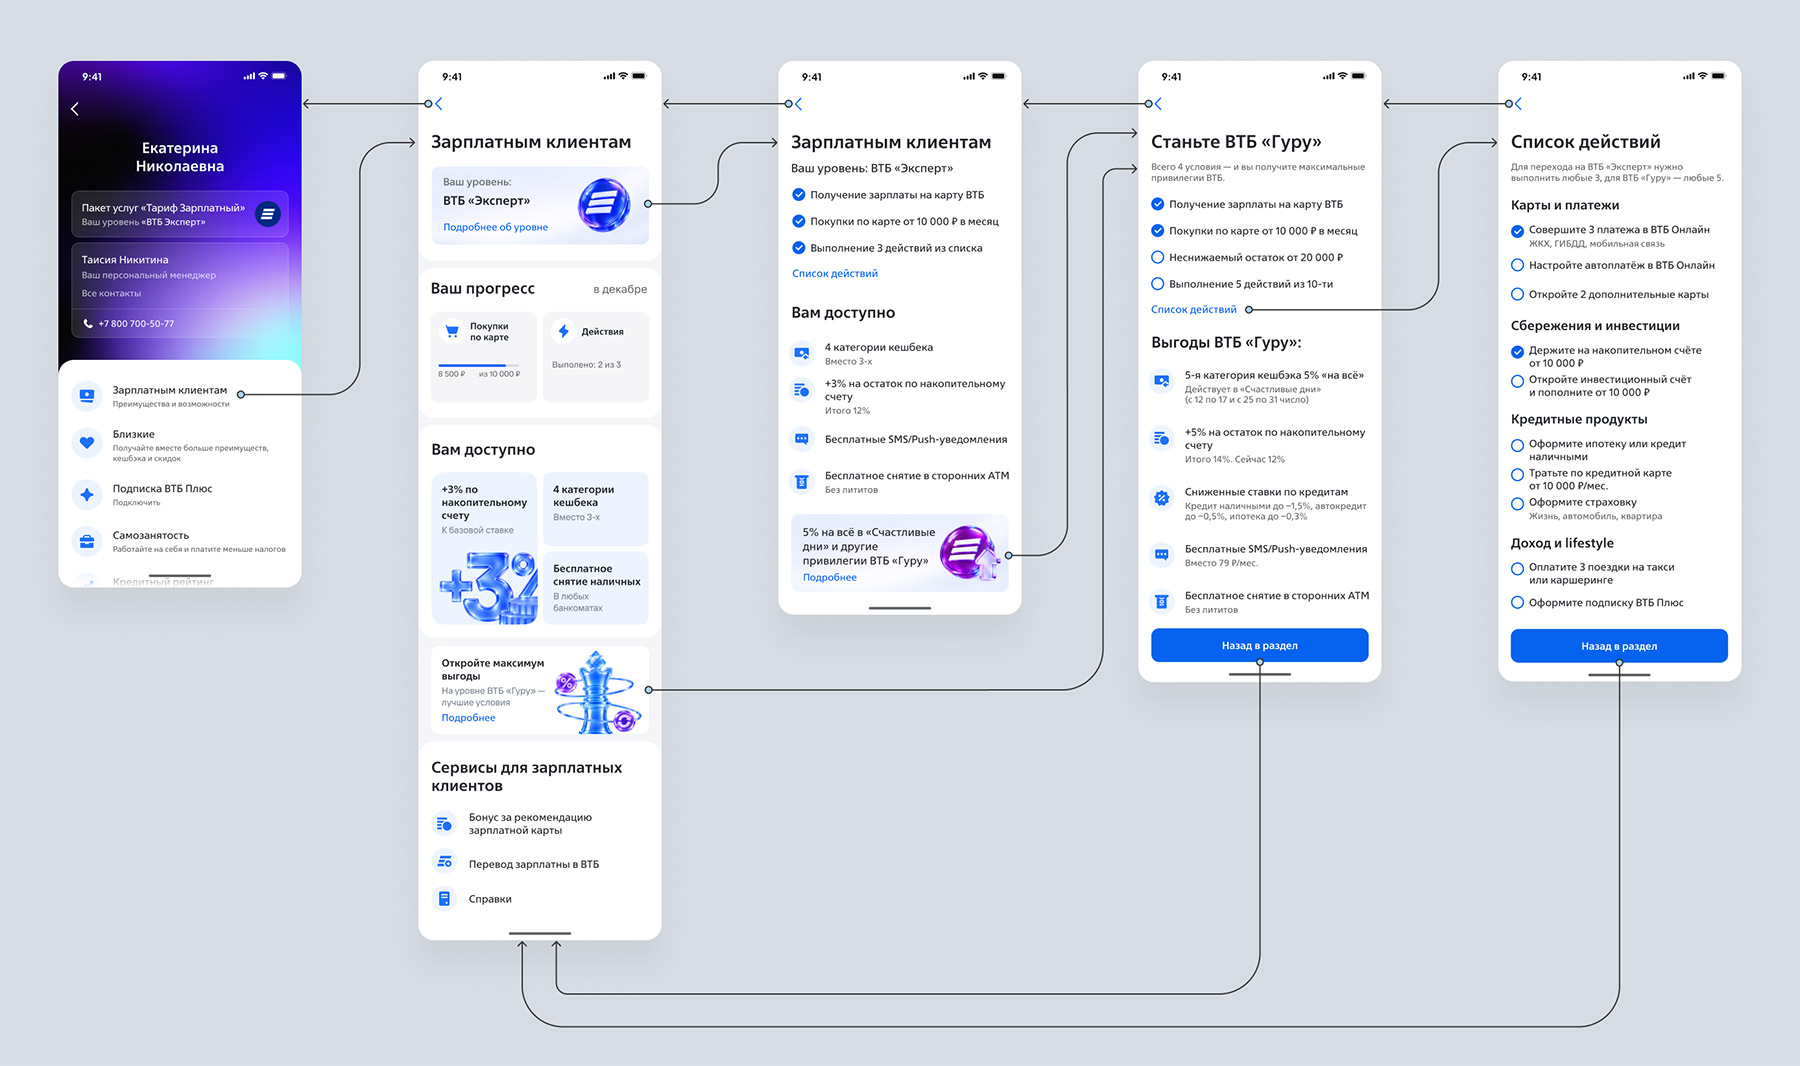
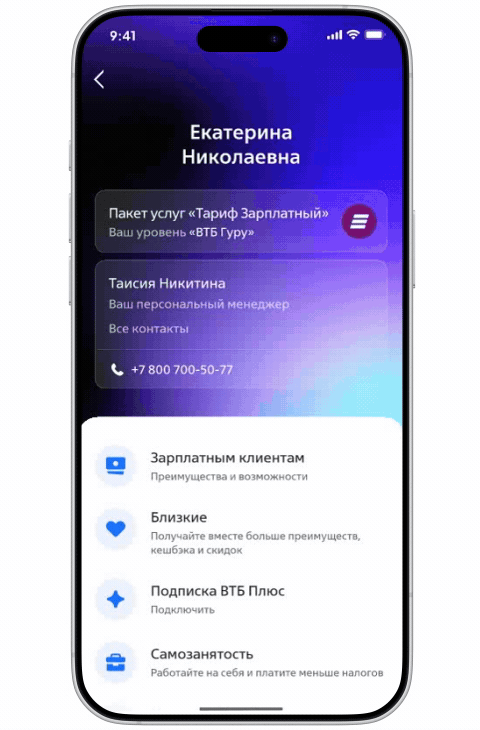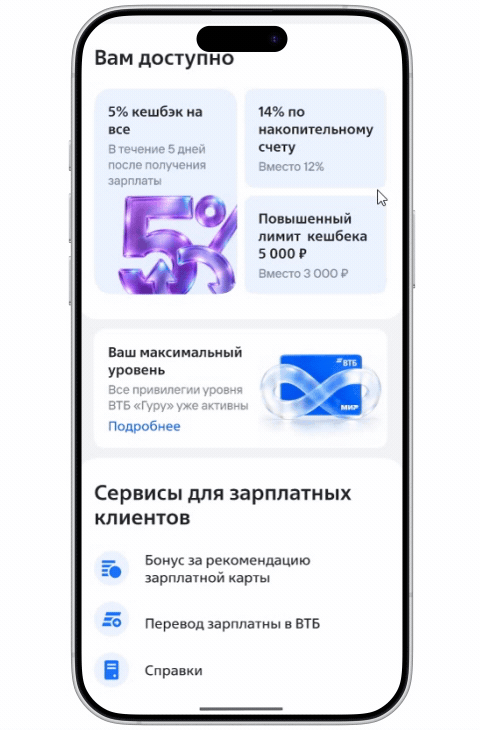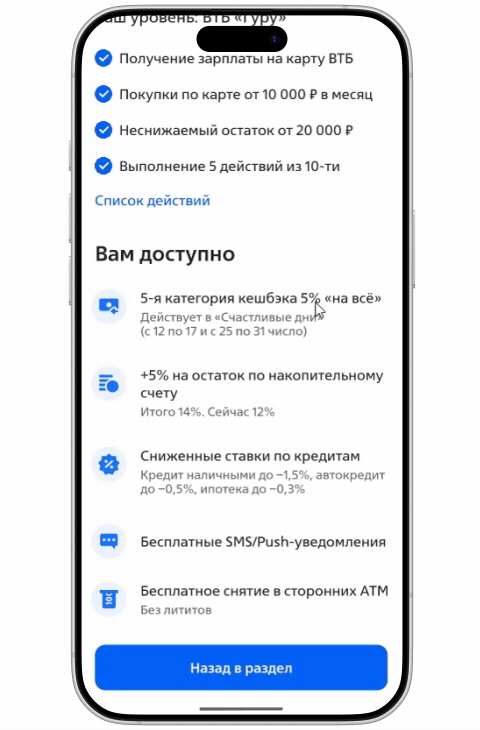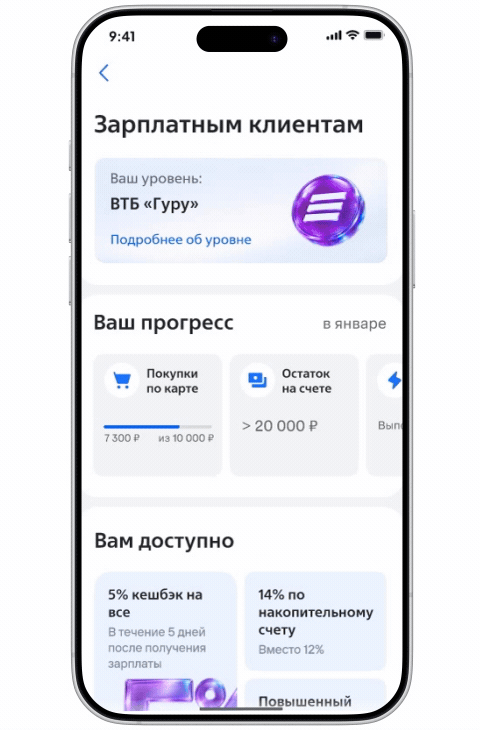
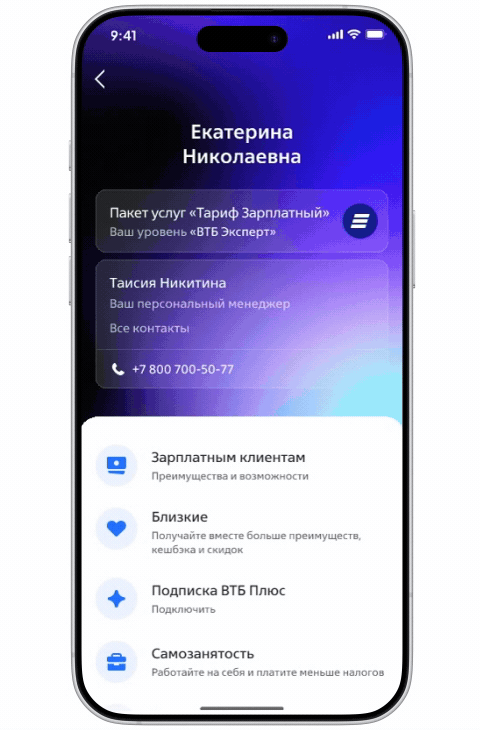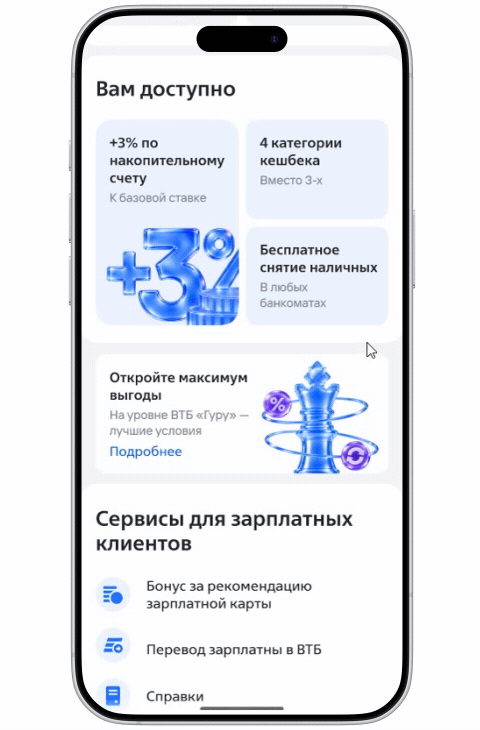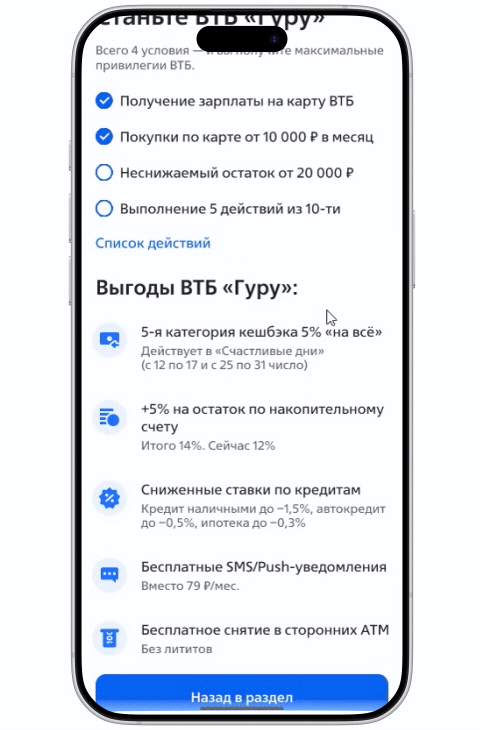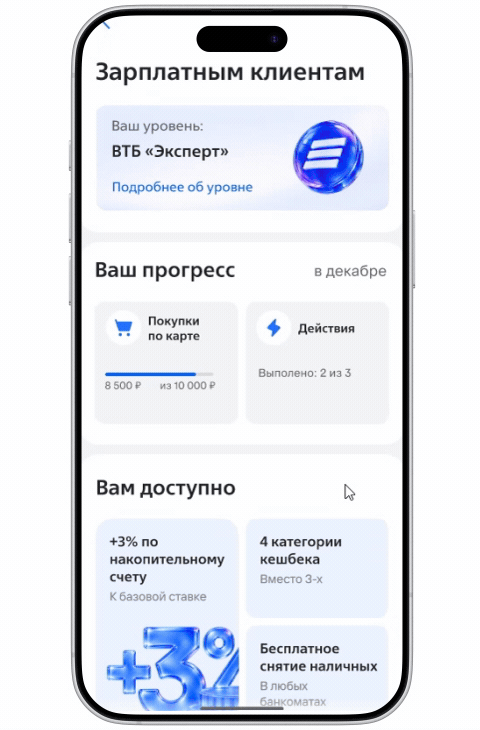
  • ВТБ ГУРУ. Точка абсолютной лояльности: «Оплачивай, копи и экономь с ВТБ». Требует зачисления ЗП, покупок от 10 000 ₽, сохранения неснижаемого остатка от 20 000 ₽ и закрытия 5 из 10 действий чек-листа. Открывает уникальную 5-ю категорию кешбэка (5% на всё в дни зарплаты), максимальную надбавку +5% к НС и дисконты по всем кредитным продуктам.

2.3. Геймификация без усложнений

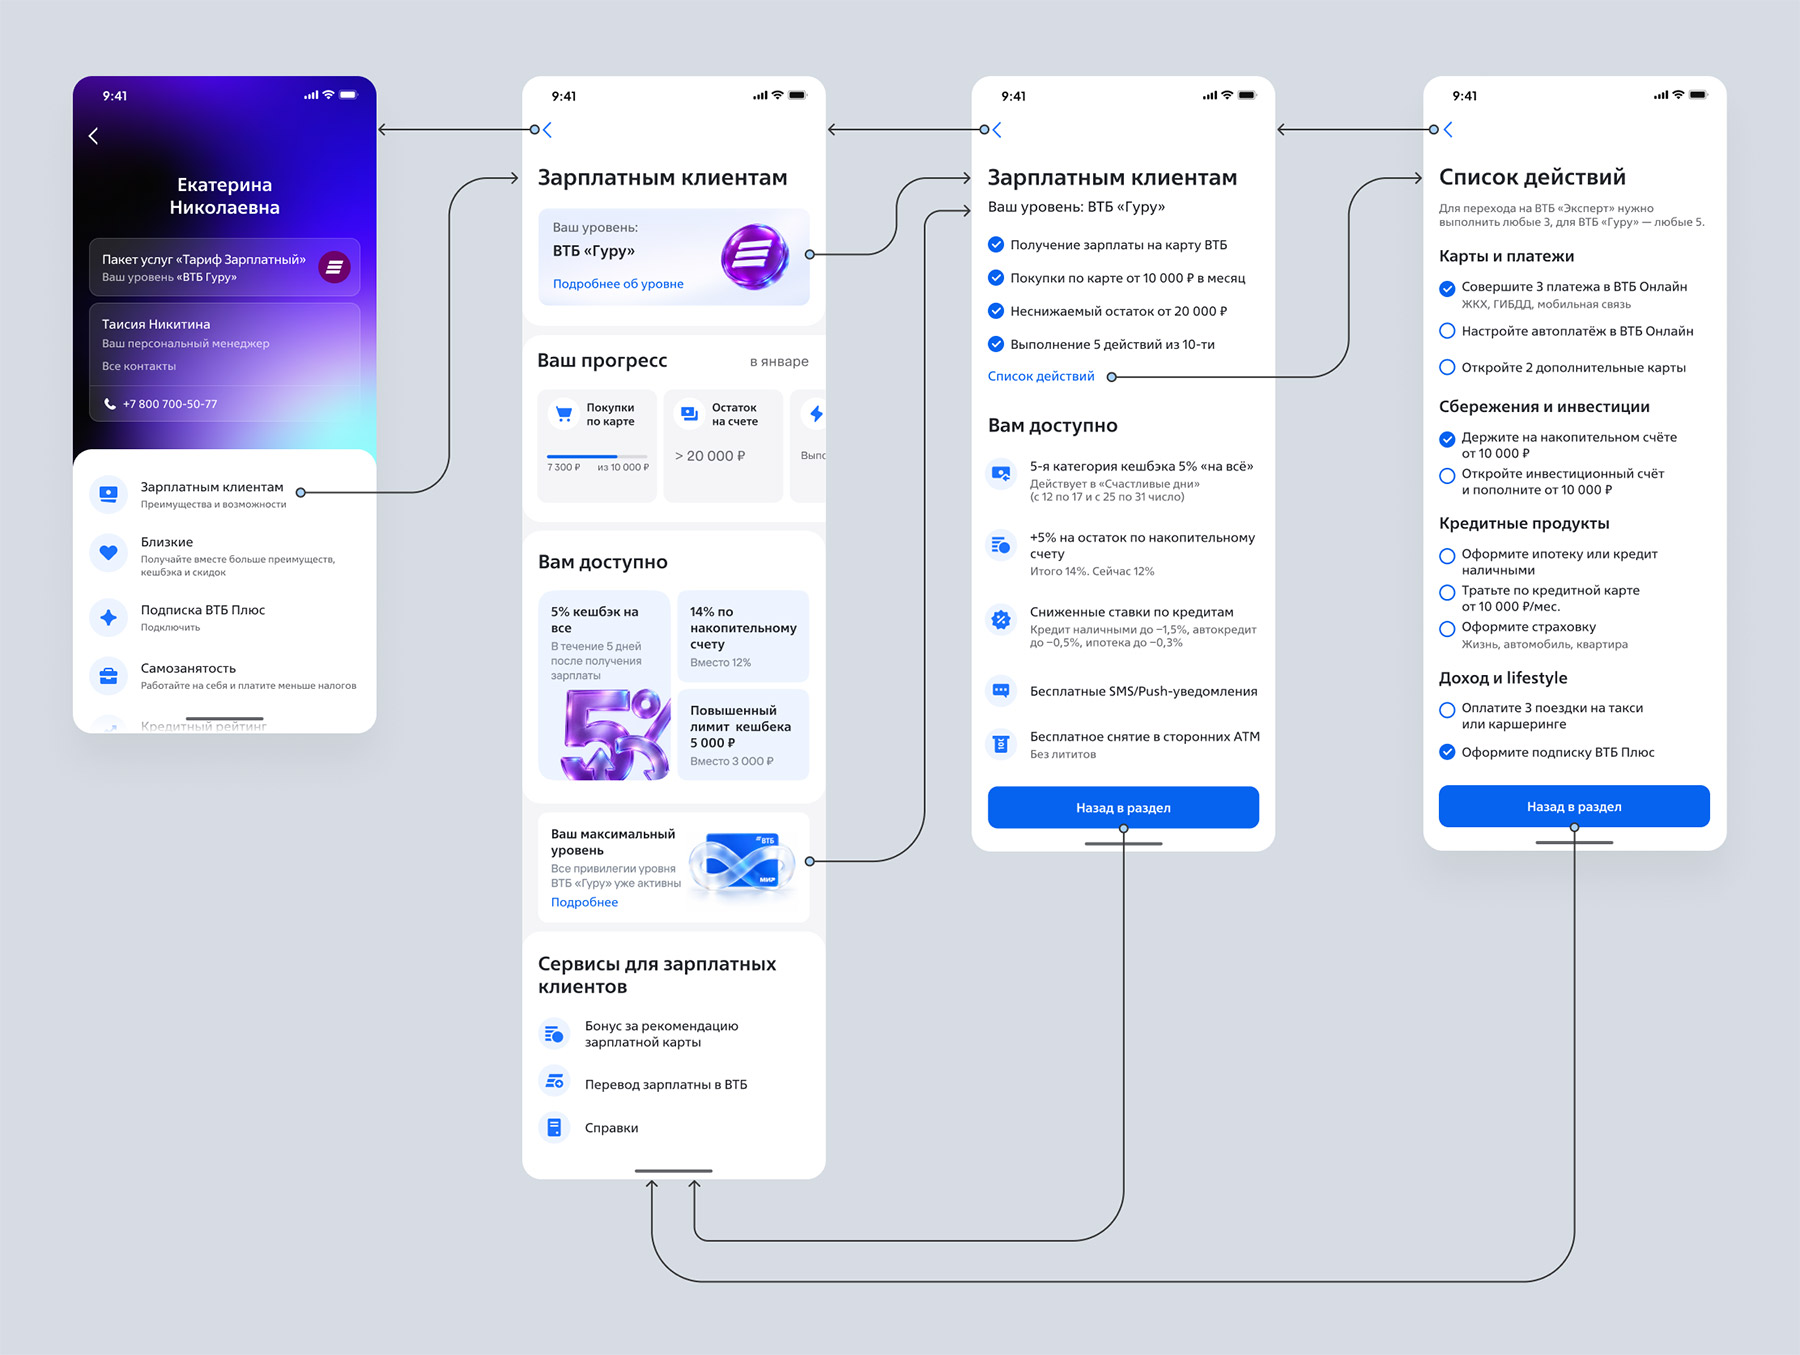
Вместо абстрактных баллов — «список из 10 действий». Выполнил 3 из них — ты ВТБ «Эксперт», 5 из 10 — ВТБ «Гуру». Клиент видит чек‑лист и понимает, что именно нужно сделать для перехода на следующий уровень.

2.4. Почему это работает как продуктовое решение?

  • Контролируемо. Клиент видит список действий и понимает, как управлять своим уровнем.
  • Честно. Чем дольше и активнее пользуешься банком, тем выше уровень и лучше условия.
  • Выгодно бизнесу. В список попали не абстрактные действия, а те, что ведут к бизнес-целям: оплата такси (для молодёжи), наличие кредитов (кросс-сейл), автоплатежи (удержание).

3. Исследования, инсайты и UX-решения

Работа над тарифом началась с двух параллельных исследований: анализа конкурентных зарплатных программ и серии глубинных интервью с клиентами ВТБ. Первое показало, где банк проигрывает по условиям. Второе — почему клиенты уходят и что для них действительно важно. На пересечении этих картин мы сформулировали персоны, инсайты и дизайн-принципы будущего тарифа.

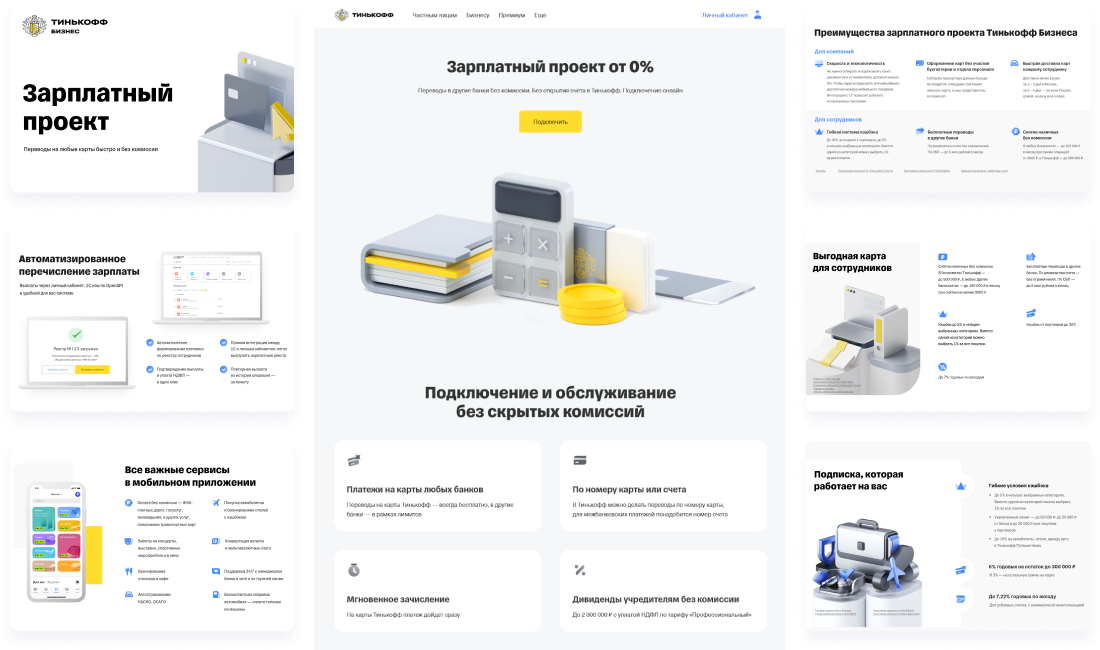
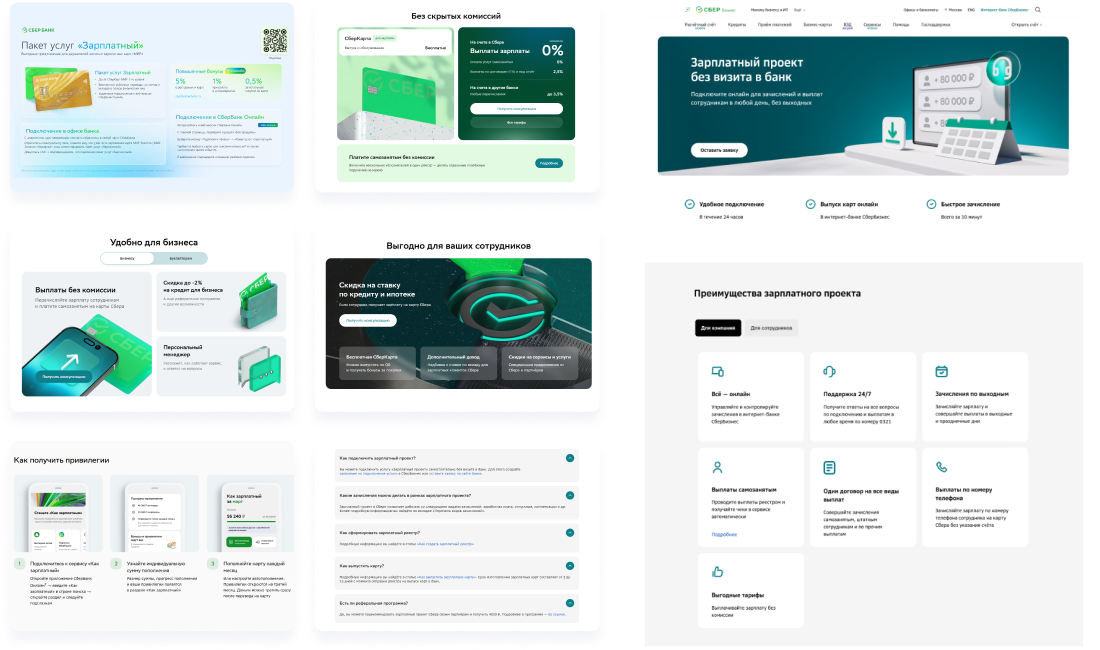
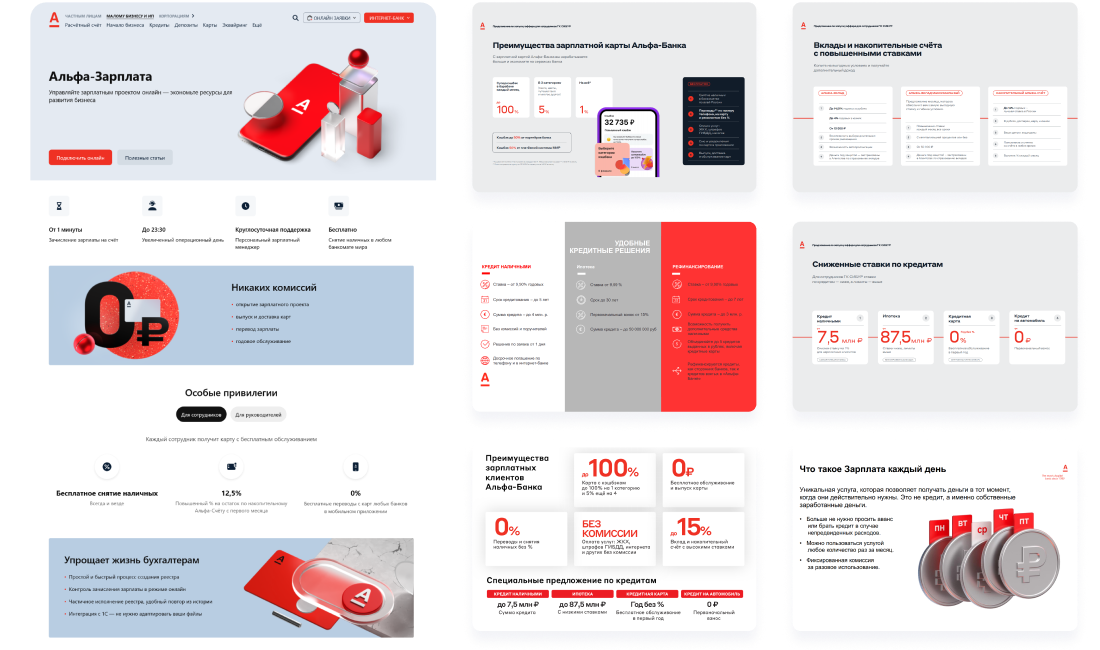
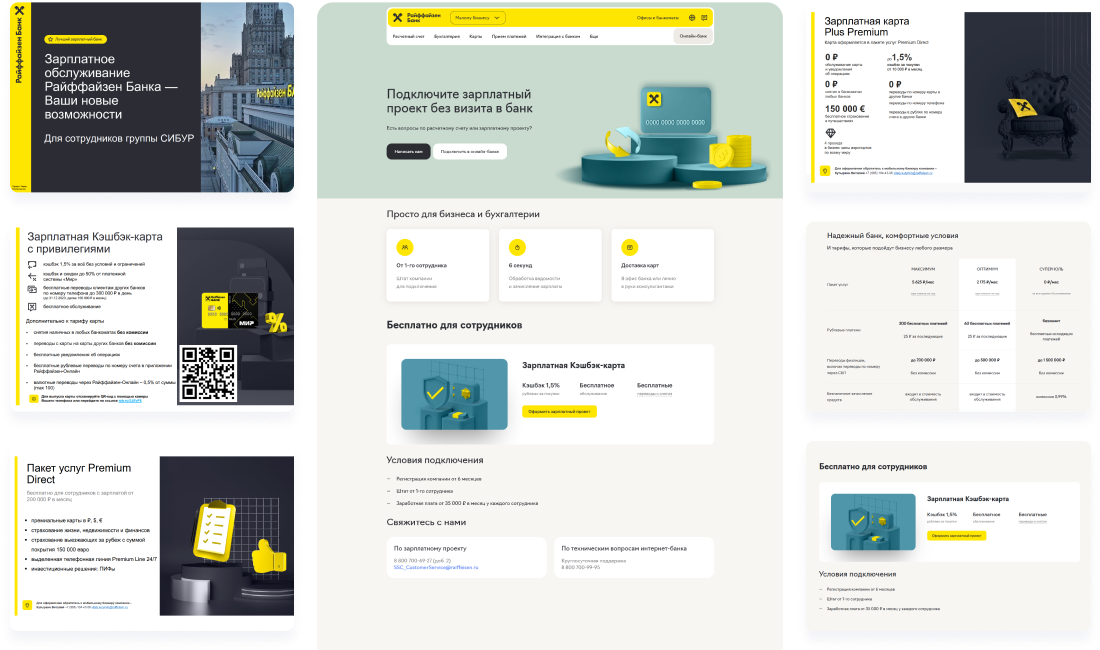
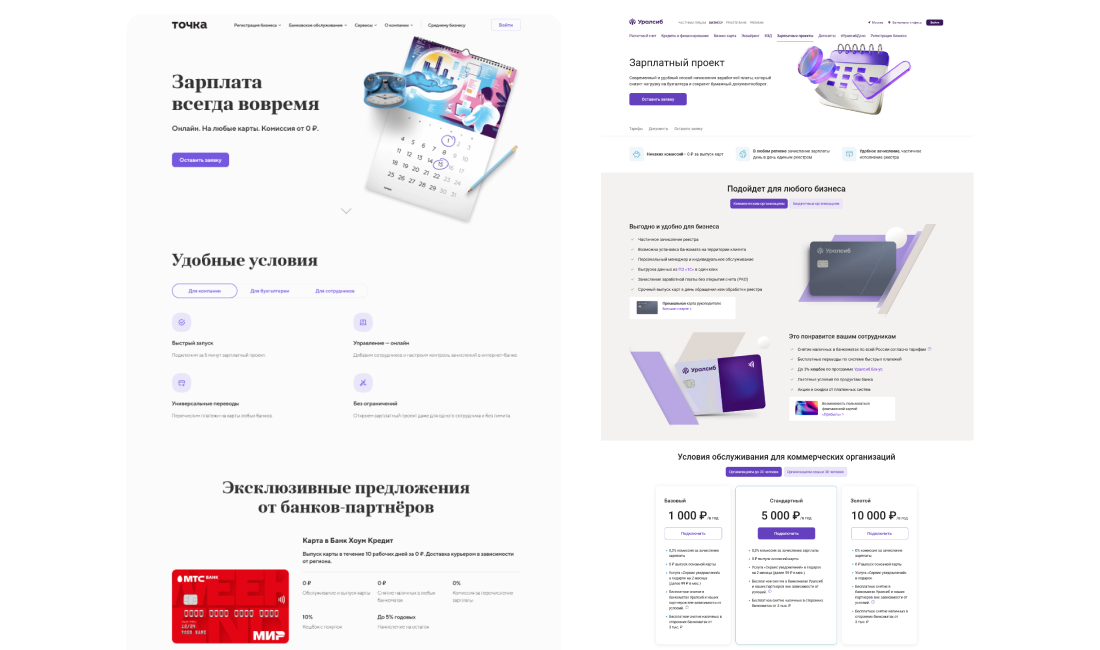
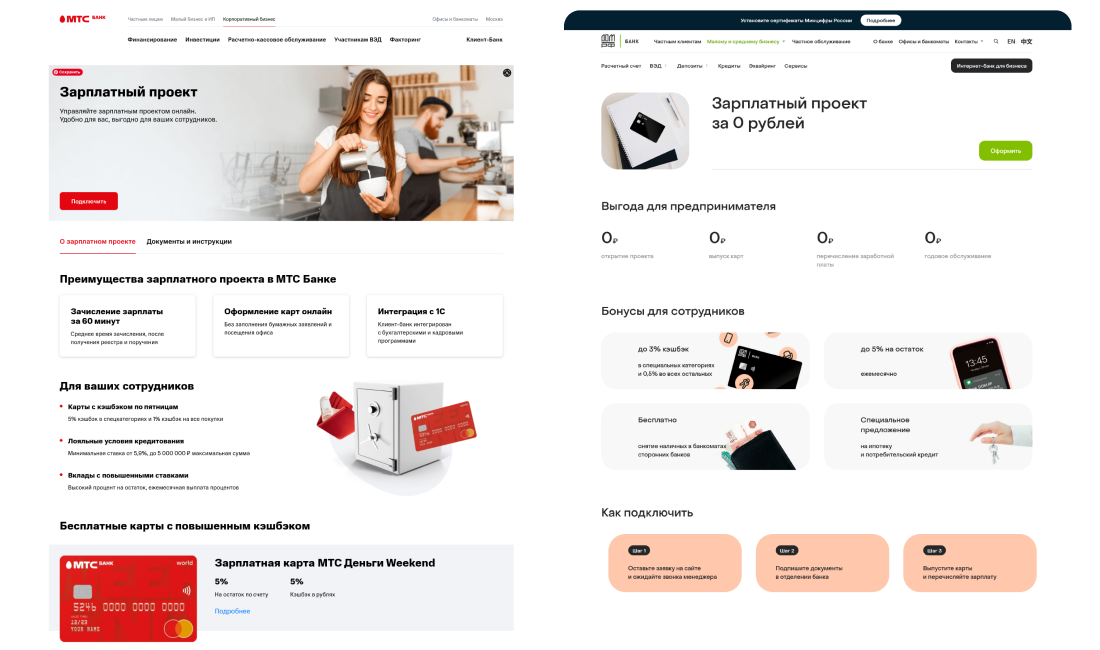
3.1. Конкурентный анализ зарплатных проектов: online и offline

Т-Банк

Сбер

Альфа Банк

Райффайзен Банк

Точка, Уралсиб

МТС Банк, Дом РФ

3.2. Бенчмарк предложений конкурентов

  • Слабый кешбэк — всего 2% в 4 категориях (макс. 2000 бонусов) при 5–10% у Сбера и Альфы; низкая конвертация бонусов (1 бонус ≈ 0,85 ₽)
  • Платные СМС-оповещения — 79 ₽/мес. при бесплатных у Альфы и условно бесплатных у Сбера, Газпромбанка
  • Низкий лимит бесплатного снятия наличных — 50 000 ₽/мес. против 100 000–200 000 ₽ у Газпромбанка и Тинькофф
  • Нет подписочной программы и слабые доп. привилегии — отсутствие кешбэка на остаток, бесплатных переводов, подписок типа «СберПрайм», «ГПБ Плюс» или Tinkoff Pro
  • Агрессивный кешбэк на ежедневные траты — до 10% на АЗС, 5% в кафе и такси
  • Сильная подписочная экосистема — «СберПрайм» за 1 рубль на 3 мес. + скидки до 30% на связь, налоги и финансовую защиту
  • Максимальный кешбэк с сюрприз-механикой — 5% в 4 категориях на выбор + до 100% в случайной категории (до 5000 ₽)
  • Гибкость доступа к зарплате — услуга «Зарплата каждый день» (можно получать часть зарплаты ежедневно)
  • Высокие лимиты и кешбэк на остаток — бесплатное снятие до 200 000 ₽/мес. + 5% годовых на остаток по карте с «ГПБ Плюс»
  • Прозрачная двухуровневая система — «Понятный кешбэк» 2% на всё без условий + «Умный» 5% в 4 категориях для активных пользователей
  • Кешбэк дня + выбор категорий — 1% на всё + 5% в 3 категориях на выбор + ежедневный «Кешбэк дня» (до 3000 ₽)
  • Высокий доход на остаток — до 5% годовых на остаток по счёту с подпиской Tinkoff Pro + бесплатное снятие до 100 000 ₽/мес.

3.3. Персоны

Опросы клиентов показали три устойчивых поведенческих паттерна. Мы описали их как персоны — чтобы решения опирались на реальные сценарии. Каждая из персон имеет свои паттерны поведения, потребности и барьеры — именно они легли в основу проектирования уровней лояльности.

Молодой специалист
Персона 1

«Молодой специалист»

(18–24 года)
  • Получает первую зарплату
  • Ценит lifestyle-привилегии (такси, рестораны, маркетплейсы)
  • Не понимает сложные банковские продукты и условия
💥

«Я получаю зарплату на ВТБ, но трачу с Тинькофф — там кешбэк понятнее»

Семейный
Персона 2

«Семейный»

(25–35 лет)
  • Регулярные траты: супермаркеты, ЖКХ, детские секции
  • Ценит оптимизацию расходов и экономию на банковских комиссиях
  • Хочет видеть осязаемую выгоду от ежедневных платежей в одном приложении
💥

«Я плачу за ЖКХ и садик в одном банке, а продукты покупаю с карты другого, потому что не вижу единой выгоды»

Опытный
Персона 3

«Опытный»

(36–50 лет)
  • Высокий доход, имеет крупные сбережения и несколько счетов
  • Ценит премиальные опции, дисконты по кредитам и ипотеке
  • Готов держать остатки капитала в банке ради максимальной доходности
💥

«Ищу банк, который предложит топовую ставку по накопительному счету и снизит процент по ипотеке за активные траты»

3.4. Инсайты → UX-решения

На пересечении данных опроса и конкурентного анализа мы выделили 5 ключевых инсайтов. Каждый из них превратился в конкретное UX-решение.

# Инсайт Пояснение Вводная для UX-решения Решение
1

«Кешбэк за ЖКХ — главный драйвер»

36% сотрудников ВТБ и 35% не-ЗП клиентов выбрали бы 50% кешбэк за платежи (ЖКХ, связь, штрафы). Подписки на сервисы (Яндекс, Озон, WB) выбрали всего 0–4%.

Не нужно усложнять программу подписками и партнёрскими офферами. Клиенту нужна простая выгода в повседневных тратах.

«Счастливые дни» — эксклюзивная 5-я категория кешбэка 5% “на всё” для уровня ВТБ «Гуру», действующая в фиксированные периоды выплат (с 12 по 17 и с 25 по 31 число каждого месяца).

2

«67% респондентов хотят простые условия с конкретной цифрой»

Тестировали три формулировки условий: «Поступления больше списаний на 20 000 ₽» — 8%, «Превышение пополнений над выводами на 20 000 ₽» — 25%, «Неснижаемый остаток >20 000 ₽.» — 67%.

Клиенты не хотят считать. Им нужна конкретная цифра и понятная формулировка.

Убрали сложные формулы баланса. Условия уровней прозрачны и понятны: ВТБ «Базовый» — только факт зачисления ЗП (> 9 000 ₽). ВТБ «Эксперт» — ЗП + покупки от 10 000 ₽ + 3 действия. ВТБ «Гуру» — ЗП + покупки от 10 000 ₽ + остаток от 20 000 ₽ + 5 действий.

3

«Молодые клиенты (18–24) недовольны»

Среди ЗП-клиентов ВТБ наименее довольны молодые пользователи 18–24 лет. При этом 71% сегмента пользуются такси, 51% — фитнесом, 43% — ресторанами.

Молодым клиентам нужны lifestyle-привилегии, а не классические банковские бонусы.

В список из 10 действий для повышения уровня добавили «Оплата 3 поездок на такси или каршеринга» — это закрывает реальную потребность сегмента и даёт понятный путь к следующему уровню.

4

«Клиенты не знают о преимуществах»

29% клиентов считают главным преимуществом ЗП-карты программу лояльности, но при этом не знают, как её получить.

Нужна визуализация прогресса и прозрачная коммуникация о том, что уже доступно и что нужно сделать для следующего уровня.

Спроектировали дашборд с прогресс-баром «Выполнено X из 10 действий» и чек-листом с чекбоксами. Клиент всегда видит, сколько ему осталось до ВТБ «Эксперта» или ВТБ «Гуру».

5

«Автостягивание работает ради выгоды»

45% клиентов готовы настроить автостягивание средств с карт других банков ради программы лояльности.

Программа должна быть достаточно привлекательной, чтобы клиент сам захотел перенести сюда деньги.

Спроектировали прогрессивную систему надбавок к базовой ставке накопительного счета незарплатного клиента (9%). Клиент видит прямую выгоду от повышения своей активности: ставка растет от 11% до 14% годовых.

1

«Кешбэк за ЖКХ — главный драйвер»

Пояснение

36% сотрудников ВТБ и 35% не-ЗП клиентов выбрали бы 50% кешбэк за платежи (ЖКХ, связь, штрафы). Подписки на сервисы (Яндекс, Озон, WB) выбрали всего 0–4%.

Вводная для UX-решения

Не нужно усложнять программу подписками и партнёрскими офферами. Клиенту нужна простая выгода в повседневных тратах.

Решение

«Счастливые дни» — эксклюзивная 5-я категория кешбэка 5% “на всё” для уровня ВТБ «Гуру», действующая в фиксированные периоды выплат (с 12 по 17 и с 25 по 31 число каждого месяца).

2

«67% респондентов хотят простые условия с конкретной цифрой»

Пояснение

Тестировали три формулировки условий: «Поступления больше списаний на 20 000 ₽» — 8%, «Превышение пополнений над выводами на 20 000 ₽» — 25%, «Неснижаемый остаток >20 000 руб.» — 67%.

Вводная для UX-решения

Клиенты не хотят считать. Им нужна конкретная цифра и понятная формулировка.

Решение

Убрали сложные формулы баланса. Условия уровней прозрачны и понятны: ВТБ «Базовый» — только факт зачисления ЗП (> 9 000 ₽). ВТБ «Эксперт» — ЗП + покупки от 10 000 ₽ + 3 действия. ВТБ «Гуру» — ЗП + покупки от 10 000 ₽ + остаток от 20 000 ₽ + 5 действий.

3

«Молодые клиенты (18–24) недовольны»

Пояснение

Среди ЗП-клиентов ВТБ наименее довольны молодые пользователи 18–24 лет. При этом 71% сегмента пользуются такси, 51% — фитнесом, 43% — ресторанами.

Вводная для UX-решения

Молодым клиентам нужны lifestyle-привилегии, а не классические банковские бонусы.

Решение

В список из 10 действий для повышения уровня добавили «Оплата 3 поездок на такси или каршеринга» — это закрывает реальную потребность сегмента и даёт понятный путь к следующему уровню.

4

«Клиенты не знают о преимуществах»

Пояснение

29% клиентов считают главным преимуществом ЗП-карты программу лояльности, но при этом не знают, как её получить.

Вводная для UX-решения

Нужна визуализация прогресса и прозрачная коммуникация о том, что уже доступно и что нужно сделать для следующего уровня.

Решение

Спроектировали дашборд с прогресс-баром «Выполнено X из 10 действий» и чек-листом с чекбоксами. Клиент всегда видит, сколько ему осталось до ВТБ «Эксперта» или ВТБ «Гуру».

5

«Автостягивание работает ради выгоды»

Пояснение

45% клиентов готовы настроить автостягивание средств с карт других банков ради программы лояльности.

Вводная для UX-решения

Программа должна быть достаточно привлекательной, чтобы клиент сам захотел перенести сюда деньги.

Решение

Спроектировали прогрессивную систему надбавок к базовой ставке накопительного счета незарплатного клиента (9%). Клиент видит прямую выгоду от повышения своей активности: ставка растет от 11% до 14% годовых.

3.5. Ключевые паттерны тарифа

Простота

Сложность

Убрать формулы, дать конкретные цифры.

Клиент должен понимать условия за 5 секунд.

ИНСАЙТ: #1 #2

Контекст

Абстракция

Привязать бонусы к реальным сценариям: зарплата, такси.

Учитывать поведенческие паттерны разных сегментов.

ИНСАЙТ: #1 #3

Прозрачность

Неопределённость

Показать прогресс, не скрывать условия.

Визуализировать путь к следующему уровню.

ИНСАЙТ: #4

Мотивация

Обязанность

Сделать программу настолько выгодной, что клиент придёт сам.

Создать ощущение контроля и достижений.

ИНСАЙТ: #5

4. Гипотезы

# Гипотеза Если… То… Потому что… Проверка Метрики
H1 Геймификация уровней повысит вовлечённость Клиенты будут видеть прогресс и понятные шаги для улучшения условий Они совершат больше целевых действий Механика «выполнил — получил» снижает когнитивную нагрузку и создаёт ощущение контроля User‑flow показывает 10 действий для перехода на уровень ВТБ «Эксперт» (3 из 10) и ВТБ «Гуру» (5 из 10) Доля клиентов, выполнивших 3+ действий; время до первого действия
H2 Повышение маржинальности через накопительный счет Предложить прогрессивную ставку по накопительному счету (до 14% на уровне ВТБ «Гуру») Мы увеличим средний остаток на счетах (ретеншн ФОТ) Клиенты увидят прямую финансовую выгоду от хранения средств в ВТБ и будут мотивированы закрывать чек-лист действий ради повышенного % Архитектура тарифа фиксирует шаг надбавок (+2%, +3%, +5% к базовым 9%). Статус ВТБ «Гуру» с 14% годовых активируется строго при неснижаемом остатке > 20 000 ₽ и 5 действиях Объем привлеченных средств на накопительные счета; доля клиентов, перешедших на уровни ВТБ «Эксперт» и ВТБ «Гуру»
H3 «Счастливые дни» стимулируют POS‑активность Давать эксклюзивную 5-ю категорию кешбэка 5% «на всё» в дни зачисления ЗП для топ-уровня лояльности Клиенты уровня ВТБ «Гуру» (выполнившие 5 действий, тратящие от 10 000 в месяц и держащие остаток от 20 000) будут мотивированы сохранять и тратить ФОТ внутри банка, а не выводить его в сторонние экосистемы Бонус привязан к моменту, когда деньги на счёте Опция 5% «на всё» активна в «Счастливые дни» (периоды с 12 по 17 и с 25 по 31 число каждого месяца) только для верифицированного статуса ВТБ «Гуру» Объём POS‑трат в «счастливые дни» vs обычные дни; средний чек
H4 Прозрачные условия снизят барьеры Условия перехода на уровни понятны и визуализированы Больше клиентов выполнят целевые действия Неопределённость мешает действовать Опрос показал, что 67% предпочитают простое условие с конкретной суммой. User‑flow демонстрирует прогресс‑бар «Выполнено X из 10» Конверсия из просмотра условий в выполнение действия; обращения в поддержку с вопросами об условиях
H5 Интеграция с ЕСИА расширит аудиторию Предлагать специальный оффер клиентам с согласием ЕСИА (подтверждение дохода через Госуслуги) и ЗП в другом банке Удастся привлечь новых ЗП‑клиентов без участия работодателя 26% клиентов выбирают банк самостоятельно — без привязки к работодателю. Согласие ЕСИА позволяет подтвердить доход и открыть зарплатный тариф напрямую В тарифной таблице отдельная строка для клиентов с согласием ЕСИА Конверсия оффера; САС для ЕСИА‑клиентов vs классических ЗП
H1

Геймификация уровней повысит вовлечённость

Если

Клиенты будут видеть прогресс и понятные шаги для улучшения условий

То

Они совершат больше целевых действий

Потому что

Механика «выполнил — получил» снижает когнитивную нагрузку и создаёт ощущение контроля

Проверка

User‑flow показывает 10 действий для перехода на уровень ВТБ «Эксперт» (3 из 10) и ВТБ «Гуру» (5 из 10)

Метрики

Доля клиентов, выполнивших 3+ действий; время до первого действия

H2

Повышение маржинальности через накопительный счет

Если

Предложить прогрессивную ставку по накопительному счету (до 14% на уровне ВТБ «Гуру»)

То

Мы увеличим средний остаток на счетах (ретеншн ФОТ)

Потому что

Клиенты увидят прямую финансовую выгоду от хранения средств в ВТБ и будут мотивированы закрывать чек-лист действий ради повышенного %

Проверка

Архитектура тарифа фиксирует шаг надбавок (+2%, +3%, +5% к базовым 9%). Статус ВТБ «Гуру» с 14% годовых активируется строго при неснижаемом остатке > 20 000 ₽ и 5 действиях

Метрики

Объем привлеченных средств на накопительные счета; доля клиентов, перешедших на уровни ВТБ «Эксперт» и ВТБ «Гуру»

H3

«Счастливые дни» стимулируют POS‑активность

Если

Давать повышенный кешбэк в определённые дни после зачисления ЗП

То

Клиенты будут тратить больше с карты ВТБ

Потому что

Бонус привязан к моменту, когда деньги на счёте

Проверка

Внедрение суперкешбэка 5% на всё в «Счастливые дни» для пользователей уровня ВТБ «Гуру» (зачисления > 9 000 ₽ + покупки > 10 000 ₽ + остаток > 20 000 ₽). Даты действия: с 12 по 17 и с 25 по 31 число каждого месяца

Метрики

Объём POS‑трат в «счастливые дни» vs обычные дни; средний чек

H4

Прозрачные условия снизят барьеры

Если

Условия перехода на уровни понятны и визуализированы

То

Больше клиентов выполнят целевые действия

Потому что

Неопределённость мешает действовать

Проверка

Опрос показал, что 67% предпочитают простое условие с конкретной суммой. User‑flow демонстрирует прогресс‑бар «Выполнено X из 10»

Метрики

Конверсия из просмотра условий в выполнение действия; обращения в поддержку с вопросами об условиях

H5

Интеграция с ЕСИА расширит аудиторию

Если

Предлагать специальный оффер клиентам с согласием ЕСИА (подтверждение дохода через Госуслуги) и ЗП в другом банке

То

Удастся привлечь новых ЗП‑клиентов без участия работодателя

Потому что

26% клиентов выбирают банк самостоятельно — без привязки к работодателю. Согласие ЕСИА позволяет подтвердить доход и открыть зарплатный тариф напрямую

Проверка

В тарифной таблице отдельная строка для клиентов с согласием ЕСИА

Метрики

Конверсия оффера; САС для ЕСИА‑клиентов vs классических ЗП

5. Решение

В рамках решения спроектированы три уровня с понятными условиями и прогрессивными привилегиями:

Экран смартфона с карточками уровней тарифа

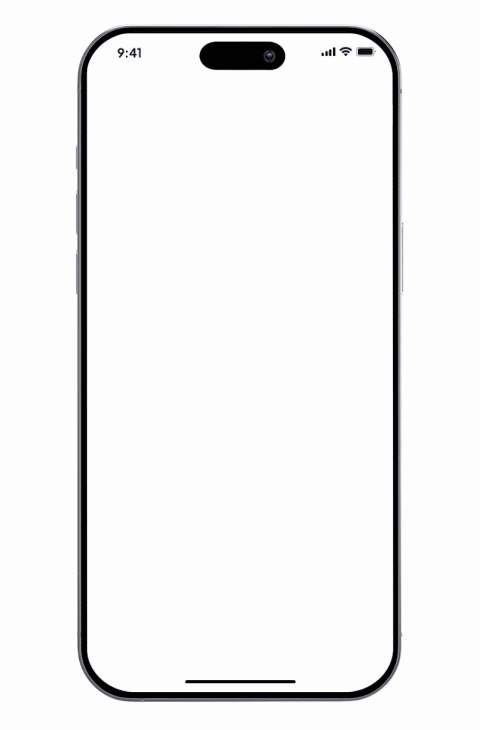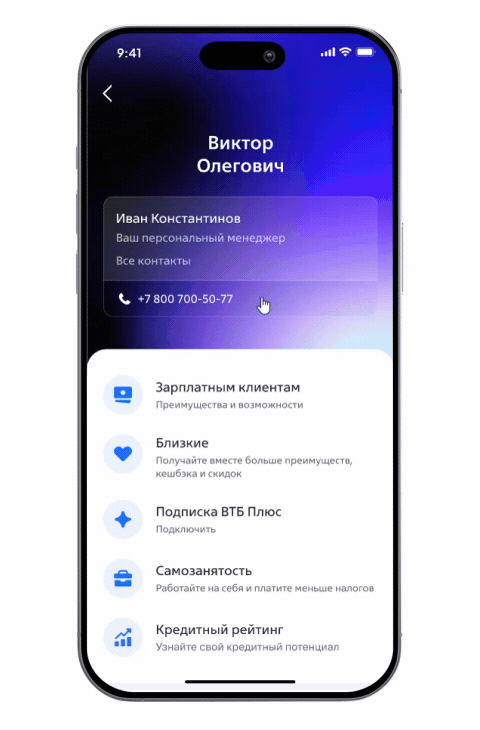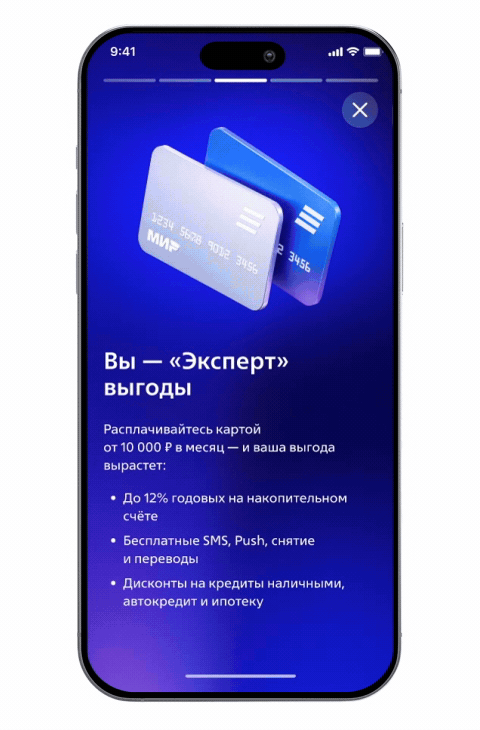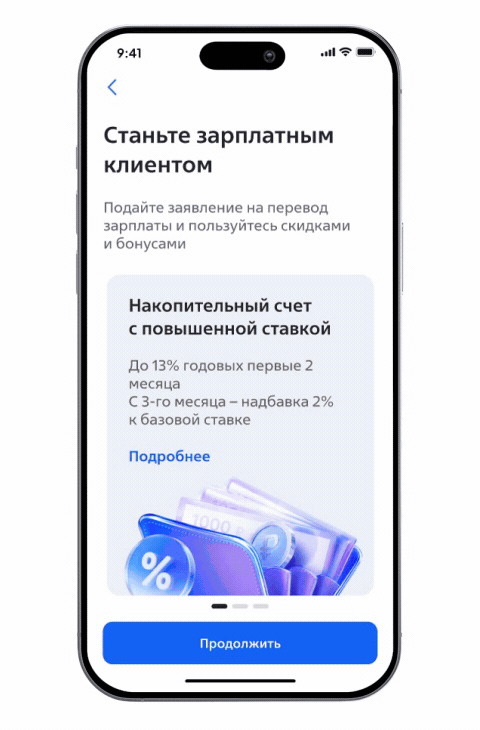
5.1. Главная страница раздела «Зарплатным клиентам». AS IS

Главная страница раздела Зарплатным клиентам до редизайна

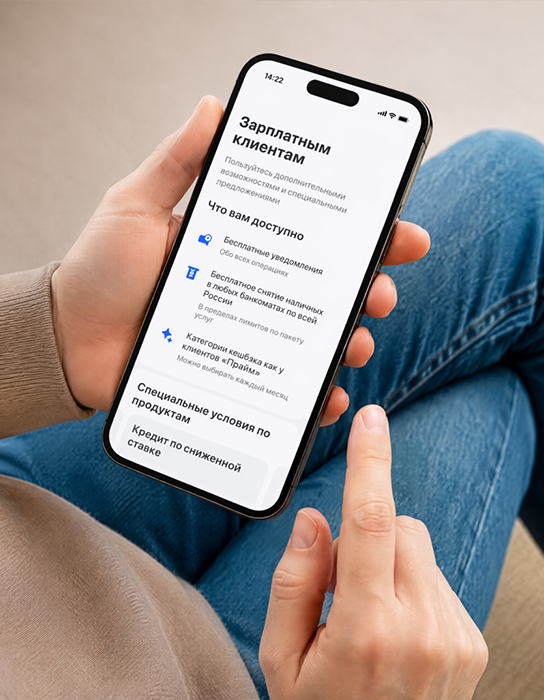
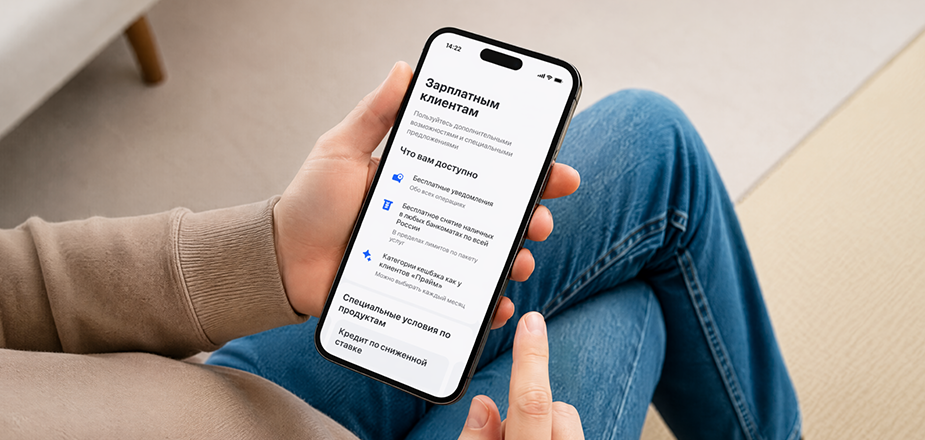
До начала проектирования зарплатный раздел функционировал как классический информационный хаб с перечнем услуг. Карточки продуктов («Кредит по сниженной ставке», «Накопительный счет +2%») существовали изолированно, не предлагая пользователю понятных игровых механик или стимулов переносить ФОТ в экосистему ВТБ. Такой подход не вовлекал пользователя в кросс-продукты и мотивировал лишь на транзитное использование карты.

5.2. Визуальное решение для трёх уровней

Продуктовая преемственность

При проектировании визуального языка мы отказались от создания абстрактной дизайн-системы и отталкивались от существующей ментальной модели клиентов ВТБ. В экосистеме банка уже заложено чёткое цветовое позиционирование сегментов: массовый («Мультикарта» — фирменный голубой), премиальный («Привилегия» — глубокий бордовый) и VIP («Прайм» — чёрный с золотом).

Мы сохранили эту иерархию статусности, но адаптировали её под цифровую среду приложения. Чтобы уровни лояльности не выглядели скучной банковской витриной, мы добавили элементы из гейм-индустрии — объёмные, детализированные 3D-сферы с фирменной геометрией ВТБ внутри. Такой подход позволил сделать интерфейс визуально тактильным, вовлекающим и интуитивно понятным: клиент сразу считывает статус по цвету благодаря цветовой кодировке.

Ориентир на действующую продуктовую линейку банка

Массовый сегмент
Мультикарта ВТБ
Премиум (от 200 000 ₽ зачислений)
ВТБ Привилегия
VIP (от 1 млн ₽ зачислений)
ВТБ Прайм

Новый тариф «Зарплатный» 3.0 с трёхуровневой системой лояльности адресован клиентам массового и премиального сегментов. Поэтому в цветовом кодировании уровней мы использовали корпоративные цвета этих сегментов — чтобы сохранить преемственность, единообразие подхода и не создавать новую визуальную иерархию там, где уже есть понятная клиенту.

Визуальное решение трёх уровней Тарифа «Зарплатный»

01 #00ACFF

Базовый
Фирменный голубой

Иконка Базового уровня тарифа
02 #002882

Эксперт
Фирменный глубокий синий

Иконка уровня Эксперт
03 #6D006C

Гуру
Бордовый

Иконка уровня Гуру

5.3. Онбординг для незарплатного клиента в приложении

Онбординг в Тарифе Зарплатный 3.0

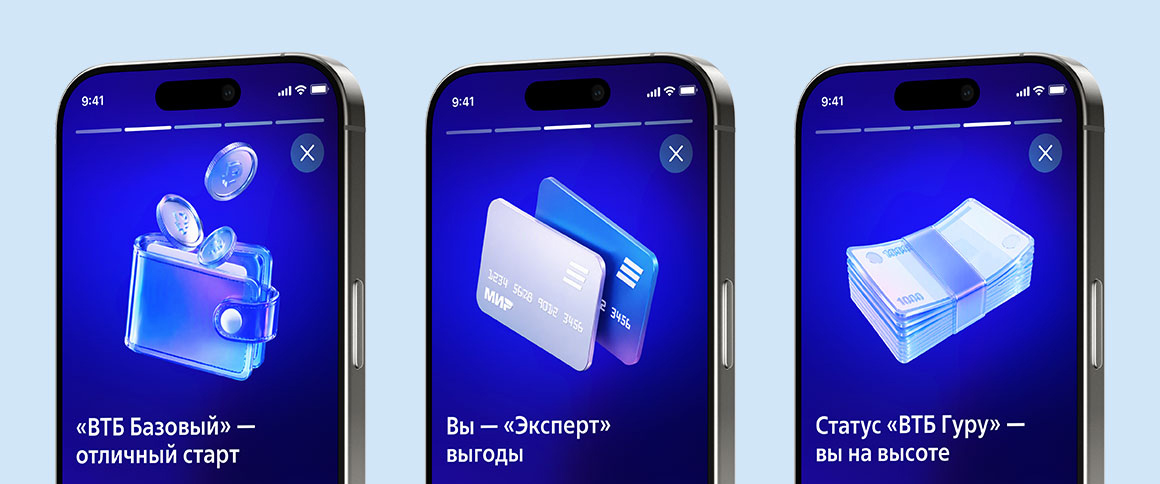
Клиент заходит в личный кабинет приложения. В разделе «Зарплатным клиентам» онбординг уровней «Тарифа Зарплатный 3.0»

Три уровня «Тарифа Зарплатный 3.0» на экранах онбординга.

5.4. Раздел «Зарплатным клиентам». Уровень ВТБ «Базовый»

Тариф Зарплатный. Уровень ВТБ Базовый

Зарплатный клиент. Сценарий уровня ВТБ «Базовый»

Уровень ВТБ Базовый. Пользовательский сценарий
Увеличить

Пользовательский сценарий уровня ВТБ «Базовый». Основные экраны.

5.5. Раздел «Зарплатным клиентам». Уровень ВТБ «Эксперт»

Тариф Зарплатный. Уровень ВТБ Эксперт

Зарплатный клиент. Сценарий уровня ВТБ «Эксперт»

Уровень ВТБ Эксперт. Пользовательский сценарий
Увеличить

Пользовательский сценарий уровня ВТБ «Эксперт». Основные экраны.

5.6. Раздел «Зарплатным клиентам». Уровень ВТБ «Гуру»

Тариф Зарплатный. Уровень ВТБ Гуру

Зарплатный клиент. Сценарий уровня ВТБ «Гуру»

Уровень ВТБ Гуру. Пользовательский сценарий
Увеличить

Пользовательский сценарий уровня ВТБ «Гуру». Основные экраны.

Увеличенное изображение

5.7. Сравнительная таблица уровней лояльности Тарифа «Зарплатный» 3.0

Три уровня лояльности + рыночный статус.

Параметр Рыночный клиент ВТБ «Базовый» ВТБ «Эксперт» ВТБ «Гуру»
Условия уровня Без условий Получение ЗП (зачисления > 9 000 ₽) Получение ЗП + покупки > 10 000 ₽/мес. + 3 действия из 10 Получение ЗП + покупки > 10 000 ₽/мес. + остаток > 20 000 ₽ + 5 действий из 10
Накопительный счёт (НС) 9% (базовая ставка) +2% (итого 11%) +3% (итого 12%) +5% (итого 14%)
Категории кешбэка 3 категории на выбор 4 категории на выбор 4 категории на выбор 4 категории + 5-я «На всё 5%» в дни зарплаты
SMS / Push 79 ₽/мес. 79 ₽/мес. 0 ₽ (Бесплатно) 0 ₽ (Бесплатно)
Снятие в сторонних ATM Комиссия 1% (мин. 300 ₽) До 50 000 ₽/мес. бесплатно 0 ₽ (Бесплатно без лимитов) 0 ₽ (Бесплатно без лимитов)
Переводы по реквизитам По тарифам банка 0 ₽ (Бесплатно) 0 ₽ (Бесплатно) 0 ₽ (Бесплатно)
Кредитные дисконты Рыночные ставки Рыночные ставки Рыночные ставки Сниженные ставки (КН до -1.5%, Авто -0.5%, Ипотека -0.3%)

5.8. Список из 10 действий для повышения уровня лояльности

Список действий, которые одновременно полезны для клиента и для бизнеса:

# Действие Бизнес-цель
1 Платежи в ВТБ Онлайн (ЖКХ, ГИБДД, мобильная связь) Вовлечение в цифровой канал
2 Наличие ипотеки или кредита наличными Кросс-продажи кредитных продуктов
3 Оформление страхового продукта (жизнь, авто, квартира) Кросс-продажи страховых продуктов
4 Оформление подписки ВТБ Плюс Подписочная модель, регулярная выручка, удержание
5 Инвестиционный счёт с балансом от 10 тыс. руб. Расширение продуктовой корзины
6 Покупки по кредитной карте от 10 тыс. руб./мес. Кросс-продажи кредитных карт
7 Автоплатеж в ВТБ Онлайн Регулярная активность, ретеншн
8 Накопительный счёт с остатком от 10 тыс. руб. Удержание средств
9 Оплата 3 поездок на такси или каршеринга Покрытие lifestyle-потребностей
10 Наличие более 2 дополнительных карт Больше продуктов на клиента

5.9. Запуск «Счастливых дней»

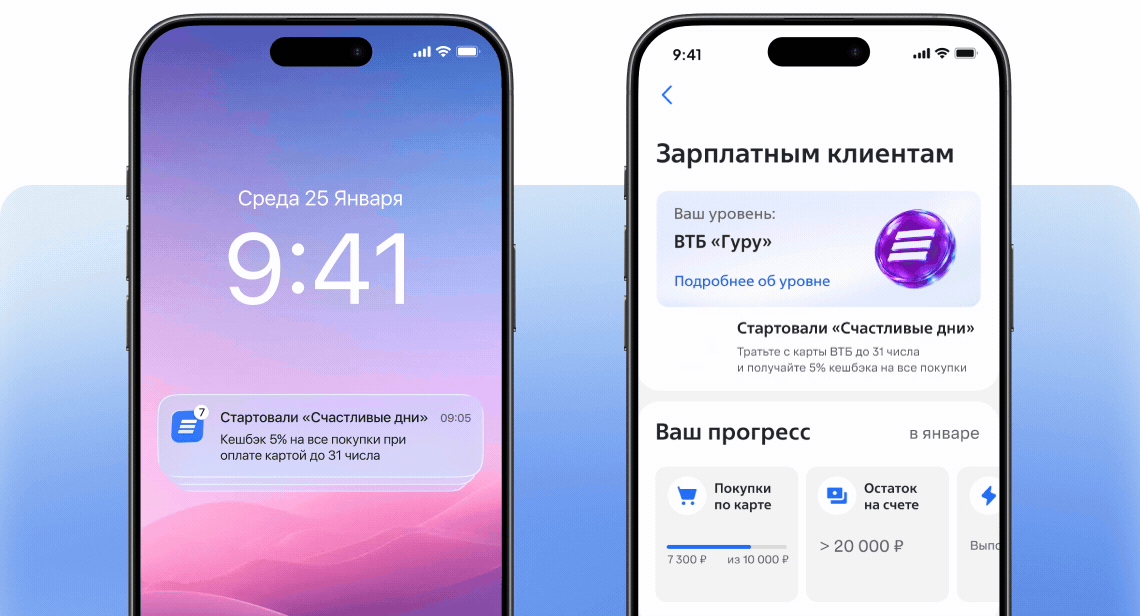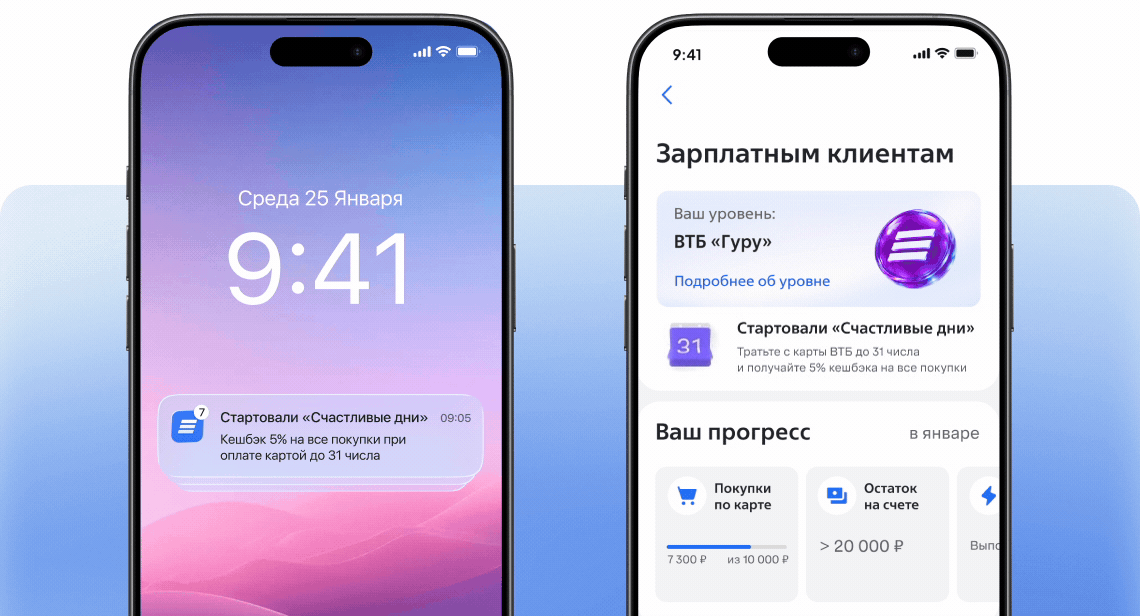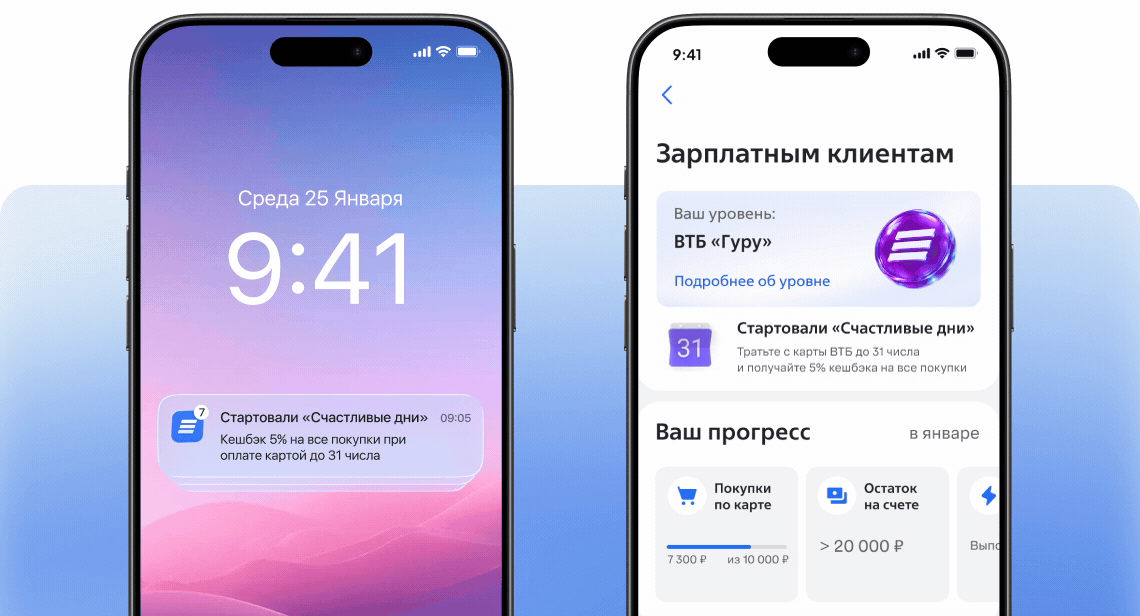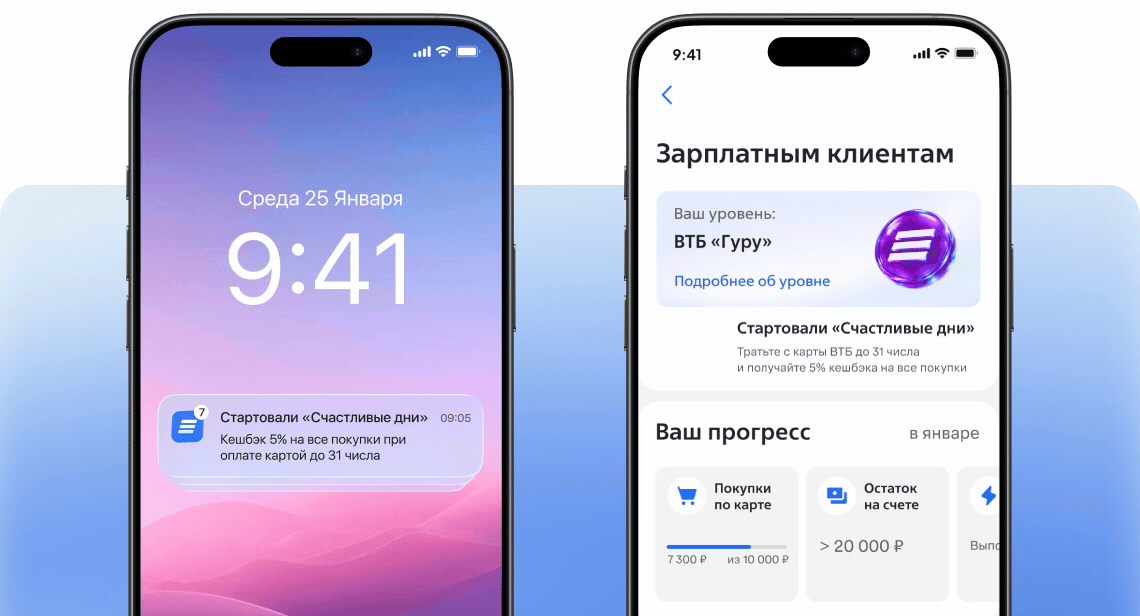
Клиент узнает о старте «Счастливых дней» из автоматического Push-уведомления. В разделе «Зарплатным клиентам» активируется блок, фокусирующий внимание на старте события.

5.10. Проверка решения: ВТБ vs Альфа

В разделе 3 мы показали общую картину рынка. Здесь — точечный разбор: как новый тариф выглядит на фоне ключевого конкурента в mass-сегменте, Альфа-Банка.

После того как решение собрано, мы вернулись к главному вопросу: закрывает ли новый тариф разрыв с Альфой? Ниже — сравнение в UX-разрезе: не просто проценты, а сценарии, когда клиент решает — остаться в ВТБ или перейти к Альфе.

Параметр ВТБ (Тариф «Зарплатный» 3.0, уровень «ВТБ Гуру») Альфа-Банк (Зарплатный проект) Преимущество ВТБ
Категории кешбэка 4 + 1 (5% на всё) 6 на выбор Проще выбор, есть «на всё»
Кешбэк «на всё» 5% на всё в Счастливые дни (с 12 по 17 и с 25 по 31 число) 1% постоянно Выше % в ключевые дни
Лимит кешбэка 5 000 руб. 5 000 руб. Паритет
Накопительный счёт До 14% годовых До 14% Честная надбавка +5% к базовой ставке без скрытых условий
Кредитные дисконты До 1,5% КН, 0,5% АК, 0,3% ипотека Нет комплексных дисконтов Уникальное преимущество
SMS/Push 0 руб. (при выполнении условий) 0 руб. Паритет
Снятие в ATM 0 руб. 0 руб. Паритет
Переводы СБП До 1 млн. руб. До 1 млн. руб. Паритет
ВЫВОД:

ВТБ выходит в лидеры в накопительных продуктах благодаря прозрачной механике увеличения процентной ставки до 14% годовых (базовые 9% + 5% за уровень ВТБ «Гуру») и уникальным кредитным дисконтам. Альфа-Банк остаётся сильным конкурентом за счет количества стандартных категорий, однако уровень ВТБ «Гуру» полностью нивелирует этот разрыв, предлагая мощную 5-ю суперкатегорию 5% «на всё» в самые важные для клиента дни — дни получения зарплаты.

6. Ожидаемые результаты и метрики успеха

6.1. Сводная таблица результатов

Горизонт Результат Метрика Целевое значение
Краткосрочные (3 мес.) Запуск MVP на тестовой группе Доля охвата 10% ЗП-портфеля
Валидация гипотезы о вовлечённости Доля выполнивших 3+ действий >30%
Сбор данных по выполнению действий Среднее количество действий/клиент >2
Техническая стабильность Uptime системы лояльности >99,5%
Среднесрочные (6–12 мес.) Снижение оттока Годовой отток ЗП-портфеля С ~30% до <25%
Рост среднего остатка Средний остаток на ТС +15–20%
Увеличение POS-активности Объём POS-трат/клиент +15%
Рост вовлечённости в мобильное приложение MAU мобильного банка +25%
Рост числа клиентов, подтвердивших доход через ЕСИА Доля ЗП-клиентов с согласием ЕСИА +20% от текущей базы
Долгосрочные (12+ мес.) Формирование устойчивой модели лояльности Доля клиентов на уровнях ВТБ «Эксперт»/ВТБ «Гуру» >40%
Повышение NPS NPS среди ЗП-клиентов NPS > 45
Снижение зависимости от работодателя Доля самостоятельных переходов С 26% до 35%
Увеличение LTV Средний LTV ЗП-клиента +25%

7. Выводы

7.1. Что делает продукт уникальным

Синхронизация порогов трат с вовлечением в экосистему.

Конкуренты требуют только абстрактный оборот по карте, а ВТБ мотивирует закрывать продуктовые потребности через чек-лист.

Геймификация с прозрачными условиями.

10 действий, 3 для ВТБ «Эксперта», 5 для ВТБ «Гуру» — простая и понятная математика.

«Счастливые дни».

Привязка повышенного кешбэка к датам зачисления ЗП стимулирует тратить в банке в момент наличия средств.

Интеграция с ЕСИА.

Через согласие ЕСИА банк видит подтверждённый доход клиента из Госуслуг — и может предложить зарплатный тариф напрямую, без участия работодателя.

Комплексные кредитные дисконты.

Уникальное на рынке предложение дисконтов одновременно по всем кредитным направлениям.

7.2. Критические факторы успеха

Фактор Почему важно Как обеспечить
Прозрачность условий 67% респондентов предпочитают простые условия Чёткие цифры в МП, без формул
Быстрая визуализация прогресса Геймификация работает при видимом прогрессе Прогресс-бар «X из 10», push-уведомления
Регулярная коммуникация Клиенты не знают о преимуществах CRM-кампании, push, in-app сообщения
Сбалансированная экономика Переизбыток бонусов приведёт к убыткам Дифференциация по уровням, пороги остатков
Техническая стабильность Сбои разрушают доверие Тестирование, мониторинг, fallback-механизмы

7.3. Дизайн-риски и их митигация

При проектировании механики мы осознавали, что даже продуманное решение может не сработать, если пользователь его не поймёт или не заметит. Ниже — ключевые дизайн-риски и способы их митигации, заложенные в интерфейс.

Риск

Клиент не поймёт механику уровней

Решение

Заменили абстрактные баллы на чек-лист из 10 действий с прогресс-баром. Пороги чёткие: 3 действия = ВТБ «Эксперт», 5 = ВТБ «Гуру».

Риск

Клиент не заметит «Счастливые дни»

Решение

В интерфейсе сделали акцент на дни с повышенным кешбэком. Также предусмотрены push-уведомления в даты зачисления зарплаты.

Риск

Молодые клиенты не вовлекутся

Решение

Добавили lifestyle-действие в список: оплата 3 поездок на такси или каршеринга. Это закрывает потребность сегмента 18–24 лет.

Риск

Пользователь не видит прогресса текущего уровня

Решение

Дашборд с прогресс-баром вынесен на главный экран раздела, без необходимости искать его.

7.4. Этапы развития тарифа

Этапы развития тарифа синхронизированы с горизонтами метрик из раздела 6. Каждая фаза имеет контрольную точку, на которой измеряются соответствующие показатели.

Фаза 1: MVP 0–3 мес.

Запустить базовую механику 3 уровней с 10 действиями. Сфокусироваться на 5 наиболее простых действиях (платежи, покупки, зачисления). Контрольная точка — краткосрочные метрики раздела 6: охват 10% ЗП-портфеля, доля выполнивших 3+ действий >30%, uptime системы >99,5%.

Фаза 2: Расширение 3–6 мес.

Добавить персонализированные офферы на основе аналитики поведения. Внедрить ML-модели для предсказания оттока. Промежуточный этап между MVP и масштабированием — готовит инфраструктуру для среднесрочных метрик.

Фаза 3: Масштабирование 6–12 мес.

Расширить программу на не-ЗП клиентов с подтверждённым доходом через ЕСИА. Интегрировать партнёрские программы (такси, фитнес, рестораны). Контрольная точка — среднесрочные метрики раздела 6: снижение оттока с ~30% до менее 25%, рост среднего остатка на 15–20%, рост MAU на 25%.

Фаза 4: Эволюция 12+ мес.

Перейти от «действий» к «привычкам» — автоматическое начисление бонусов за регулярные паттерны поведения без явных условий. Контрольная точка — долгосрочные метрики раздела 6: доля клиентов на уровнях ВТБ «Эксперт»/ ВТБ «Гуру» >40%, NPS >45, рост LTV на 25%.

8. Итог

Тариф «Зарплатный» v3.0 — это не обновление программы лояльности. Это трансформация отношения клиента к банку: от «зарплатного рабства» к осознанному выбору. Команда спроектировала систему, которая:

  • Понятна — клиент за 5 секунд понимает, какой у него уровень и что нужно сделать для следующего.
  • Мотивирует — геймификация работает без ощущения «детского сада», это взрослый финансовый продукт.
  • Вовлекает капитал — прогрессивная ставка до 14% годовых и эксклюзивные суперкатегории мотивируют сохранять ФОТ в банке.
  • Прозрачна — никаких скрытых условий, сложных формул и «подводных камней».
Описание изображения
Финальный интерфейс Тарифа Зарплатный 3.0

Результат —

Снижение оттока ЗП-портфеля, рост POS-активности и формирование устойчивой модели лояльности, где клиент остаётся с банком не потому, что «так решил работодатель», а потому, что ему здесь выгодно и комфортно.

Мои контакты:
+7 (960) 065-01-01