FinRise — MVP финтех-приложения (minimum viable product) для управления личными финансами с возможностью создавать внутренние счета. На текущий момент реализованы два типа счетов: депозитный и накопительный. Приложение позволяет отслеживать поступления и траты в заданном интервале времени, планировать и контролировать расходы. При этом в текущей версии нет ни одного сценария для совместного накопления.
Совместный счёт
Проектирование | Дизайн интерфейса
Совместный счёт в приложении FinRise
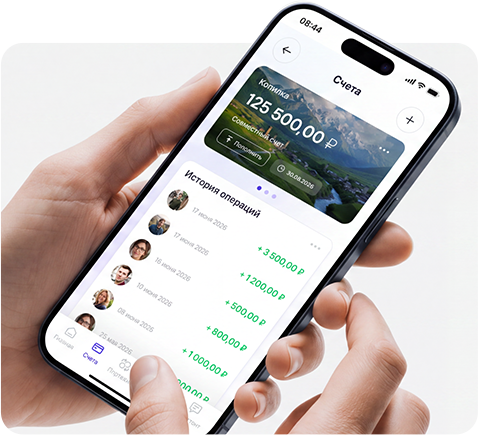
Создание функционала совместного счёта («Копилки») для объединения группы людей, планирующих общее накопление.
1. Постановка задачи

1.1. Контекст
1.2. Проблема
Пользователи, ведущие общий бюджет (пары, семьи, друзья, коллеги), вынуждены использовать переводы на карту одного человека, вести учёт средств в Excel или использовать сторонние трекеры. Это приводит к:
- трудоёмкому ручному учёту в формате «кто, сколько и когда внёс»;
- конфликтам и недоверию внутри группы из-за непрозрачности баланса;
- потере мотивации — перечисления в «копилку» становятся редкими, а процесс накопления часто саботируется.
Банковские приложения не умеют группировать переводы по целям. В итоге совместное накопление превращается во вторую бухгалтерию.
1.3. Задача
Спроектировать в приложении FinRise функционал совместного счёта («Копилки»),который позволит группе людей копить на общую цель: видеть прогресс, отслеживать взносы каждого и договориться о правилах траты.
1.4. Ограничения
- Интеграция в существующий UX приложения FinRise
- Работа внутри экосистемы: на этапе MVP поступление средств осуществляется только с внутренних счетов пользователей FinRise
- Приглашение внешних участников (не зарегистрированных в FinRise) реализуется через реферальную ссылку: авторизация по номеру телефона и СМС-коду. Интеграция с Системой быстрых платежей (СБП) и внешними банками вынесена в план развития следующих версий.
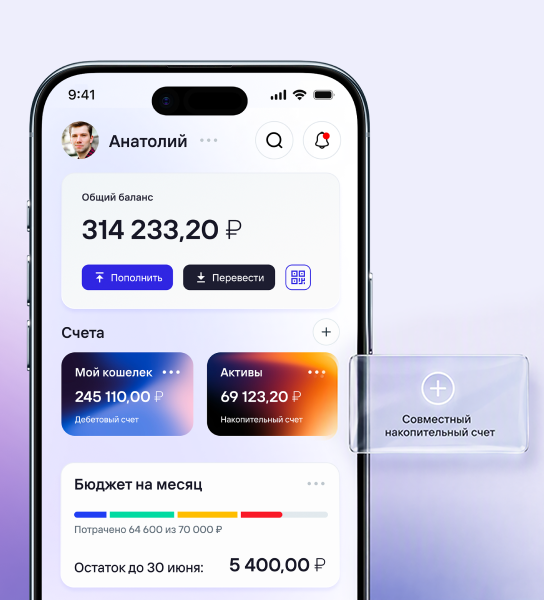
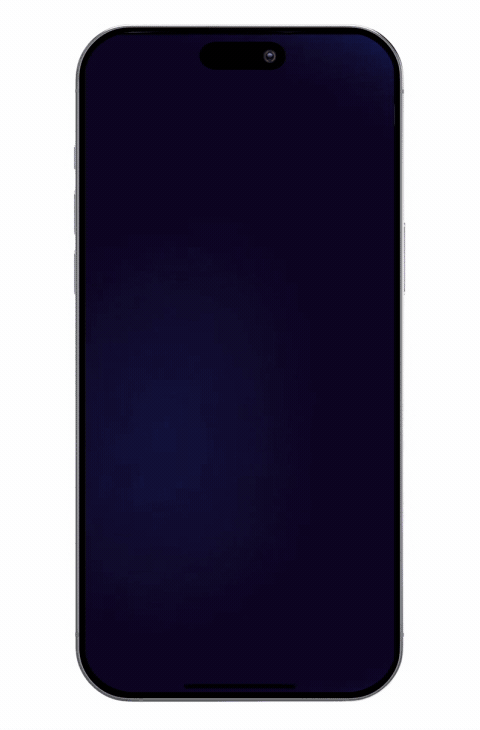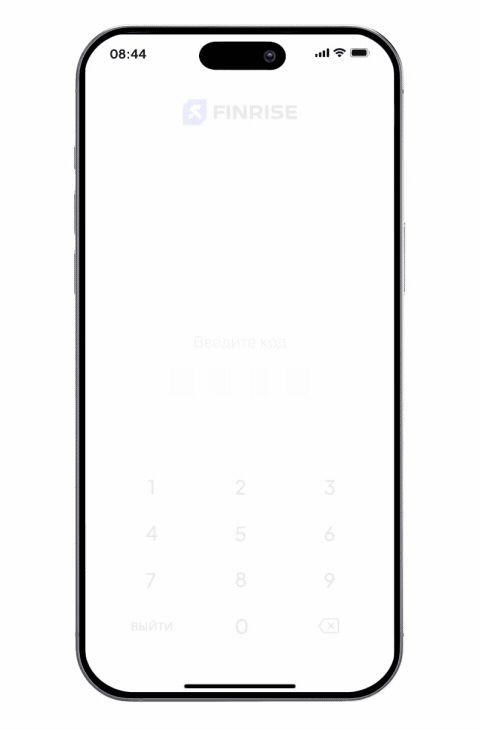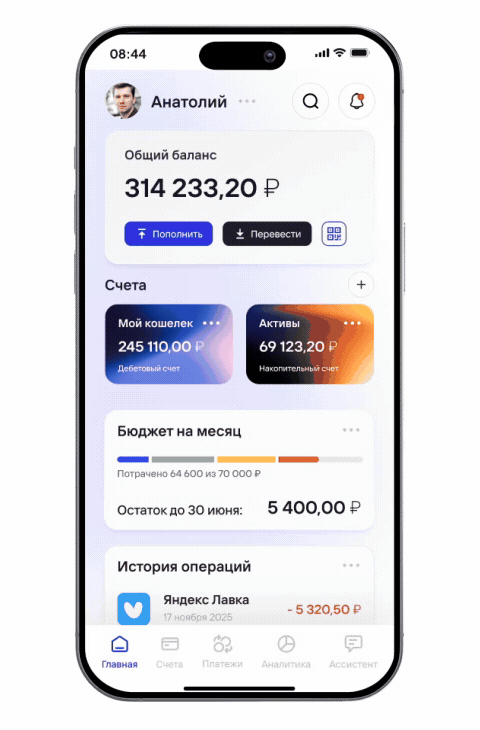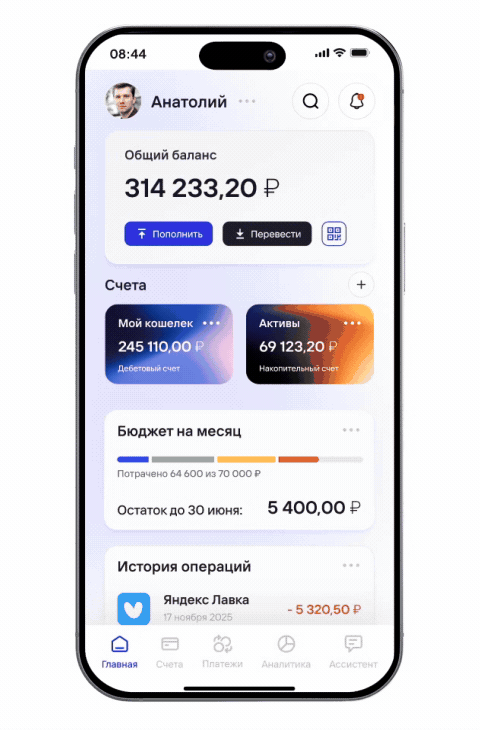
Главный экран приложения. Блок существующих счетов. Задача по реализации дополнительного счета.
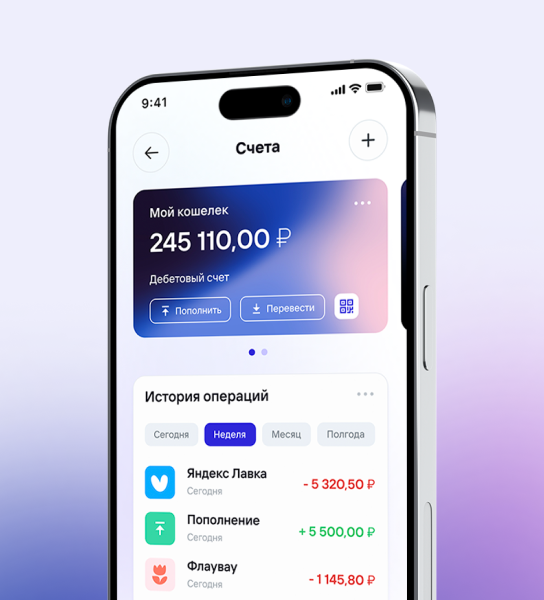
Раздел приложения «Счета».
2. Анализ конкурентов

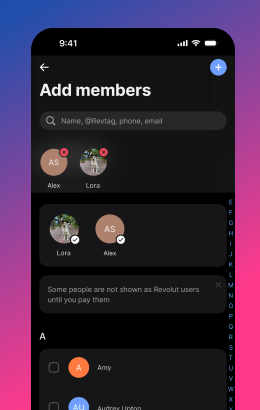
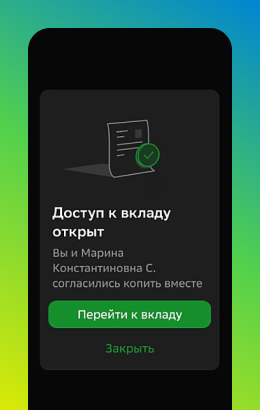
В начале я провёл сравнительный анализ восьми финансовых продуктов, в которых присутствует функционал совместных накоплений: Revolut, Monzo, Т-Банк, Сбер, ВТБ, ЮMoney, Райффайзенбанк и Ally Bank. Сформировал таблицу возможностей совместных накоплений в каждом приложении, а также провел аудит пользовательского опыта ключевых сценариев.
Цель: изучить решения по совместным счетам в приложениях конкурентов и выявить функциональные пробелы для проработки в приложении FinRise.
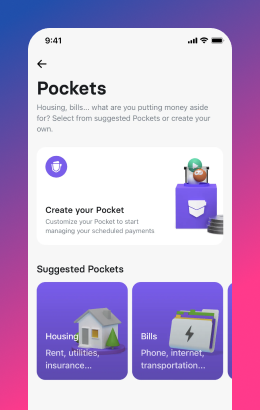
Revolut
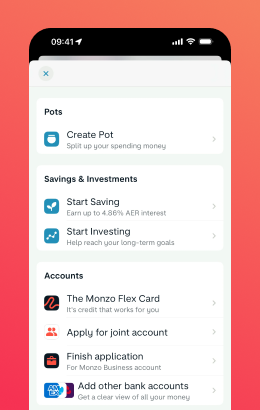
Monzo
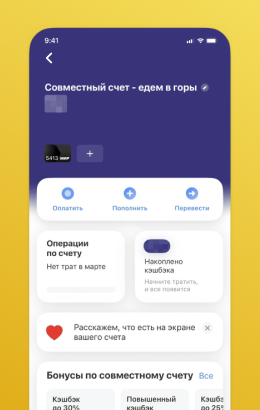
Т-Банк
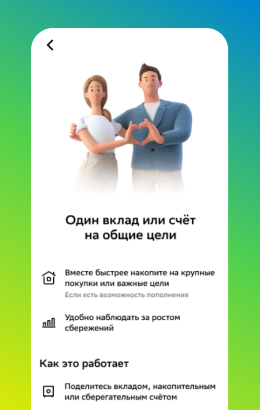
Сбербанк
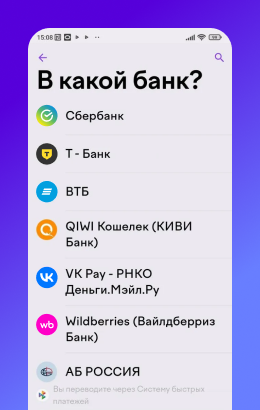
ЮMoney
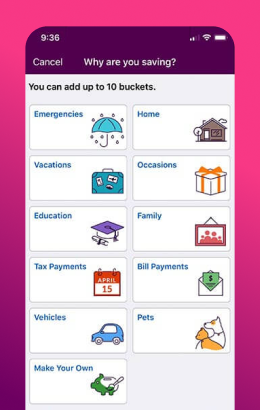
Ally Bank
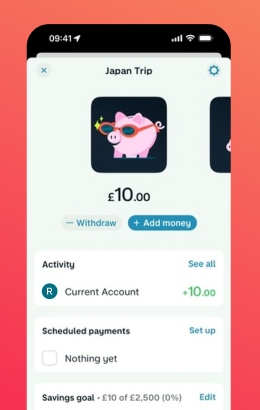
Monzo
Revolut
Revolut
Monzo
Т-Банк
Сбербанк
ЮMoney
Ally Bank
Monzo
Revolut
Сбербанк
Revolut
Monzo
Т-Банк
Сбербанк
ЮMoney
Ally Bank
Monzo
Revolut
Revolut
Monzo
Т-Банк
Сбербанк
ЮMoney
Ally Bank
Monzo
Revolut
2.1. Сводная таблица функционала
| Разработчик (Продукт) | Совместный счёт | Цель / Сумма | Срок накопления | Прогресс-бар | Участники | Вывод средств |
|---|---|---|---|---|---|---|
 (Group Pockets) |

|
|

|
|
Не ограничено | С разрешения владельца счёта |
 (Joint Pots) |
|
|
|
|
2 |
Равные права
|
 (Совместный счёт) |
|
|
|
|
до 10 |
|
 (Цели + Совместный доступ) |

|
|
|
|
до 10 |
Только пополнение
|
 (Семейная копилка) |
|
|
|
|
до 6 |
|
 (Совместные счета) |
|
|
|
|
до 10 |
|
 (Конверт) |
|
|
|
|
1 (индивидуальный счёт) |
Владелец счёта
|
 (Savings Buckets) |
|
|
|
|
2 |
|
— Доступно
— Недоступно
— Реализовано частично
2.2. Ключевые выводы и гипотезы
На основе анализа 8 продуктов я сформулировал 5 предположений о болях пользователей. Эти предположения (гипотезы B1–B5) впоследствии были проверены в интервью с реальными пользователями (раздел 3).
2.3. Сводная таблица: выводы → гипотезы → решения
| № | Вывод | Предположение | Гипотеза | Статус | Решение для FinRise |
|---|---|---|---|---|---|
| 1 |
Разрыв между целеполаганием и совместностью
Лучшие инструменты визуализации целей (Райффайзенбанк, Сбер) — индивидуальные. Совместные счета (Т-Банк, ЮMoney) не имеют фокуса на цель. |
Пользователи стоят перед выбором цели накопления или совместного пользования общего счета. |

Пользователи выбирают: удобное целеполагание или совместное накопление. |
Подтверждена
4/10 респондентов
|
Объединить в интерфейсе жесткое целеполагание (сумма, срок, визуальный прогресс) и мультипользовательский доступ. |
| 2 |
Асимметрия прав в интерфейсе
В 90% рассмотренных продуктов создатель счета — единоличный владелец денег. Остальные участники — бесправные «доноры». Исключение — Monzo, но там нужен полноценный joint account. |
Неравные права и роли в интерфейсе («Владелец» и «Участник») создают психологический барьер и снижают вовлечённость. |

Неравноправие в интерфейсе («Владелец» и «Участник») создаёт психологический барьер и снижает вовлечённость. |
Подтверждена
5/10 респондентов
|
Внедрить интерфейсное равенство. На уровне UI все участники видят одинаковые экраны и обладают равными правами, а правила вывода средств прозрачно регулируются соглашением при старте. |
| 3 |
Отсутствие персонального трекинга вкладов
Продукты либо скрывают, кто сколько внёс (Revolut), либо выдают в виде нечитаемой ленты транзакций (ЮMoney). Ни один конкурент не показывает личный прогресс каждого участника. |
Отсутствие наглядного личного вклада приводит к конфликтам и путанице кто сколько внес, чей взнос в сумме больше. |

Отсутствие наглядного личного вклада приводит к межличностным конфликтам и путанице. |
Подтверждена
7/10 респондентов
|
Аватары участников с персональными шкалами выполнения своей доли («Алексей: 45 000 ₽ из 50 000 ₽»). |
| 4 |
Игнорирование социальной механики
Финансовые приложения относятся к совместным накоплениям как к обычной транзакционной рутине. Нет промежуточного празднования или челленджей. |
Динамика сборов угасает из-за отсутствия внешних триггеров и напоминаний. |

Динамика сборов угасает из-за отсутствия внешних триггеров и напоминаний и похвалы за внутренние достижения прогресса. |
Подтверждена
4/10 респондентов
|
Спроектировать систему автоматических дружелюбных триггеров (стрики, поздравления с достижением шага цели), которые снимут с создателя счета роль «коллектора». |
| 5 |
Высокий барьер входа
Для старта совместного накопления банки требуют пройденный KYC (Monzo, Т-Банк) или громоздкие «семейные группы» (ВТБ, Сбер). |
Длинный путь авторизации участников совместного счета заставляет их возвращаться к обычным переводам на карту. |

Длинный и сложный путь авторизации участников заставляет возвращаться к обычным способам перевода финансов. |
Подтверждена
8/10 респондентов
|
Мгновенный вход для внешних участников по реферальной ссылке или QR-коду (номер телефона + СМС-код) с возможностью сразу увидеть интерфейс совместного счета «Копилки». |
3. Исследование: интервью с пользователями

На этапе исследования я провёл 10 глубинных интервью с пользователями, имеющими опыт совместных накоплений. Анализ ответов позволил выявить устойчивые сценарии использования, подтвердить ключевые гипотезы и найти пробелы в используемых приложениях.
Эти паттерны были синтезированы в 3 унифицированные персоны — они стали базой для приоритизации функционала в MVP.
3.1. Персоны
 Персона 1
«Анна, 27 лет, продакт-менеджер» (Планирующая пара)
Демография:
25–35 лет, совокупный доход средний / выше среднего.
Контекст:
Живёт вместе с партнёром (в браке или без), копит на крупные цели (первый взнос по ипотеке, отпуск, ремонт).
Боли:
Сложно прогнозировать дату достижения цели, ручной учёт в Google Таблицах утомляет, возникают микроконфликты из-за разницы в скорости пополнения.
Мотивация:
Видеть общее финансовое будущее в понятных графиках, двигаться к цели как команда.
JTBD 1:
Когда мы копим с партнёром, я хочу видеть прозрачный прогресс, чтобы не ссориться и не вести учёт вручную.
JTBD 2:
Когда мы приближаемся к цели или достигаем её, я хочу, чтобы трата средств была прозрачной и подтверждалась всеми участниками, чтобы никто не мог единолично опустошить копилку.
 Персона 2
«Денис, 30 лет, разработчик» (Компания друзей)
Демография:
20–30 лет, студенты старших курсов, молодые специалисты.
Контекст:
Совместная аренда жилья, организация вечеринок, сборы на подарки или поездки.
Боли:
Кто-то постоянно забывает сдать деньги, организатору неловко выступать в роли просителя и «выбивать» долги, хаос в чатах мессенджеров.
Мотивация:
Собрать нужную сумму быстро, прозрачно и без неловких разговоров.
JTBD 1:
Когда я организую сбор, я хочу автоматически напоминать отстающим, чтобы не тратить энергию, время и не портить отношения.
JTBD 2:
Когда я сдаю деньги на общую поездку или мероприятие, я хочу быть уверен, что все вносят равные доли, чтобы процесс был справедливым.
 Персона 3
«Марина, 43 года, мама двоих детей» (Семья с детьми)
Демография:
35–50 лет, имеет детей школьного возраста, активно подключает старшее поколение (бабушек/дедушек).
Контекст:
Сборы на детские лагеря, репетиторов, крупные семейные праздники.
Боли:
Пожилые родственники путаются в сложных банковских интерфейсах, тяжело контролировать целевое расходование средств.
Мотивация:
Простой, доступный интерфейс для всех поколений, где сразу видно, на что пойдут собранные деньги.
JTBD:
Когда мы всей семьей собираем деньги, я хочу иметь простой способ добавления родственников, чтобы даже старшее поколение могло участвовать.
3.2. Главные инсайты по итогам интервью
-
Инсайт 1
Рутина ручного учёта.
7 из 10 респондентов тратят до 30 минут в неделю на заполнение сторонних таблиц, заметок или бумажных блокнотов просто потому, что банковское приложение не умеет группировать переводы по целям.
-
Инсайт 2
Психологический дискомфорт роли «Участника сбора».
Пользователи признались, что когда они видят в приложении плашку «Владелец счета: [Имя]», у них снижается мотивация вносить туда деньги, так как они подсознательно не воспринимают этот счёт как свой собственный.
-
Инсайт 3
Потребность в краудфандинговом UX.
Респонденты хотят видеть интерфейс, похожий на платформы вроде Kickstarter или социальные счетчики дедлайнов (в стиле «осталось 40 дней, собрано 60%»), а не выписку по расчётному счёту.
-
Инсайт 4
Автоматизация деликатных напоминаний.
Я ненавижу писать в чат "ребята, скидываемся" Пользователи остро нуждаются в том, чтобы приложение само брало на себя функцию отправки системных напоминаний о дедлайнах.
4. Приоритизация функционала

По результатам исследования ключевых сценариев 8 финансовых продуктов и 10 проведенных интервью я сформулировал 11 конкретных решений: часть функционала вошла в ядро MVP, часть запланирована на последующие релизы (v1.1 и v2.0), несколько фичей отложены до подтверждения долгосрочной ценности.
В таблице ниже — приоритизированный набор функционала: сначала решения, критичные для запуска первой версии (Must-have для MVP), затем улучшения, которые усиливают опыт в ближайших релизах, и отдельно учтена часть дополнительного функционала, сформированного из потребностей респондентов, участвовавших в интервью.
Метод: фреймворк MoSCoW4.1. План решений по MVP
| Приоритет / Функционал | Гипотеза | Обоснование | Релиз | Комментарий |
|---|---|---|---|---|
 Индивидуальный трекер вкладов |
B3
Отсутствие наглядного личного вклада приводит к межличностным конфликтам и путанице. |
Подтверждено 7/10 респондентов. Устраняет ручной учёт взносов. |
Текущая версия MVP. |
⚡ Риск без реализации:
Продукт не решает главную проблему, пользователи продолжат пользоваться привычными способами. |
 Упрощённый онбординг (ссылка/QR) |
B5
Длинный и сложный путь авторизации участников заставляет возвращаться к обычным способам перевода финансов. |
Главный барьер для 8/10 респондентов. Быстрый вход без KYC для малых сумм. |
Текущая версия MVP. |
⚡ Риск без реализации:
Высокий отток (Drop-off) на этапе приглашения участников. |
 Интерфейсный паритет прав |
B2
Неравноправие в интерфейсе («Владелец» и «Участник») создаёт психологический барьер и снижает вовлечённость. |
Снимает сильный психологический барьер «второстепенности» (5/10 респондентов). |
Текущая версия MVP. |
⚡ Риск без реализации:
Низкая вовлечённость приглашённых участников. |
 Визуальное целеполагание (Дата + Срок + Прогноз) |
B1
Пользователи выбирают: удобное целеполагание или совместное накопление. |
Ценность для 4/10 респондентов, критично для долгосрочных целей пар. |
Релиз v1.1. Базовый экран — в MVP, умный предиктивный прогноз — в v1.1. |
|
 Системные push-напоминания |
B4
Динамика сборов угасает из-за отсутствия внешних триггеров и напоминаний и похвалы за внутренние достижения прогресса. |
Закрывает боль «неловких разговоров» для сегмента друзей (4/10 респондентов). |
Релиз v1.1. В MVP — ручной триггер «Напомнить всем», в v1.1 — автоматический функционал. |
|
 Экспорт истории операций (PDF/CSV) |
B3
Отсутствие наглядного личного вклада приводит к межличностным конфликтам и путанице. |
Необходимо узкому сегменту пользователей (1/10 респондентов) для детального аудита. |
Перенесено в v2.0. |
|
 Анонимные взносы |
Специфический сценарий для благотворительности или касс взаимопомощи (1/10 респондентов). |
Перенесено в v2.0. |
||
 Pledge-механика (Обещание платежа) |
Механика фиксации намерения сдать деньги без моментального списания. |
Перенесено в v2.0. |
||
 Начисление процентов на остаток «Копилки» |
Усложняет юридическую структуру MVP, не является core-ценностью для пользователей на старте. |
|||
 Прямая интеграция с внешними банками через СБП |
Ограничение архитектуры MVP. Все транзакции идут строго через внутренние счета FinRise. |
|||
 Внутригрупповое P2P-кредитование |
Высокие юридические риски, требует дополнительных банковских лицензий. |
 — Must-have
 — Should-have
 — Could-have
 — Won’t-have
5. Customer Journey Map

На основе интервью и валидации гипотез B1–B5 я построил карту текущего пути клиента при совместных накоплениях. Она помогает увидеть полную картину: от осознания потребности до достижения цели. Карта выявляет ключевые боли, эмоциональные спады и возможности для улучшения опыта.
Ключевой персонаж:
Анна, 27 лет, продакт-менеджер. Синтезирует в себе паттерны планирования и чувствительность к интерфейсному равноправию.
Сценарий:
Вместе с партнером копит на первоначальный взнос для покупки квартиры (цель: 3 000 000 ₽, срок — 18 месяцев).
| Этап |
1
Осознание и Поиск
|
2
Создание «Копилки»
|
3
Первый взнос
|
4
Регулярный трекинг
|
5
Целевая трата
|
6
Расформирование
|
|---|---|---|---|---|---|---|
|
Действие
|
Ищет способ копить вместе, находит FinRise. | Создаёт копилку: сумма, срок, отправляет инвайт партнёру. | Партнёр переходит по ссылке → регистрация → первый взнос. | Заходят на дашборд, смотрят прогресс, вносят регулярно. | Цель достигнута. Перевод на оплату. | Анна или участник решает выйти из копилки (ссора, разногласие, отмена цели). |
|
Мысли
|
«Надоели таблицы. Где счёт — наш, а не только мой?» | «Не будет ли 20 шагов регистрации? Партнёр разберётся?» | «Деньги защищены? Вижу шкалу — я не гость». | «15% за месяц. Партнёр не отстаёт — супер!» | «Ура! Как безопасно вывести деньги?» | «Как разделить остаток? Хочу забрать свою часть и уйти.» |
|
Эмоции
|
Надежда
⭐⭐⭐
Сомнение
⭐⭐⭐
|
Вовлечённость
⭐⭐⭐⭐⭐
Тревога
⭐⭐⭐⭐
|
Облегчение
⭐⭐⭐⭐⭐
Удовлетворение
⭐⭐⭐⭐⭐
|
Мотивация
⭐⭐⭐⭐⭐
Спад тонуса
⭐⭐⭐
|
Эйфория
⭐⭐⭐⭐⭐
Осторожность
⭐⭐⭐⭐
|
Напряжение
⭐⭐⭐⭐⭐
Доверие
⭐⭐⭐⭐⭐
|
|
Точки контакта
|
App Store, маркетинговый лендинг, социальные сети. | Flow создания совместного счета, отправка приглашений. | Страница онбординга, экран открытия внутреннего счёта, первое push-уведомление. | Дашборд копилки, периодический push-отчёт. | Экран вывода средств, push-оповещение для всех участников. | Экран расчёта долей, подтверждение от всех участников, перевод на личные счета. |
|
Проблемы / боли
|
Продукт кажется закрытым для друзей и неформальных групп.
|
Опасение сложного КYC для участников. Поле «владелец счета» = напряжение.
|
Боязнь, что деньги принадлежат только Анне.
Не видно, сколько внёс другой.
|
Успеем к дедлайну?
Интерес падает через 2–3 месяца.
|
Один заберёт всё без спроса?
|
Споры о долях.
Выход одного = закрытие копилки?
|
|
Возможности
|
Позиционирование: «Копите с кем угодно». | Первый вопрос: «На что копим?» Нет поля «владелец». | Баланс общий, взносы видны всем. Push группе. | Прогноз: «Успеете на 2 недели раньше». Стрики, milestones. | Multi-sig: трата требует согласия всех. Категория траты. | Авто-расчёт долей. Выход одного без закрытия копилки. |
6. Результат

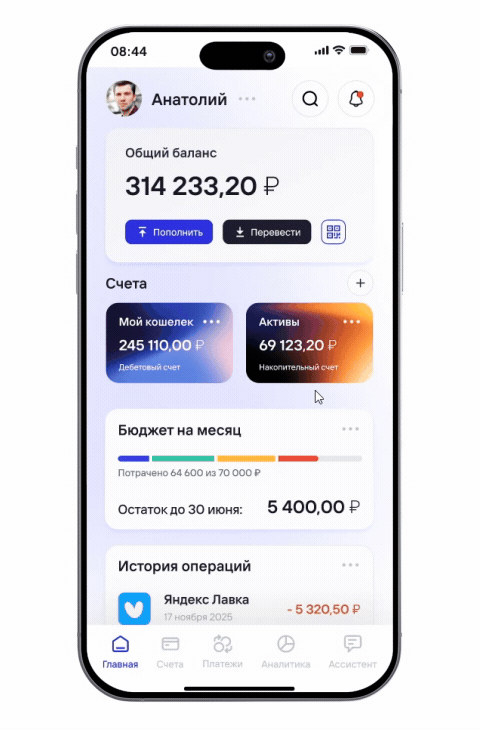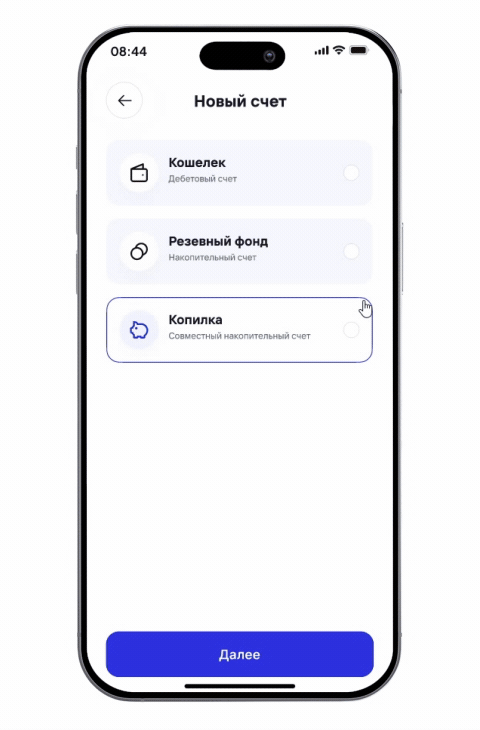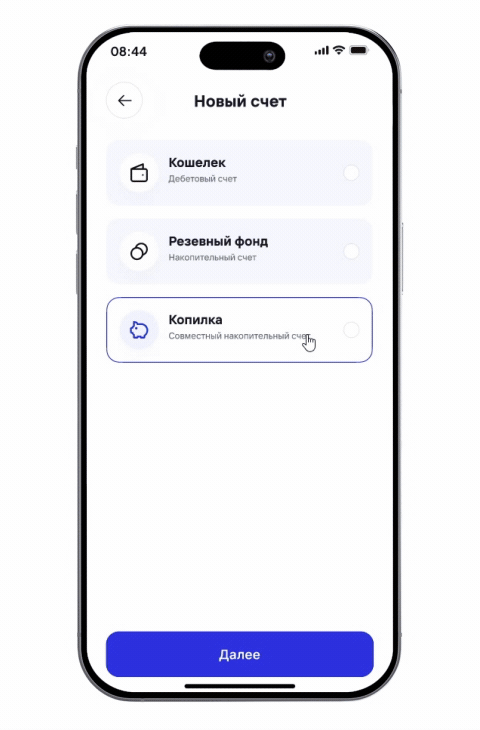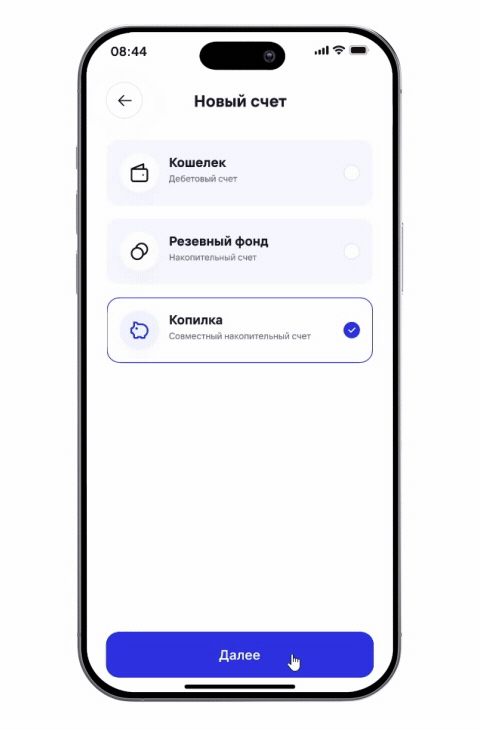
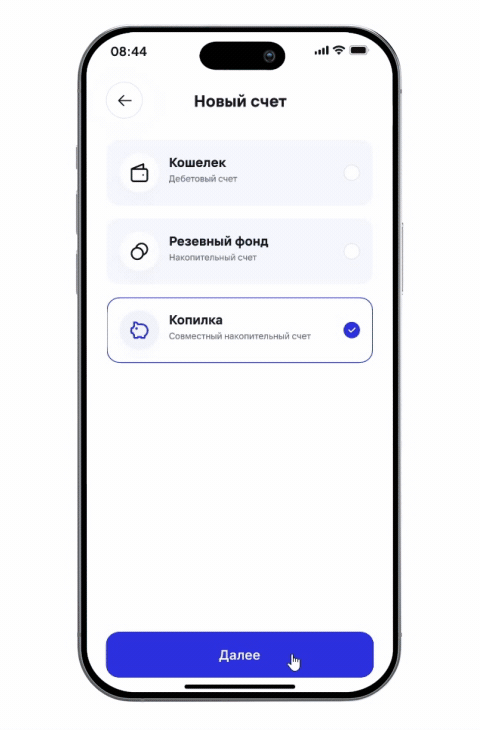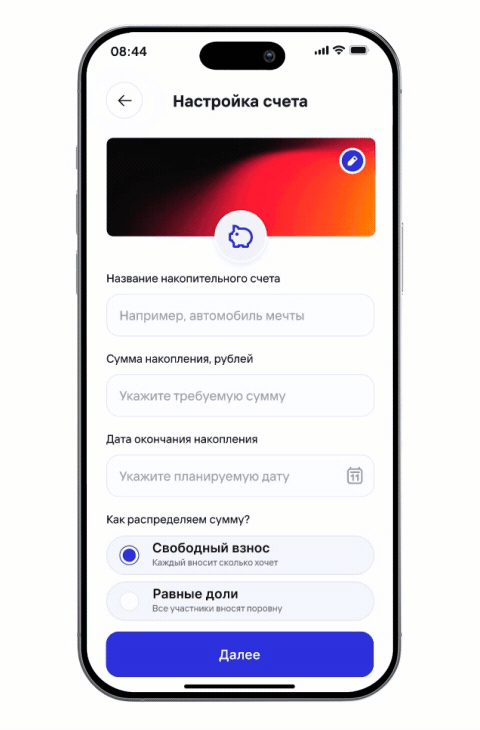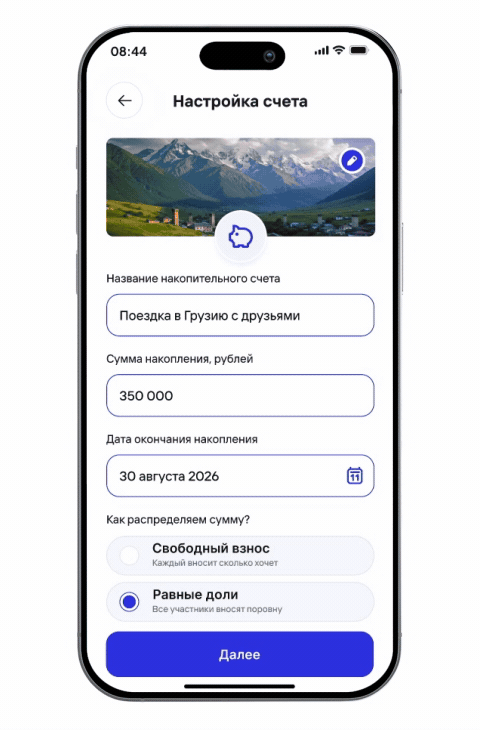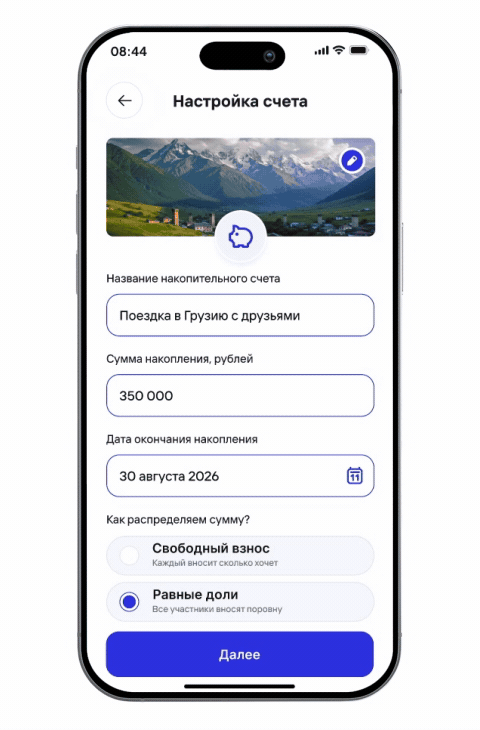
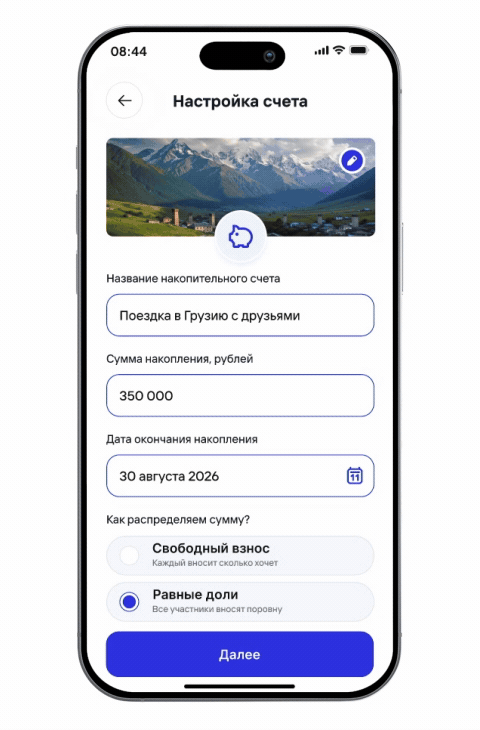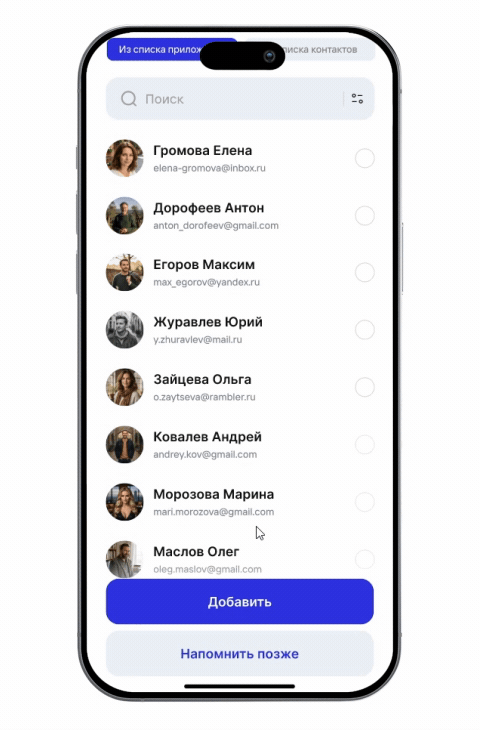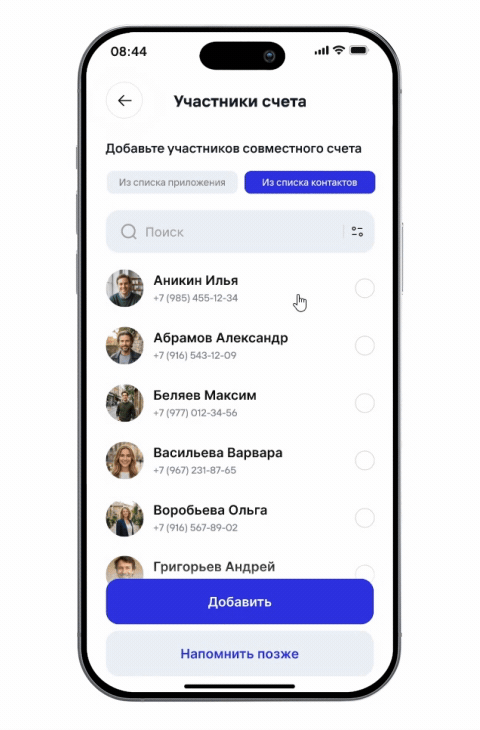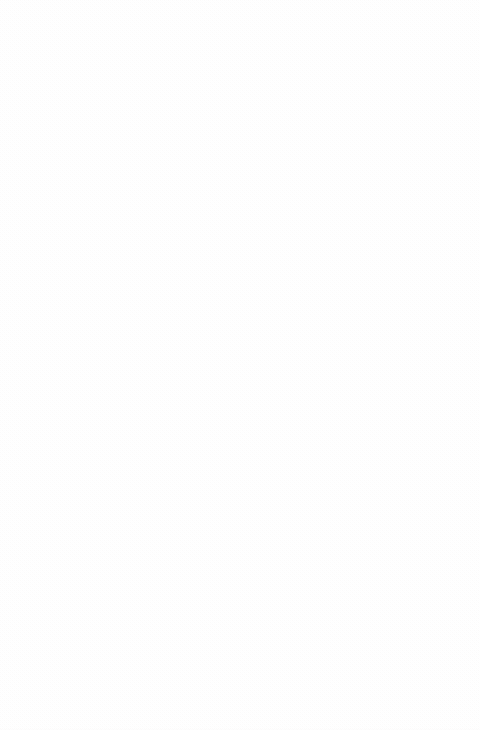
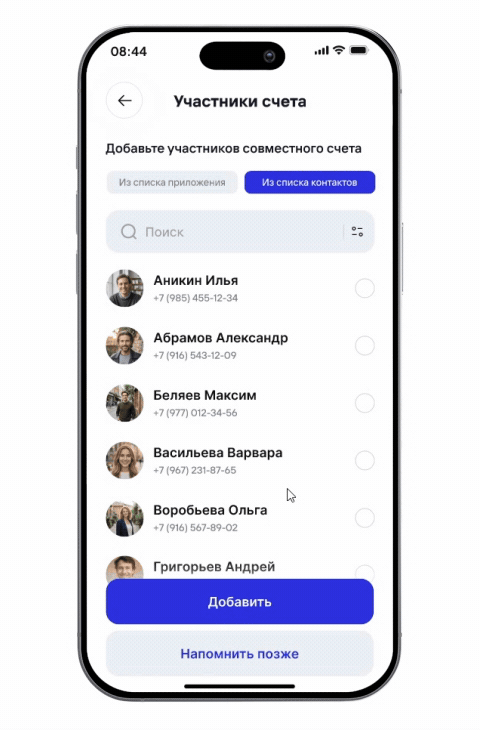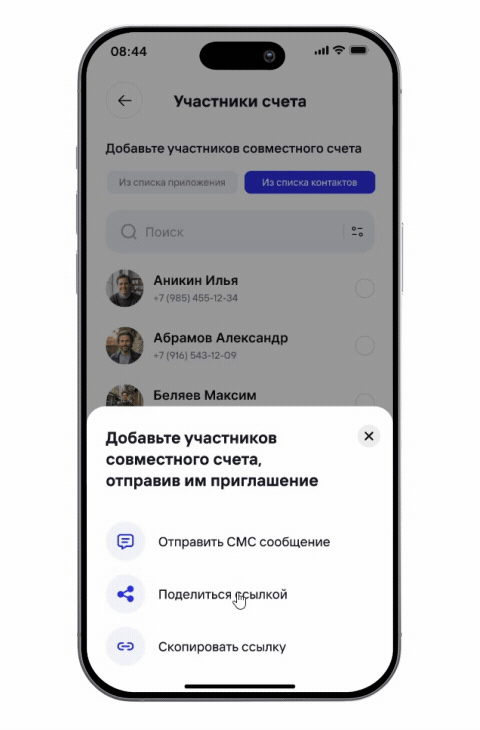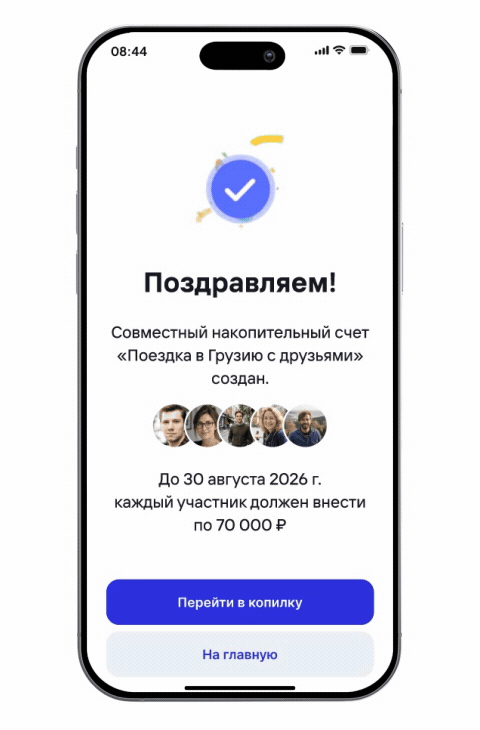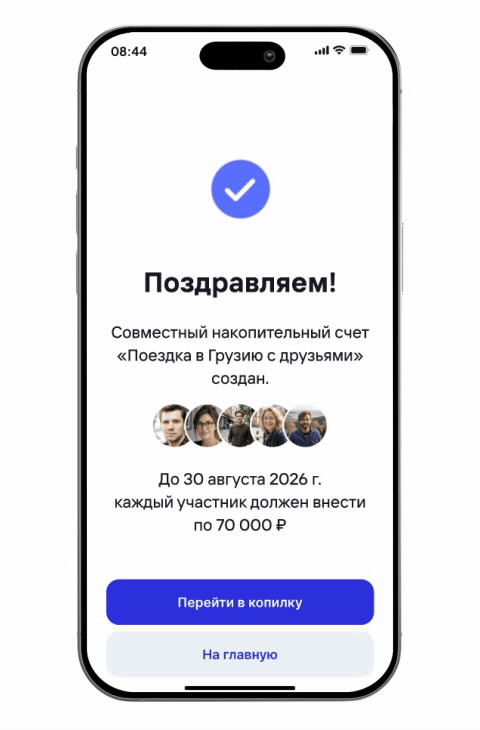
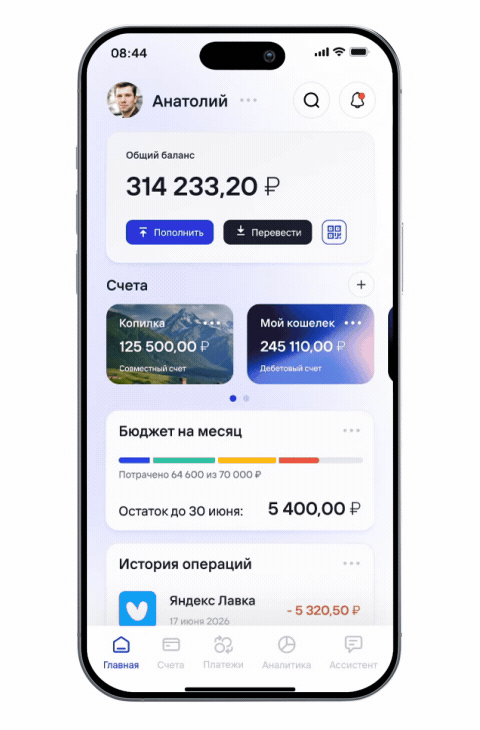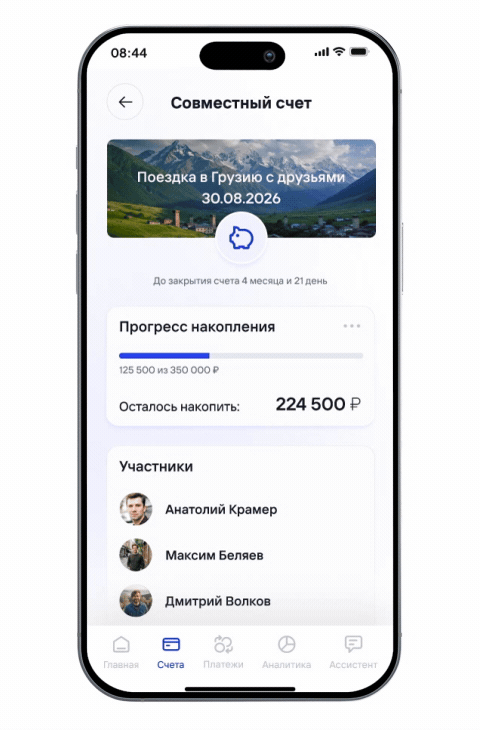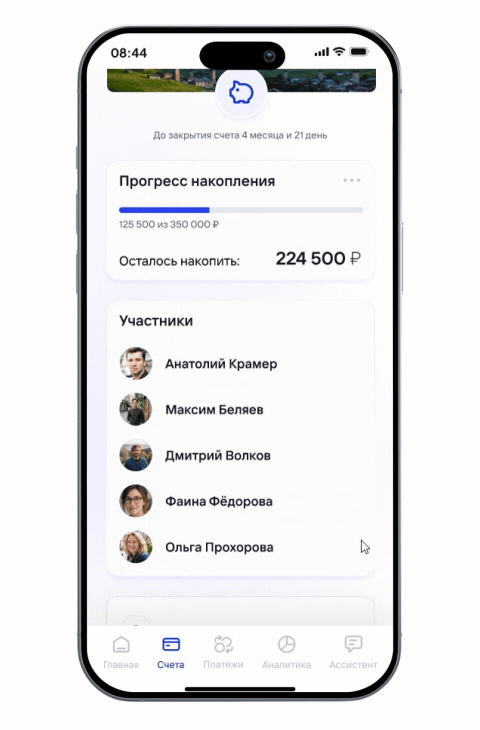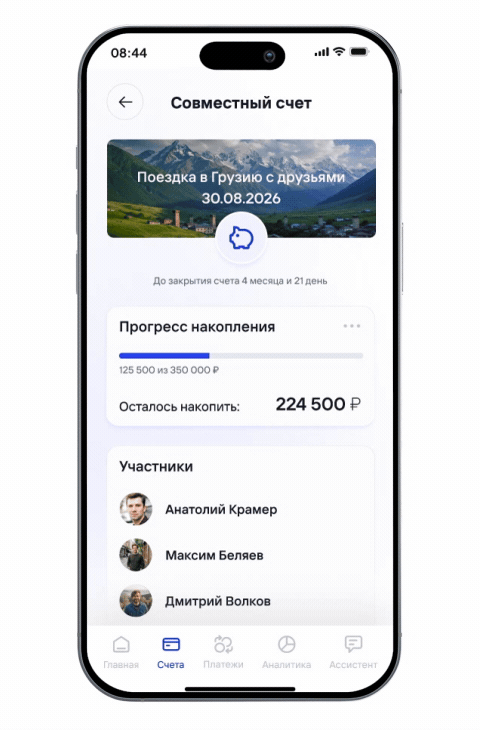
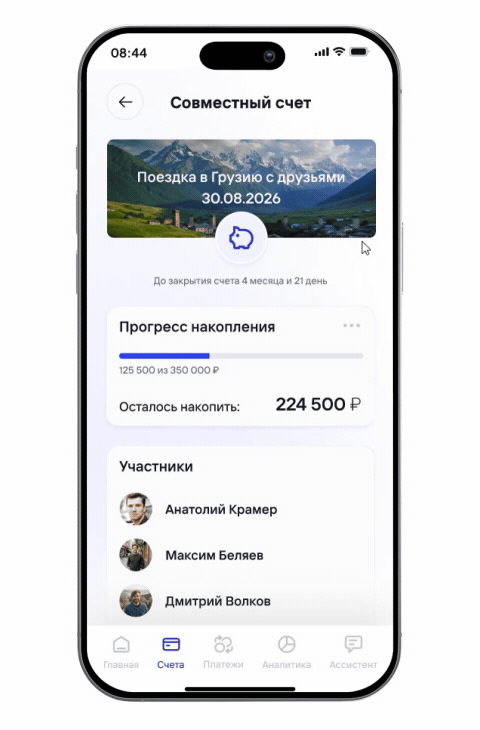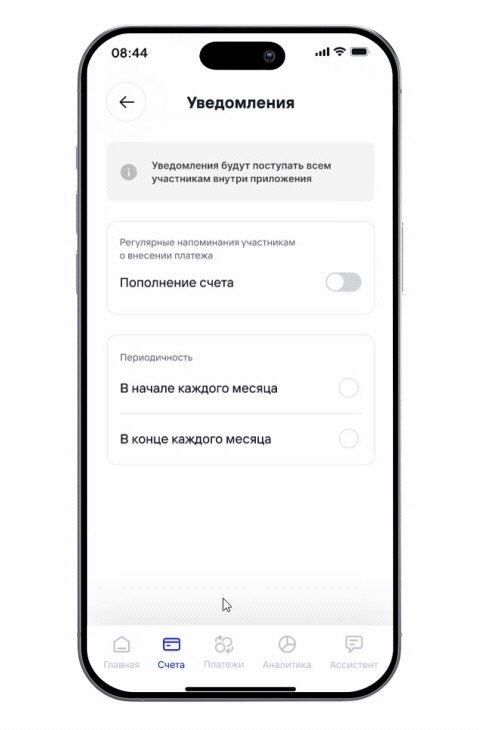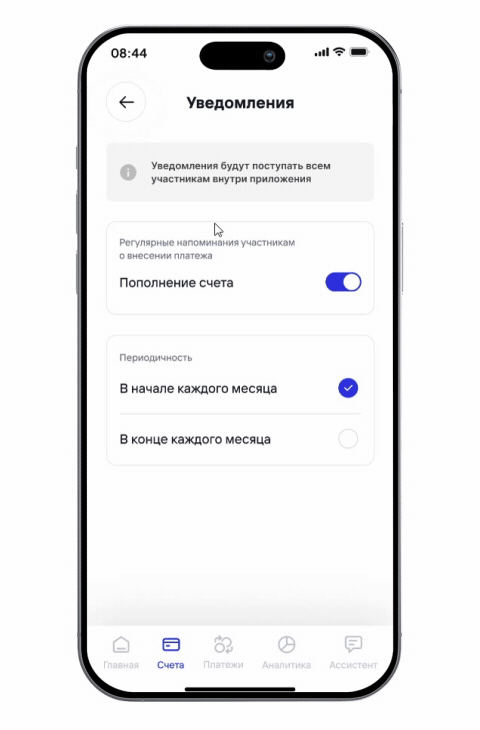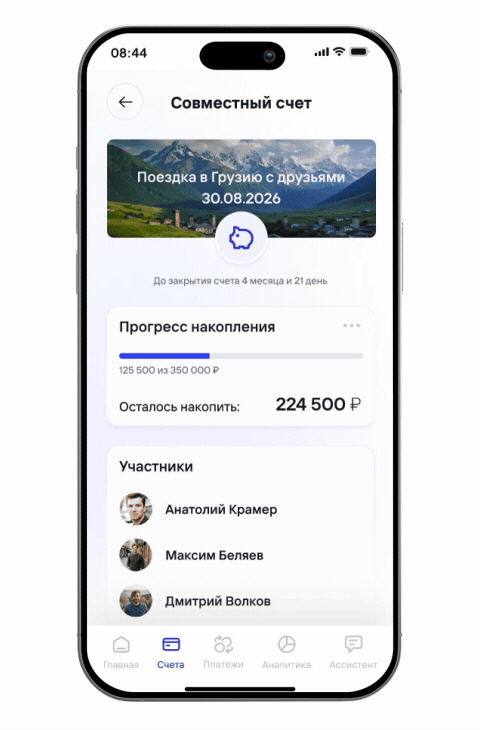
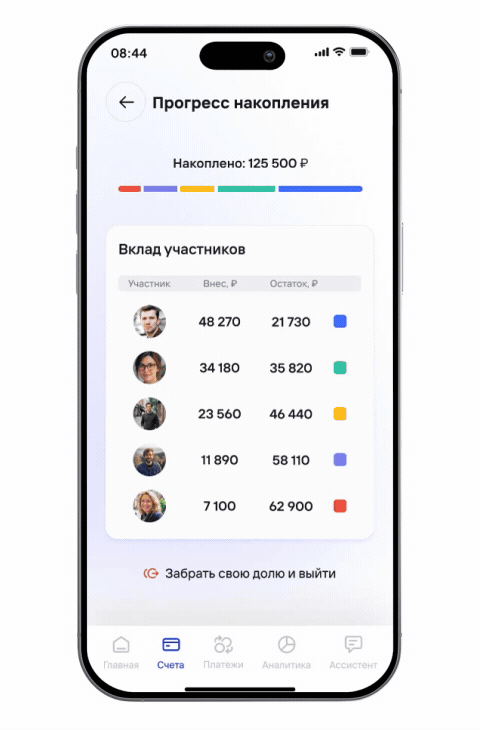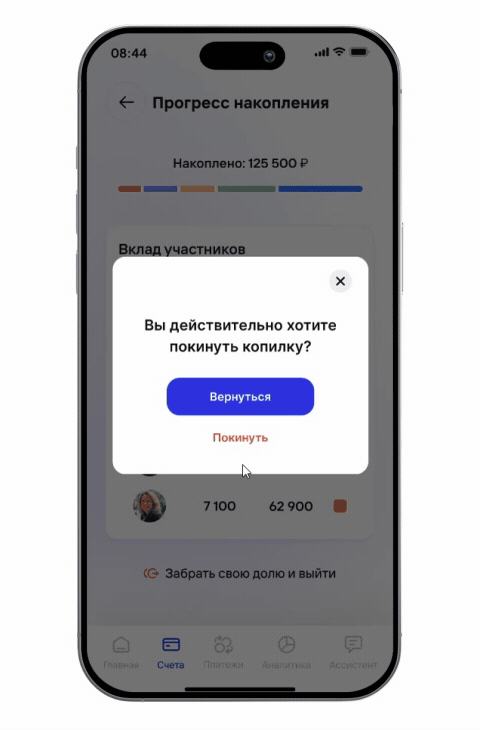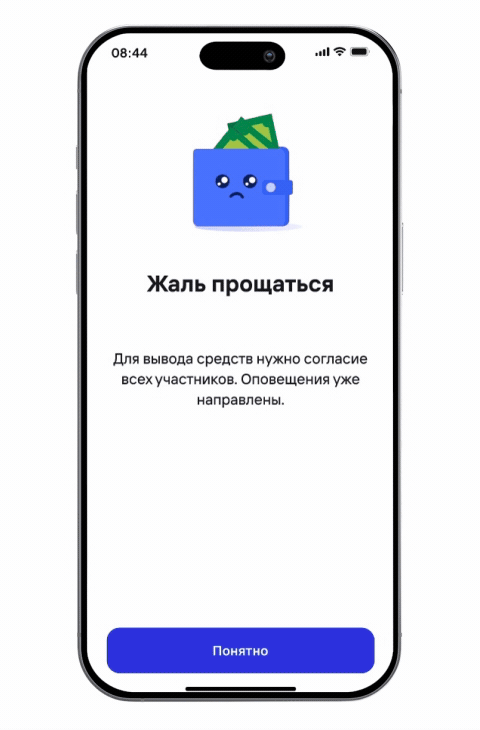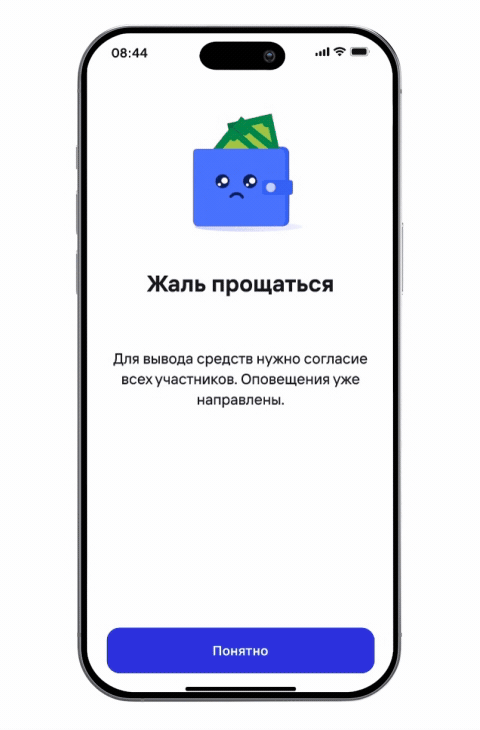
На этапе проектирования я разработал детальный сценарий создания и управления совместным накопительным счётом «Копилка» в приложении FinRise. Для удобства разбил функционал на части, а каждую часть — на последовательные шаги, демонстрирующие действия пользователя в приложении.
6.1. Открытие совместного накопительного счета «Копилка»
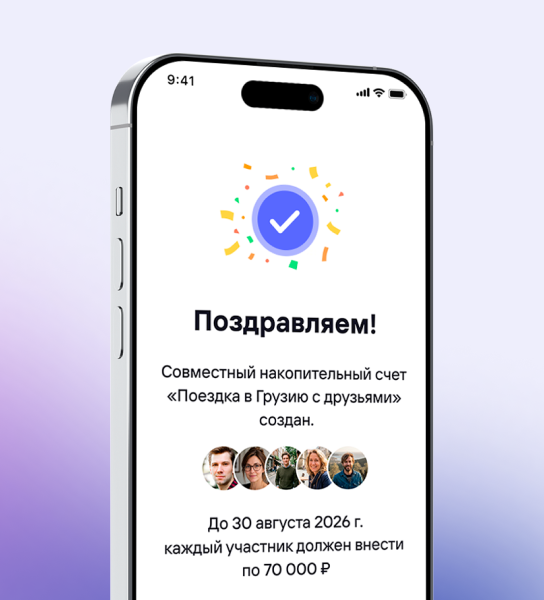
Экран успешного завершения создания совместного счета.
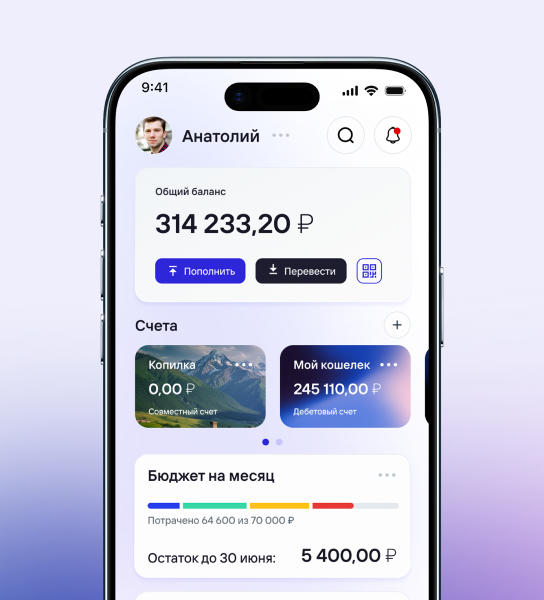
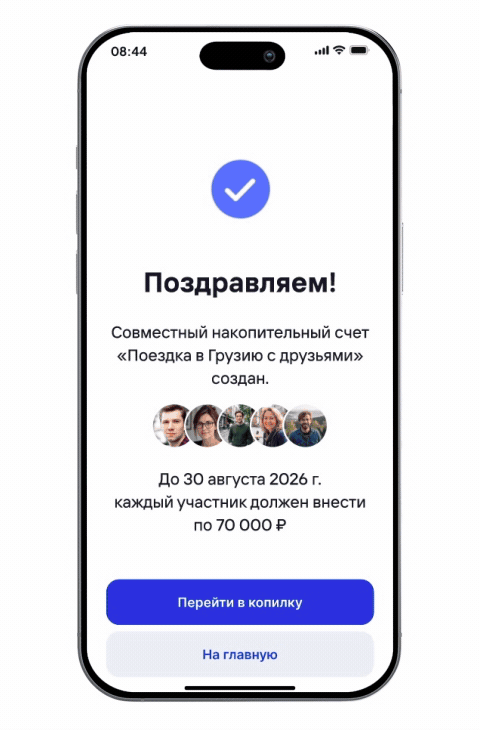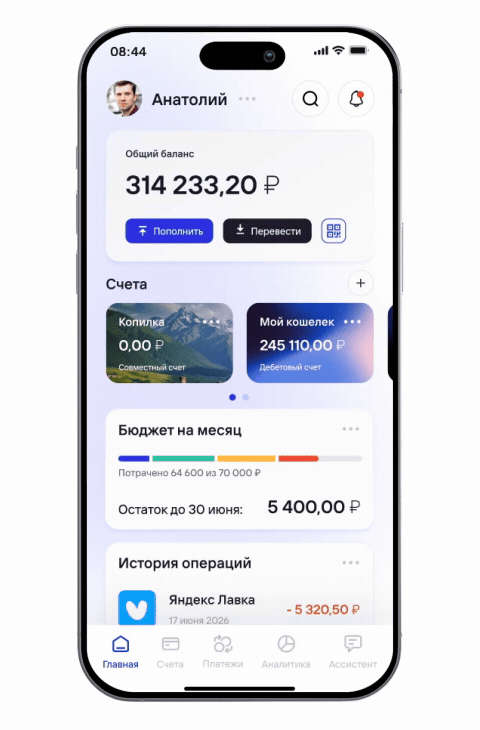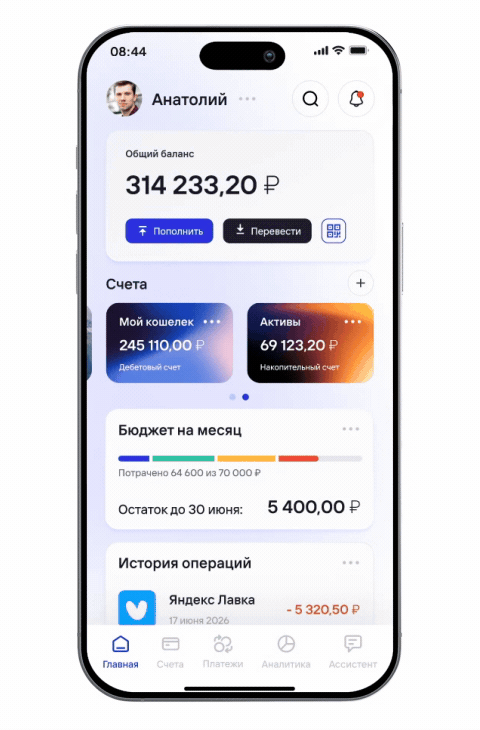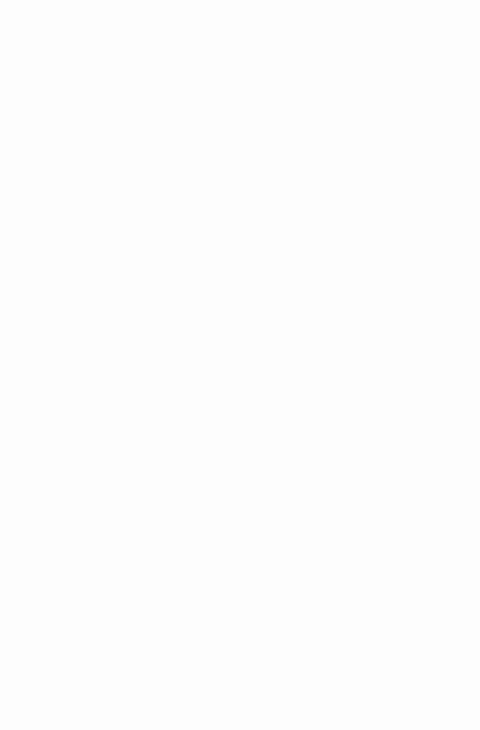
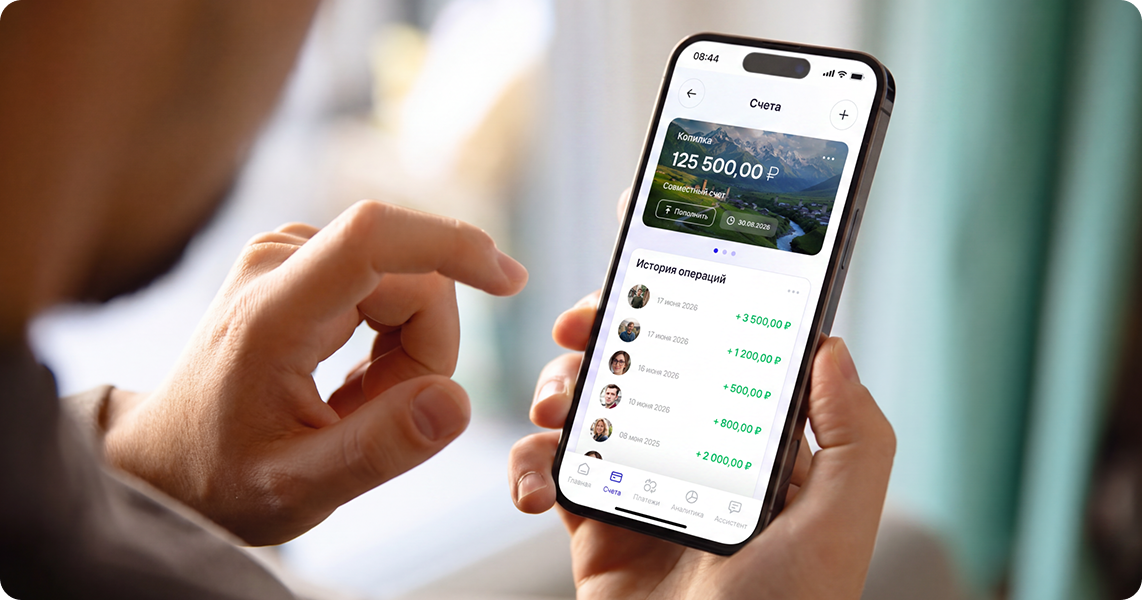
Совместный счет «Копилка» в разделе счетов на главном экране.
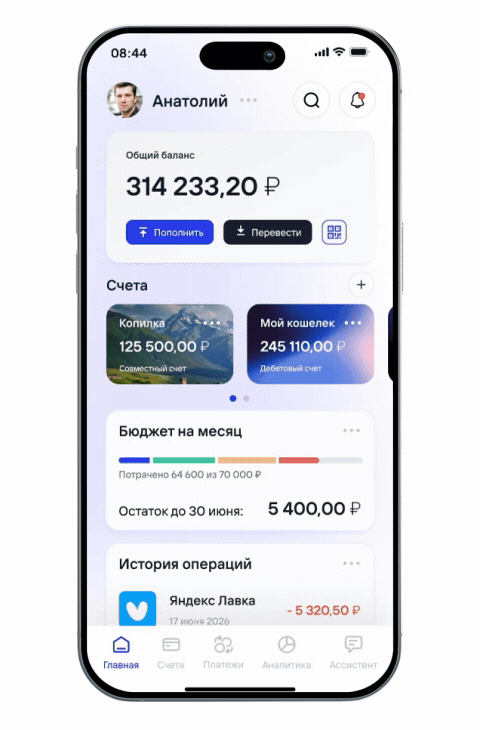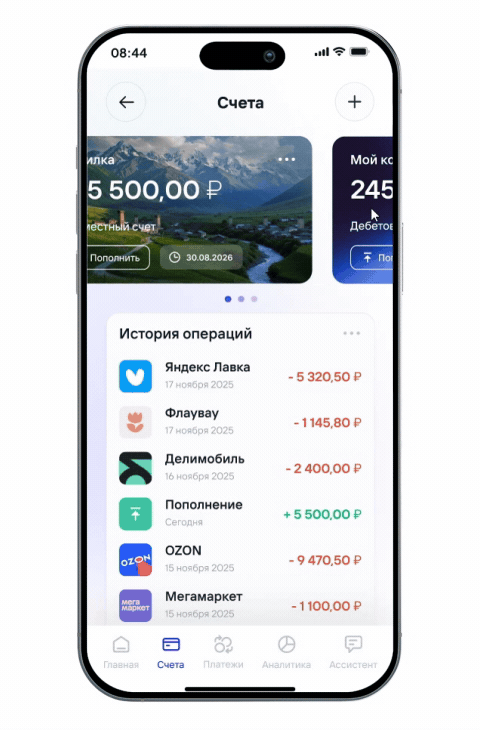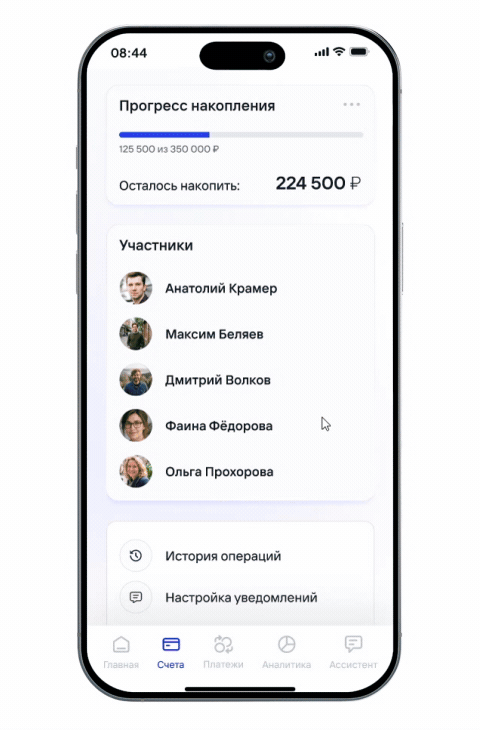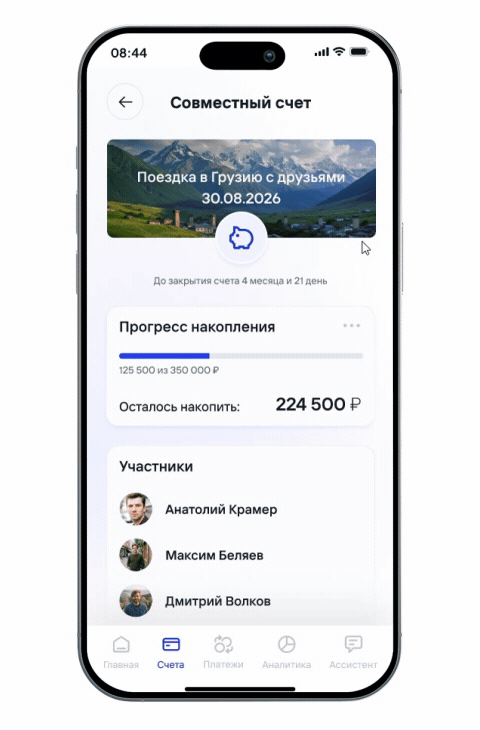
6.2. Функциональное наполнение раздела
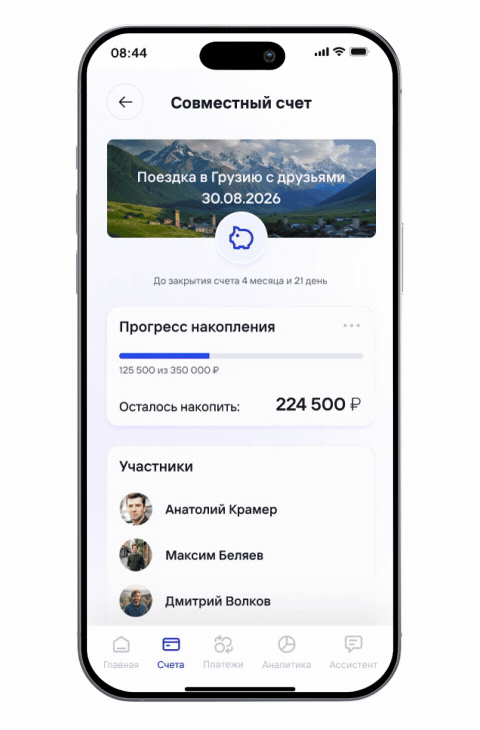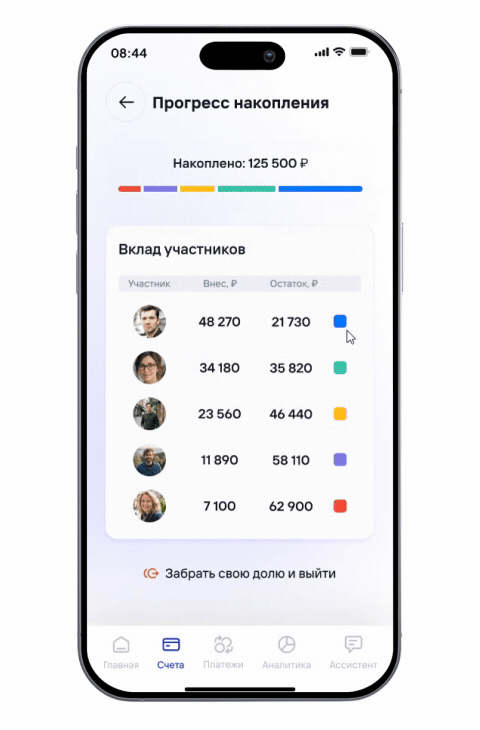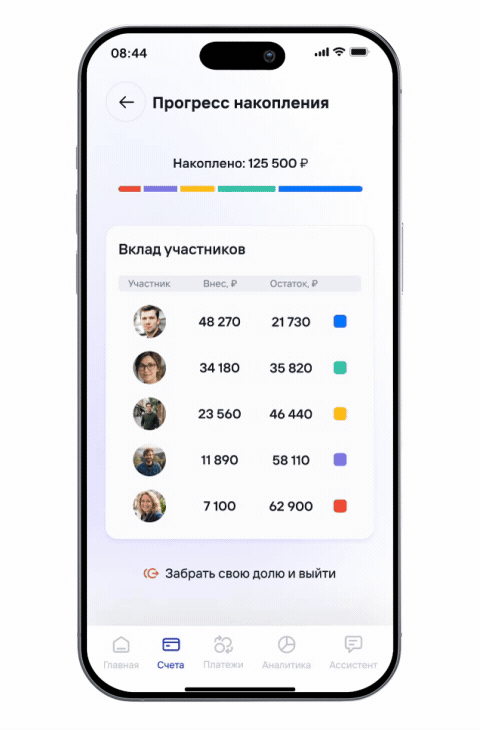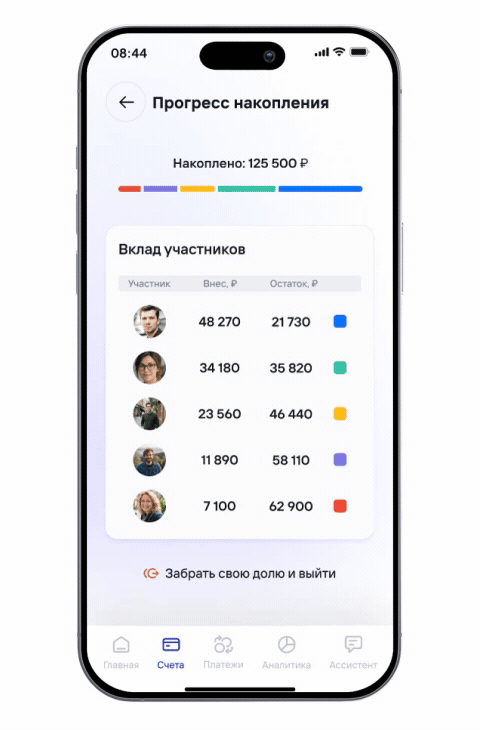
7. Метрики эффективности

Для оценки успешности функционала совместного счёта «Копилка» в приложении Finrise на разных этапах жизненного цикла я предложил отслеживать набор метрик, указанных ниже.

Запуск (Week 1-2)
Первичное внедрение и базовая активность
Конверсия в создание
Клик по кнопке → Успешное создание «Копилки»
Целевое значение: >40%
Созданные «Копилки»
Общее количество созданных счетов
Целевое значение: 100+ за 2 недели

Раннее использование (Week 3-4)
Вовлечение партнёров и первые транзакции
Приглашённые партнёры
Среднее число активных партнёров на одну «Копилку»
Целевое значение: 2-4 человека
Время до первого взноса
Медианное время от открытия ссылки до первого взноса
Целевое значение: <24 часа

Зрелость (Month 2+)
Регулярное использование и удержание
Retention (Day 30)
% пользователей, активных через 30 дней
Целевое значение: >35%
TVL
Общая сумма средств во всех «Копилках»
Показывает общий объём доверия к фиче
Источники метрик: бенчмарки успешных финтех-приложений (Revolut, Monzo, N26), а также метрики юзабилити из Nielsen Norman Group.
8. Планы на развитие

MVP решает задачу запуска совместного накопления: создать «Копилку», пригласить участников и видеть прогресс без ручного учёта. Дальше ключевой вызов — удержать динамику сборов, которая, по результатам интервью, угасает через 2–3 месяца. Поэтому в развитии продукта я сфокусировался на механиках, поддерживающих регулярность и вовлечённость группы.
Таймер обратного отсчёта: Визуальный счётчик времени («Осталось: 12 дней»), создающий мягкий психологический триггер дефицита времени.
Стрики регулярности (Streaks): Счётчик недель непрерывного пополнения «Копилки» группой. Сброс счётчика мотивирует участников не пропускать платежи.
Визуальные триггеры и микроанимации при прохождении психологических отметок в 25%, 50%, 75% и 100% от цели.
Коллекция Наград (Badges): Символические внутренние знаки отличия для участников за разные паттерны поведения.
9. Обновление логотипа

В качестве бонуса к задаче, обновил логотип приложения и добавил анимацию для загрузочного экрана.
Было
Стало