Конверсия сдачи биометрии выросла с 12% до 17%
0%
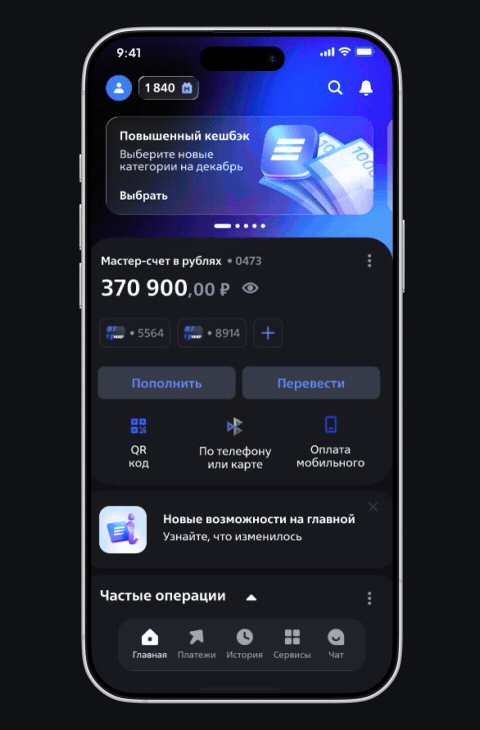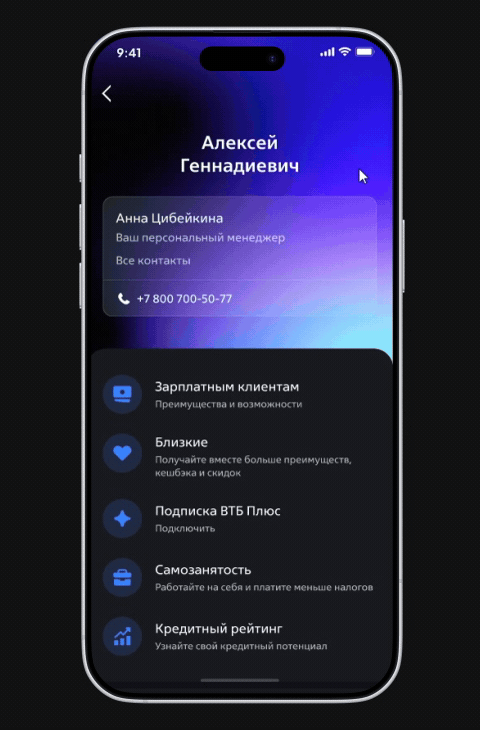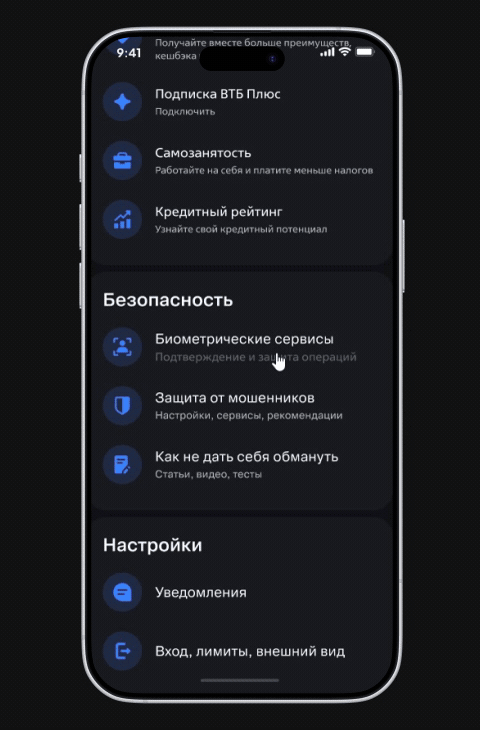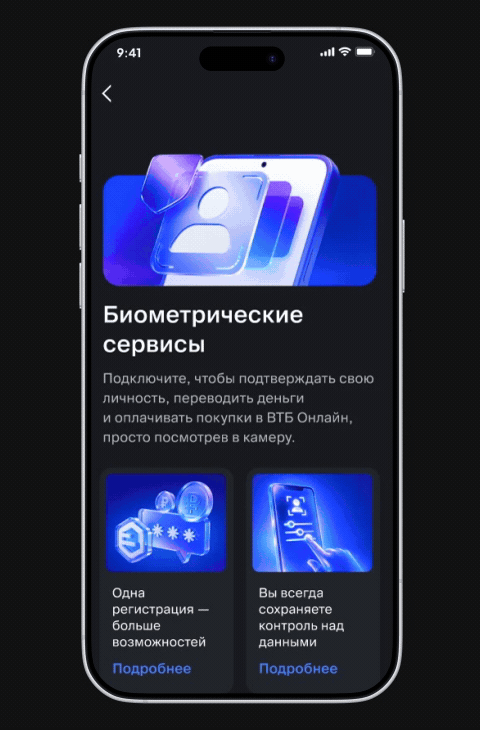
Мы трансформировали раздел «Биометрия» в платформу «Биометрические сервисы». Главная бизнес-задача — увеличить долю клиентов, которые после дачи согласия реально сдают биометрию.

Большинство клиентов согласились на обработку биометрии, но до сдачи доходил лишь каждый восьмой. Между согласием и действием образовался существенный разрыв.
Пользователи опасались утечек, считали, что биометрия работает только в том банке, где её сдали, и не понимали, что Единая биометрическая система позволяет использовать её в других банках, на Госуслугах и у партнёров. Даже после регистрации было неясно, что делать дальше. Так страх и неопределённость стали главными барьерами.
Пересобрать раздел «Биометрия» в платформу «Биометрические сервисы» — снять страх, объяснить ценность и провести пользователя от согласия до активного использования технологии.

Биометрия позволяет подтвердить личность клиента по уникальным физическим характеристикам — например, по лицу или голосу. Вместо пароля, SMS-кода или визита в отделение пользователь проходит проверку через камеру или микрофон.
В России такие сценарии работают в рамках Единой биометрической системы — ЕБС. Банк получает не исходную фотографию или запись голоса, а биометрический вектор — математическое представление данных для сравнения.
На уровне технологии сценарий выглядит достаточно простым. Но для пользователя одной технической возможности недостаточно — важно понимать, где применяется биометрия, что происходит с его данными и почему этому процессу можно доверять.
Федеральный закон № 572-ФЗ регулирует обработку биометрических персональных данных для идентификации и аутентификации. В рамках этого регулирования данные используются через Единую биометрическую систему — ЕБС. Банк получает не исходную фотографию или запись голоса, а биометрический вектор — математическое представление данных для сравнения. Сдача биометрии добровольна.
Когда я начал работать над проектом, в приложении уже существовал раздел «Биометрия». Формально он был доступен пользователям, но его содержание состояло преимущественно из юридических и технических материалов без понятного объяснения пользы сервиса.
Мы столкнулись с парадоксом: технология была готова и могла упростить доступ к сервисам, но пользователи в неё не верили.
Они опасались слежки, не понимали, как работает биометрия, где она применяется и что происходит с их данными. Некоторые даже думали, что их фотографии из социальных сетей уже используются мошенниками.
Интерфейс не помогал снять эти сомнения: важная информация была спрятана среди сложных формулировок, а сценарий взаимодействия не объяснял, что произойдёт после согласия. Пользователь оставался без понятной причины подключать биометрию и без уверенности в безопасности своих данных.
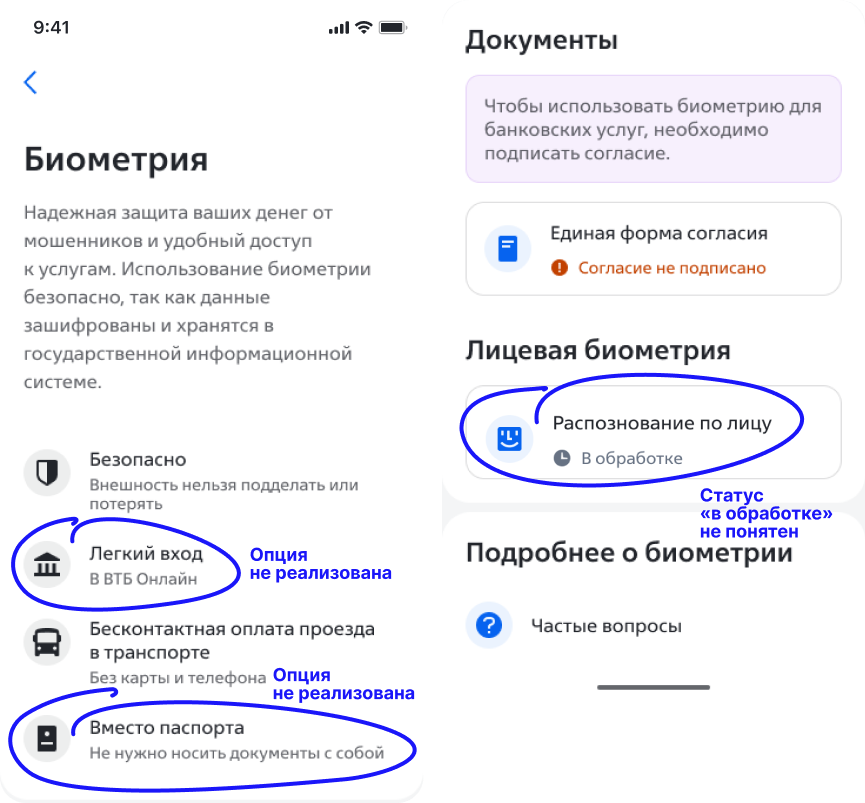
Мы выявили три критических разрыва, из-за которых клиенты уходили:
Описание начиналось с обещания защиты от мошенников, но сразу переходило к техническим и юридическим терминам: «зашифрованы», «государственная информационная система». Пользователь не получал ответа на главный вопрос — какую задачу биометрия поможет решить ему сейчас. Вместо понятной пользы интерфейс предлагал разбираться в устройстве хранения данных.
Экран знакомил пользователя с четырьмя сценариями применения биометрии, однако два из них были недоступны. Вместо мотивации это создавало разрыв между ожиданием и реальным опытом: интерфейс обещал преимущества, которыми нельзя было воспользоваться.
После сдачи данных пользователь видел только статус «В обработке». Не было понятно, сколько продлится проверка, что происходит с биометрией, как действовать при ошибке и каким будет следующий шаг. Процесс становился непрозрачным: неопределённость усиливала тревогу и снижала доверие к сервису.
Высокий отток уже на этапе знакомства с разделом. Люди видели стену текста, испытывали недоверие и уходили, так и не поняв ценность биометрии.
| Метрика | Значение |
|---|---|
| Конверсия сдачи биометрии из раздела | 12% |
| Среднее время прохождения сценария | 7,28 секунды |
| Обращения в техническую поддержку по теме биометрии | 8 200 в месяц |
| Дочитывание контента в разделе | 18% |
| Возврат в раздел для проверки статуса | 9% |
| CSAT раздела Customer Satisfaction Score | 2,1 / 5 |
Метрики собраны по данным аналитики раздела и обращениям пользователей до редизайна. Период и методика приведены в обезличенном виде.
Задача проекта состояла не в точечной переработке раздела, а в последовательной пересборке пользовательского опыта. Работу разделили на четыре смысловых этапа: изменить позиционирование и архитектуру раздела, перестроить клиентские пути, обновить контент и привести визуальное оформление к актуальной дизайн-системе приложения.
Раздел переименовали из «Биометрия» в «Биометрические сервисы». Это не просто смена названия, а переход от восприятия биометрии как одной функции к платформе с несколькими сервисами.
Новая архитектура должна была поддерживать развитие продукта: биометрическую оплату, вход по лицу, голосовую идентификацию при обращении в поддержку и биометрическую подпись документов.
Для каждого сервиса требовался единый паттерн: понятное название, описание пользы, статус подключения и целевое действие.
Пользовательские сценарии перестроили вокруг задач клиента, а не внутренней логики банка. Пользователь должен понимать, зачем ему нужна биометрия, какие возможности она открывает и какой шаг нужно выполнить дальше.
Важной частью сценария стала прозрачность: отображение статуса подключения, объяснение условий использования и быстрый переход к доступному действию.
Контент должен был отвечать на реальные вопросы пользователя и объяснять технологию простыми словами — без сложных технических формулировок и внутренней терминологии.
Нужно было раскрыть принцип работы биометрии, преимущества сервиса, перечень доступных операций и правила защиты данных: где они хранятся, кто имеет к ним доступ и как пользователь может отозвать согласие.
Раздел полностью переверстали с учётом актуальной дизайн-системы приложения. Визуальное оформление должно было поддержать новую структуру и помочь быстро считывать пользу, статус сервиса и следующий шаг.
Интерфейс требовалось сделать масштабируемым: новые сервисы должны добавляться в раздел без создания отдельного сценария или уникального визуального решения.

Перед проектированием раздела важно было понять не только отношение клиентов к биометрии, но и причины, которые мешают её подключению и дальнейшему использованию. Исследования помогли выявить уровень осведомлённости, основные страхи, факторы доверия и ожидания пользователей после регистрации.
В 2024 и 2025 годах специалисты Банка провели серию глубинных интервью в восьми городах:


В исследовании участвовали пользователи от 18 до 65 лет с разным уровнем цифровой зрелости: цифровые нативы, прагматики и консервативные пользователи. Цель — понять реальное отношение людей к биометрии, уровень их осведомлённости и факторы доверия к данной технологии.
Количество населения в городах — данные Росстата на 1 января 2025 года
Пользователи в целом воспринимают биометрию как перспективную технологию для банковских и государственных сервисов. При этом интерес к удобству соседствует с тревогой: людям не хватает понятных объяснений, где используются данные, как обеспечивается безопасность и какую пользу технология даёт в повседневных сценариях.
Барьеры показали, где пользователи сталкиваются с трудностями. Чтобы понять причины этих трудностей и определить направления для дизайна, мы сопоставили ответы респондентов, повторяющиеся сценарии и результаты проверки гипотез. Так отдельные наблюдения объединились в несколько устойчивых паттернов — ключевых инсайтов проекта.
| # | Инсайт | Пояснение | Продуктовое решение |
|---|---|---|---|
| 1 |
Пользователи воспринимали биометрию как локальную функцию банка
|
Исследование показало, что пользователи воспринимали биометрию как локальную функцию конкретного банка. Поэтому на первом экране важно было сразу показать её главное преимущество: одну регистрацию можно использовать в разных банках, на Госуслугах и в сервисах-партнёрах. | Вынести этот тезис в главный оффер раздела: Сдайте биометрию один раз — используйте в разных сервисах. |
| 2 |
Доверие нужно было объяснять через инфраструктуру
|
Общих обещаний о надёжном хранении было недостаточно. Пользователям было важно понимать, где размещается биометрия, кто отвечает за её защиту и какую информацию получает банк. | Сместить акцент на ЕБС и объяснить принцип хранения простым языком: банк не получает фотографию или запись голоса, а работает с математическим шаблоном. |
| 3 |
Регистрация не должна завершать сценарий
|
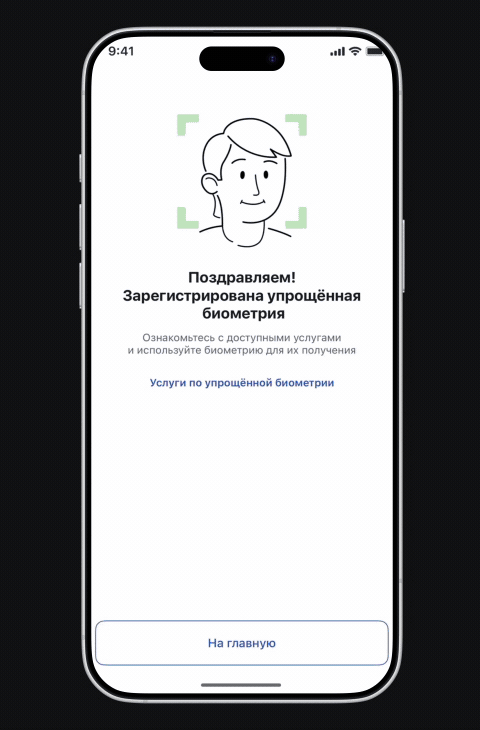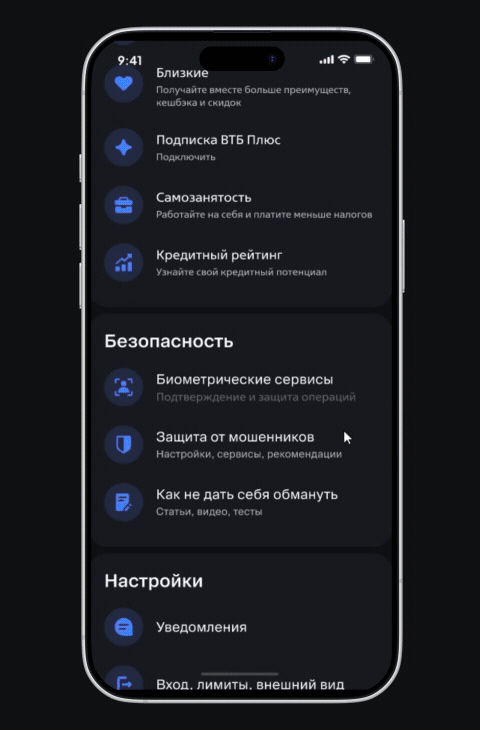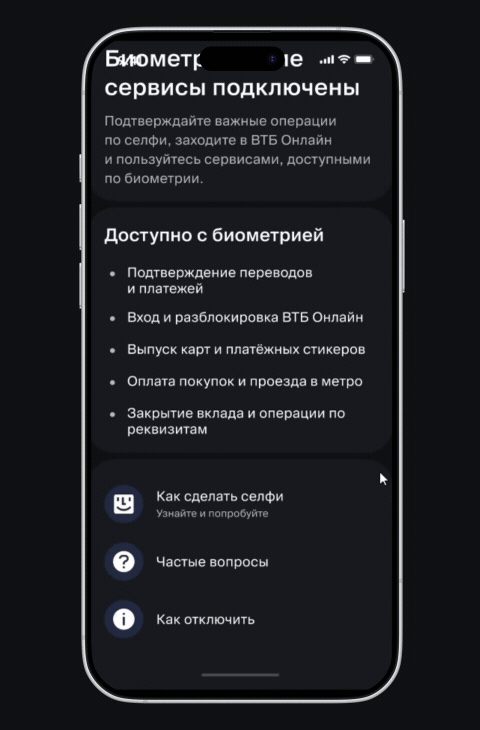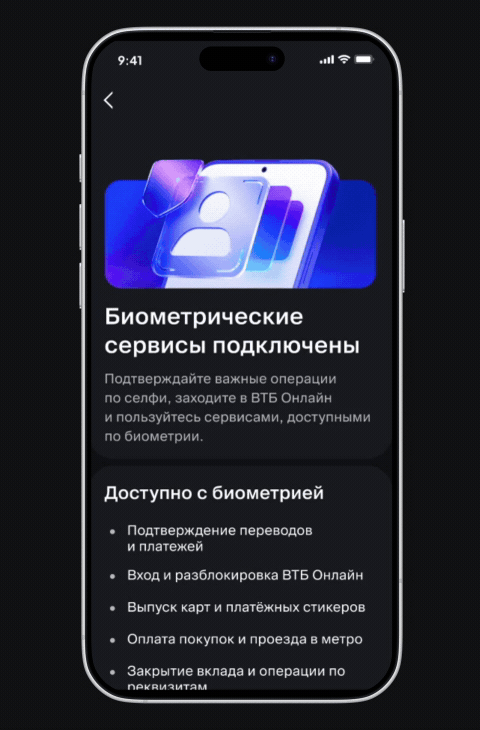
После подключения пользователь оставался без ответа на главный вопрос: что делать с биометрией дальше. Поэтому экран успешной регистрации должен был не только подтверждать результат, но и знакомить с доступными возможностями. | Превратить экран успешной регистрации в короткий гид по доступным сценариям: входу по биометрии, оплате и разблокировке аккаунта. |
| 4 |
Безопасность нужно показывать на понятном примере
|
Страх использования фотографии или видео был связан с неверным представлением о принципе работы технологии. Пользователь воспринимал биометрию как обычное распознавание изображения. | Добавить простое объяснение проверки живого присутствия и показать, что система анализирует не только изображение, но и дополнительные признаки реального человека. |
| 5 |
Привилегия работает лучше, чем оплата
|
Прямая выплата за регистрацию не убеждала и усиливала подозрения. Пользователи лучше воспринимали преимущества, связанные с использованием сервиса. | Заменить прямое вознаграждение на продуктовые привилегии — например, повышенный кешбэк при оплате биометрией или специальные условия банковских продуктов. |

Пользовательский путь зависел от юридических условий, технического качества данных и готовности внешней инфраструктуры. Эти ограничения определили, где и как мы могли мотивировать клиента завершить регистрацию.
| Контекст / Главный разрыв | Бизнес-задача проекта | Направления UX-решений |
|---|---|---|
|
Согласие без биометрии
|
Помочь пользователям с действующим согласием завершить регистрацию биометрии — без повторного объяснения уже пройденного этапа. |
|
|
Вектор без согласия
|
Предложить пользователю подключить биометрические сервисы и дать согласие на использование биометрии — без раскрытия информации о том, что банк уже знает о существующем векторе (чтобы избежать ощущения слежки). |
|

Все банки в России работают с единой инфраструктурой (ЕБС), поэтому конкуренция сместилась из плоскости «технологий» в плоскость «позиционирования, UX и доверия».
| Банк | Стратегическая группа | Уникальное отличие | Целевая аудитория |
|---|---|---|---|
 Сбербанк |
Лидер масштаба | Межбанковская доступность, 1,6 млн терминалов | Все банки, массовый рынок |
 Т-Банк |
Агрессивный догоняющий | Скорость масштабирования — 150 тыс. терминалов к 2026 | Розница, SMB |
 Альфа-Банк |
Пионер / эксперт | Первый в реестре Минцифры, управление согласием | Цифровые нативы |
 Газпромбанк |
Корпоратив + розница | Прогнозная аналитика, корпоративный опыт | Корпоративный, премиум |
 Ак Барс Банк |
Инноватор-экосистемщик | Оплата по ладони, Face2 | Инноваторы, программы лояльности |
 МТС Банк |
Технологический эксперт | Гос. аккредитация, VisionLabs | Технологические энтузиасты |
 Россельхозбанк |
B2B-игрок | Решения для МФО, внутренняя безопасность | B2B, сельское хозяйство |
 МКБ |
Простота и доступность | Без паспорта | Массовый клиент |
 Банк СПБ |
Региональный игрок | Локальная экспертиза | Северо-Запад |
| АСПЕКТ | КАК ДЕЛАЮТ КОНКУРЕНТЫ | ЦЕЛЕВАЯ ОЦЕНКА |
|---|---|---|
| Безопасность | Общие фразы: «Данные в зашифрованном виде», «Соответствует 152-ФЗ» |
✕
Не работает. Пользователи не верят в «шифрование». Нужно объяснять на пальцах (вектор vs фото).
|
| Мотивация | Сбер и Ак Барс Банк предлагают кешбэк и бонусы за «оплату лицом» |
▲
Вызывает недоверие. Прямая оплата «деньгами за сдачу лица» пугает людей.
|
| Контроль | Т-Банк и Альфа делают акцент на том, что согласие можно отозвать через Госуслуги |
✓
Работает. Снимает страх «Я сдам, а потом не смогу удалить».
|
| Онбординг (Day 2) | Почти никто не показывает, где именно и как платить лицом после регистрации |
✕
Не работает. Пользователь сдаёт биометрию и возвращается в «вакуум».
|
Рынок биометрических платежей быстро выходит за пределы пилотных сценариев. В 2025 году количество оплат по биометрии выросло почти в шесть раз по сравнению с предыдущим годом — до 195,6 млн операций. Рост инфраструктуры и числа пользователей создаёт условия для массового использования технологии в ближайшие годы.
Прогнозы рынка указывают на развитие межбанковского биоэквайринга и расширение повседневных сценариев использования.
* Динамика роста количества биометрических оплат основана на аналитических отчетах за прошедший период.
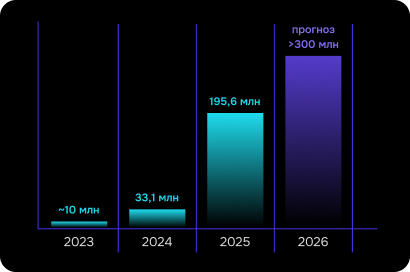 Динамика биометрических платежей в РФ (2023-2026), операций в год. Данные АО «Центр Биометрических Технологий» (ЦБТ) — оператор Единой биометрической системы (ЕБС)

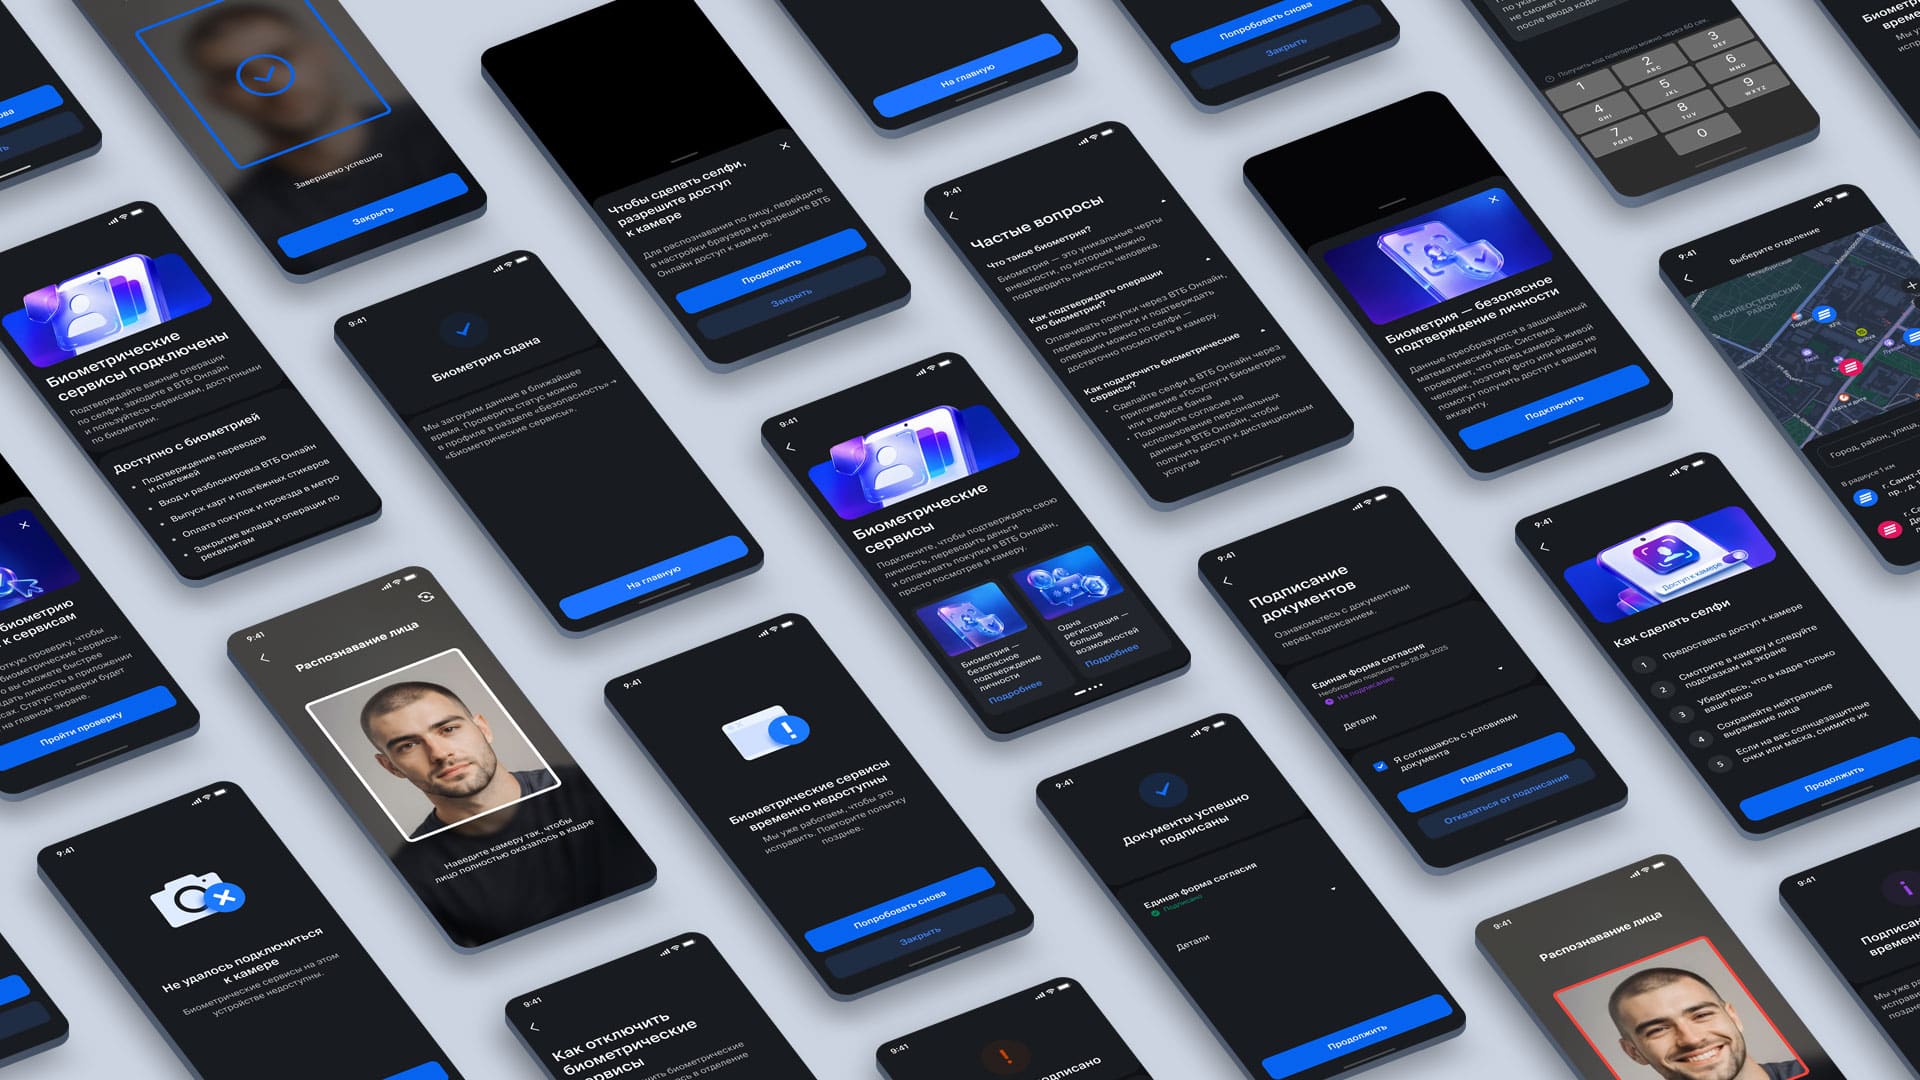
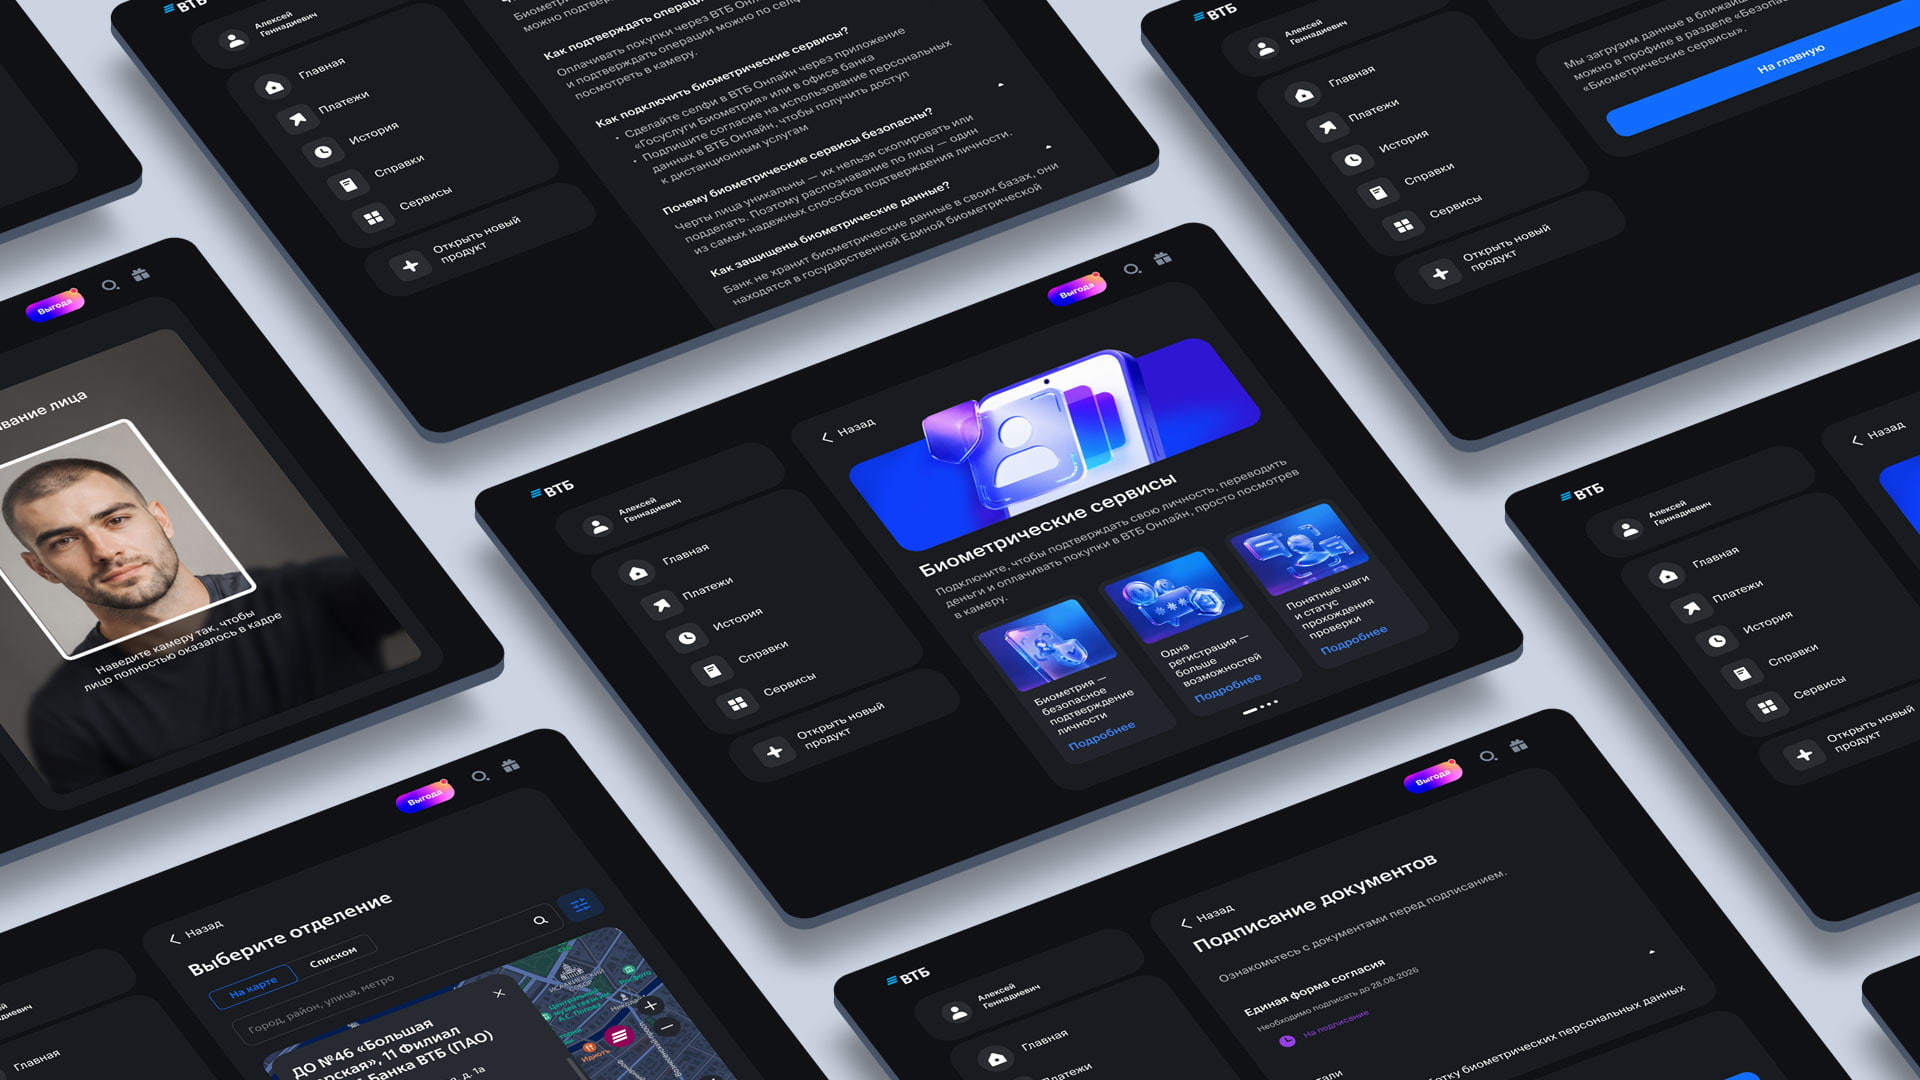
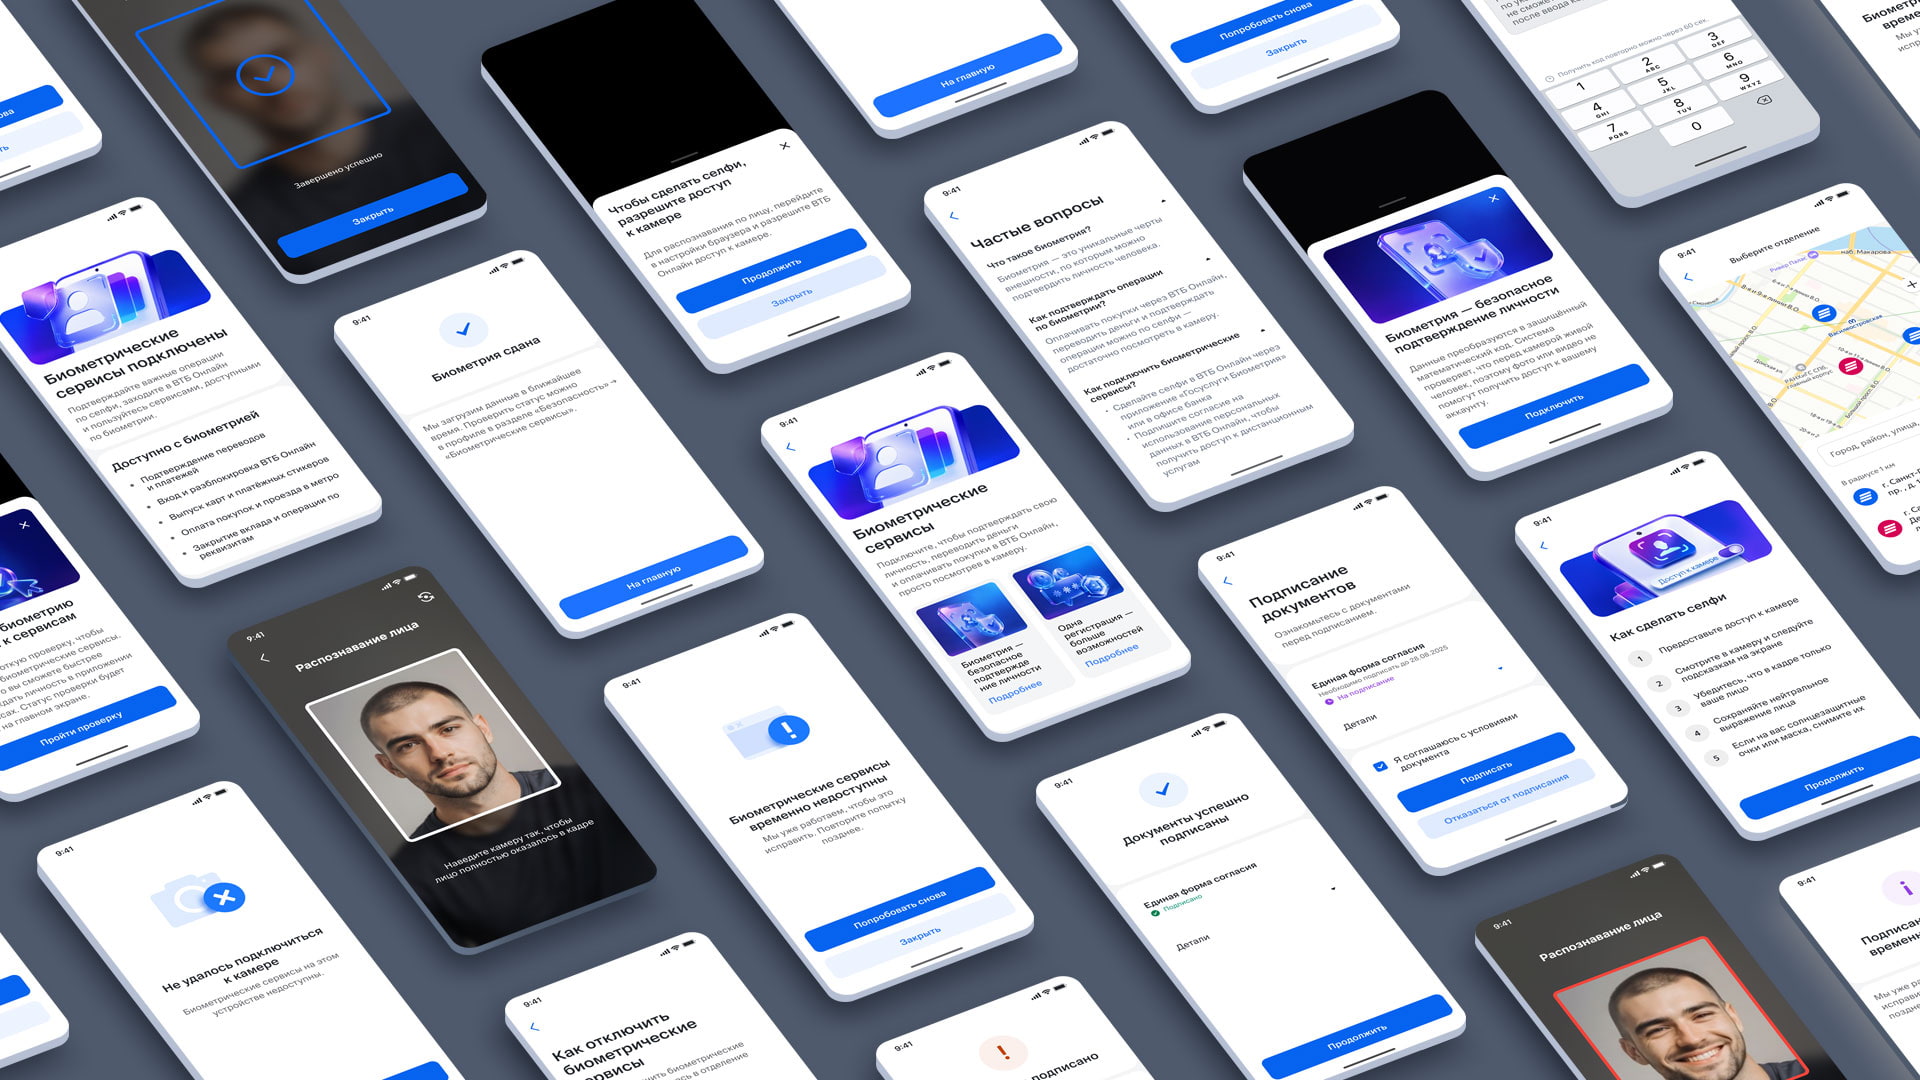
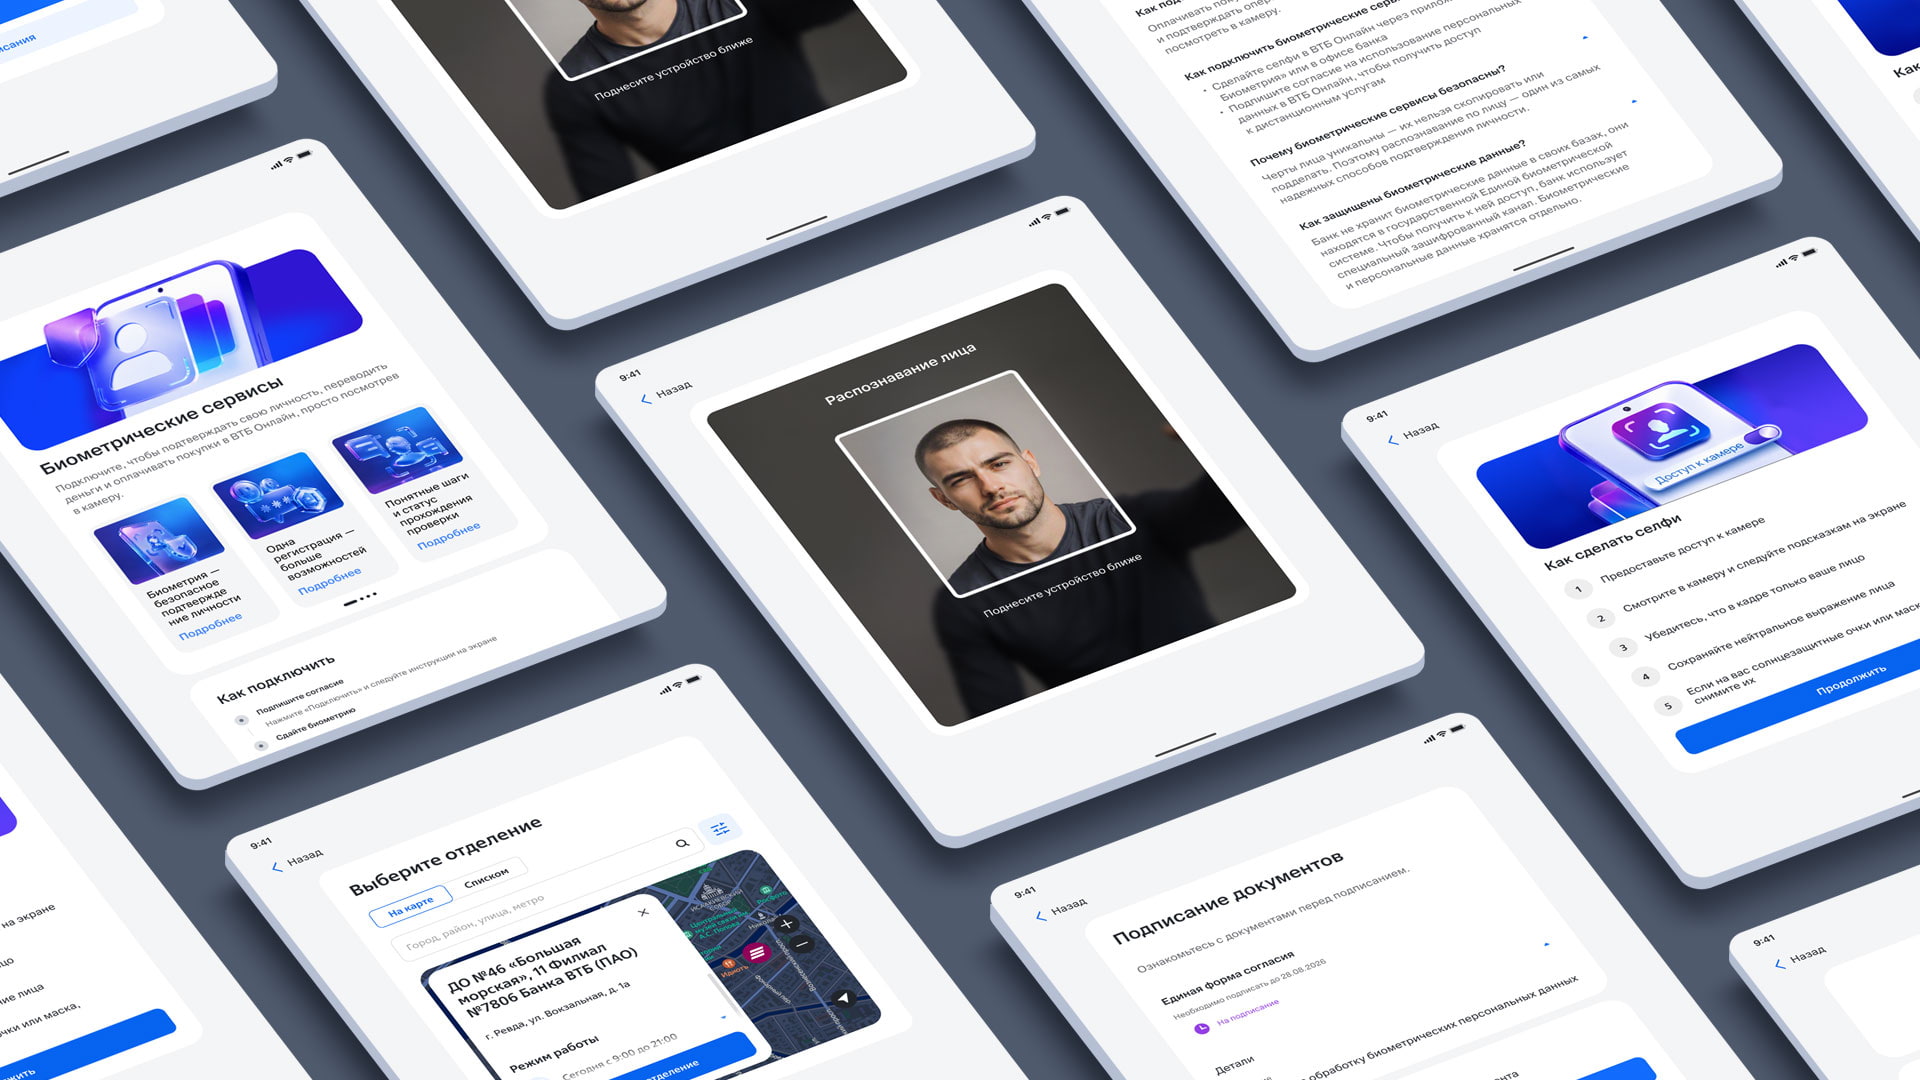
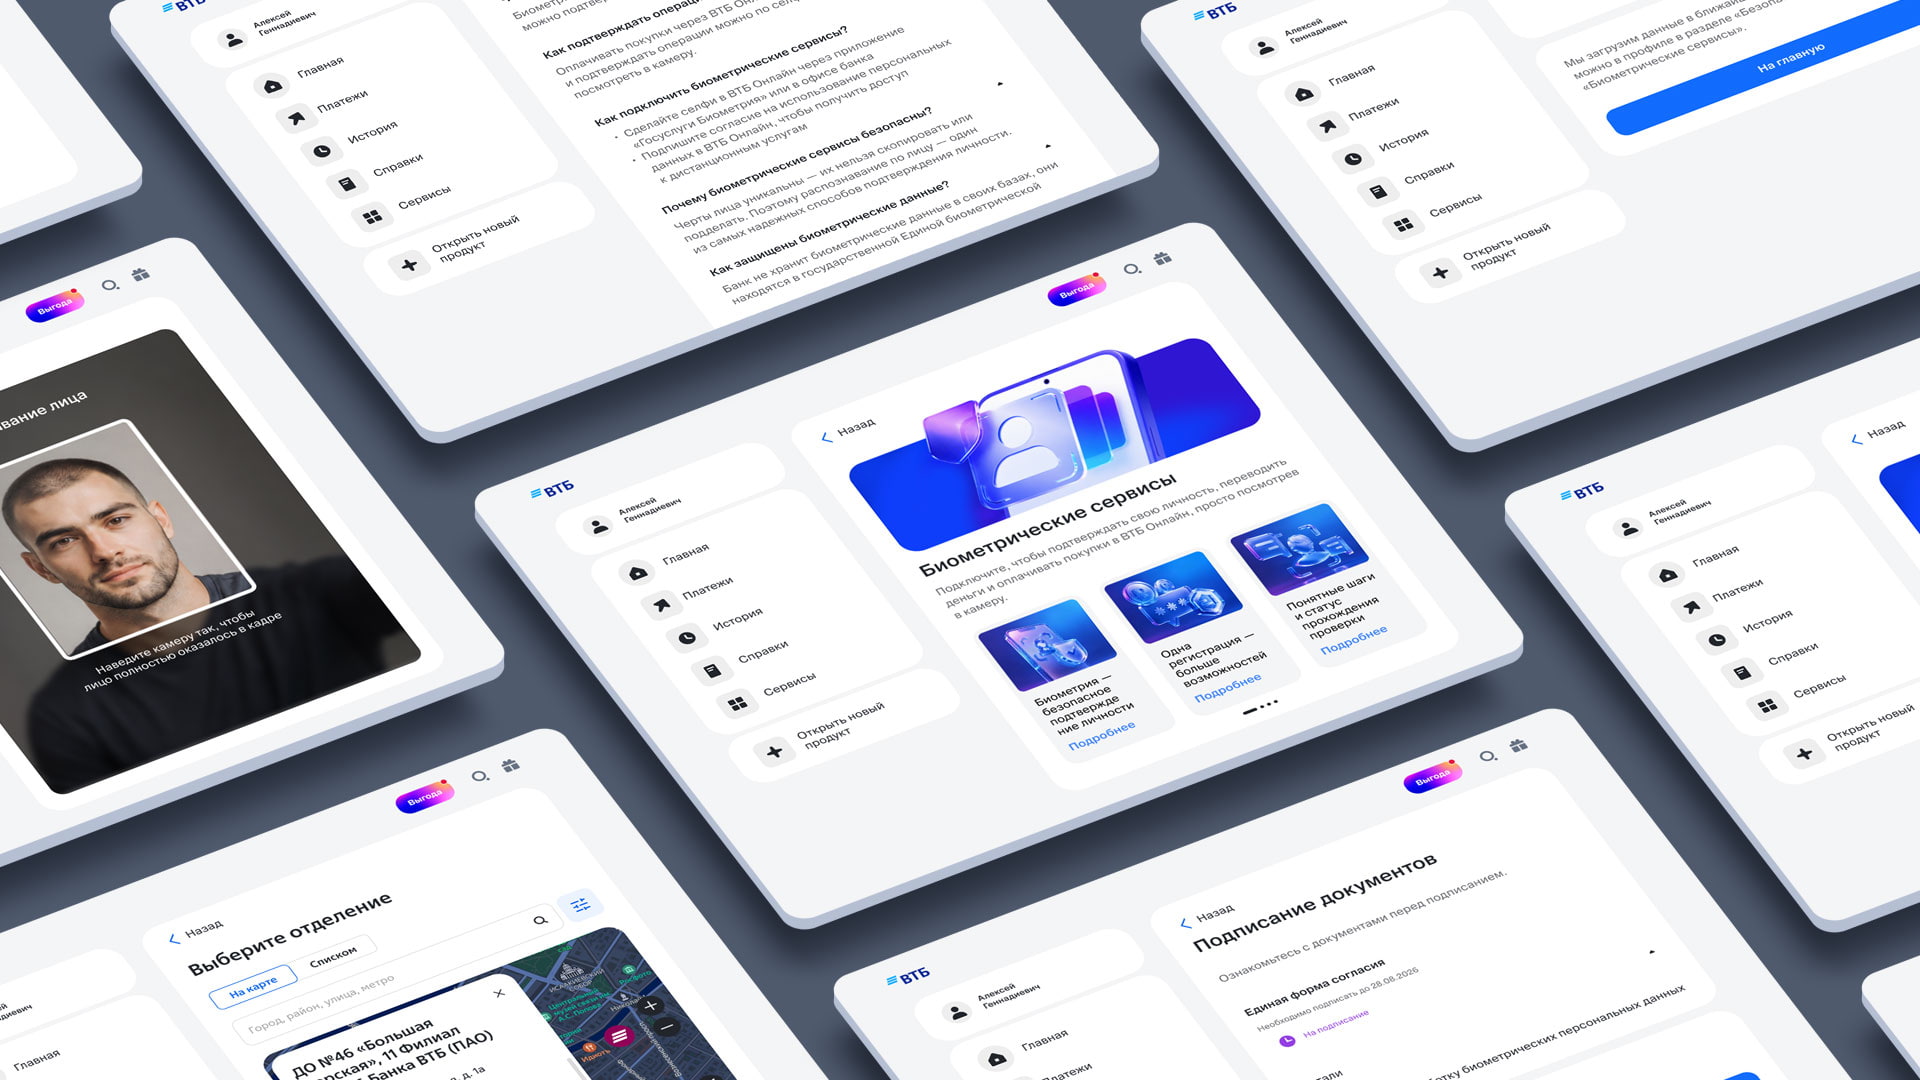
На этапе проектирования мы сегментировали логику приложения на 4 индивидуальных сценария. В зависимости от статуса подключения «Биометрических сервисов», пользователь видит только релевантный его контексту контент. Это позволило персонализировать подсказки, убрать лишний информационный шум и минимизировать число шагов до целевого действия.

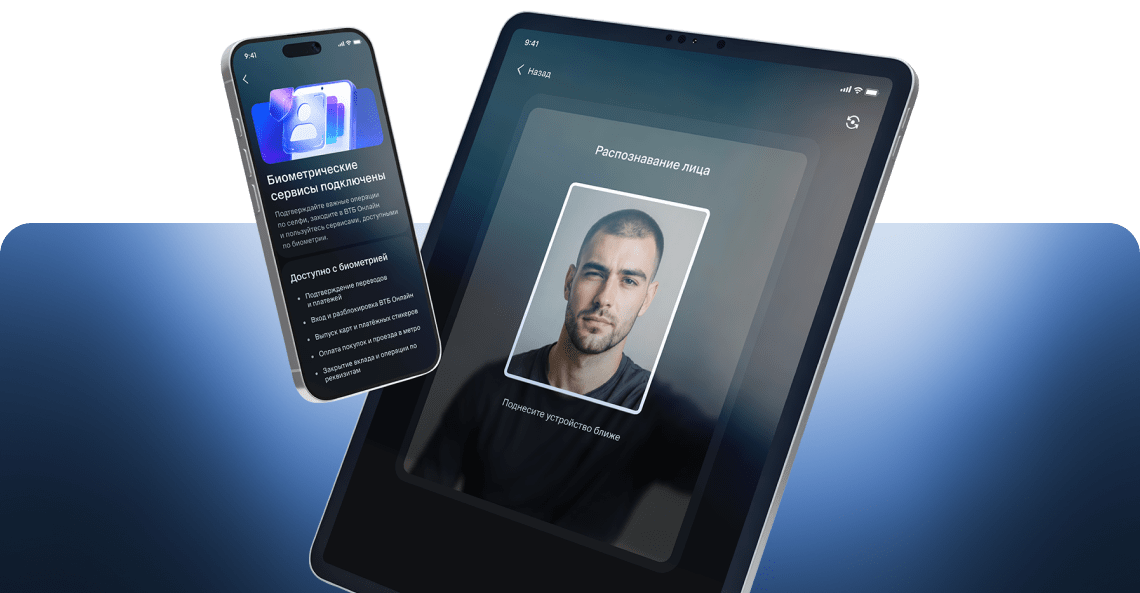
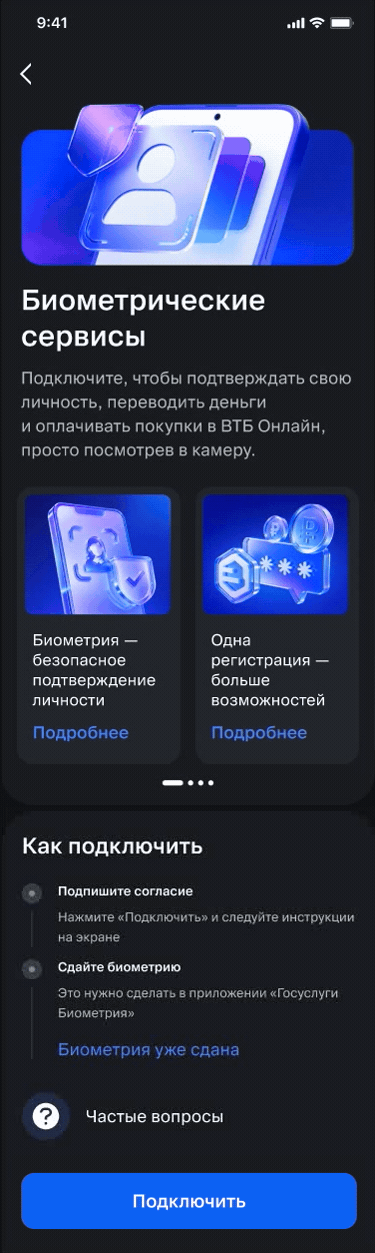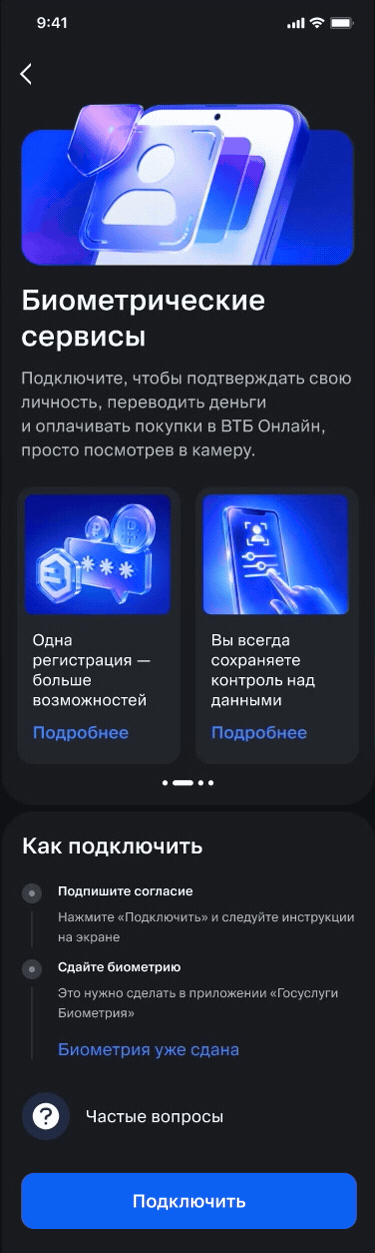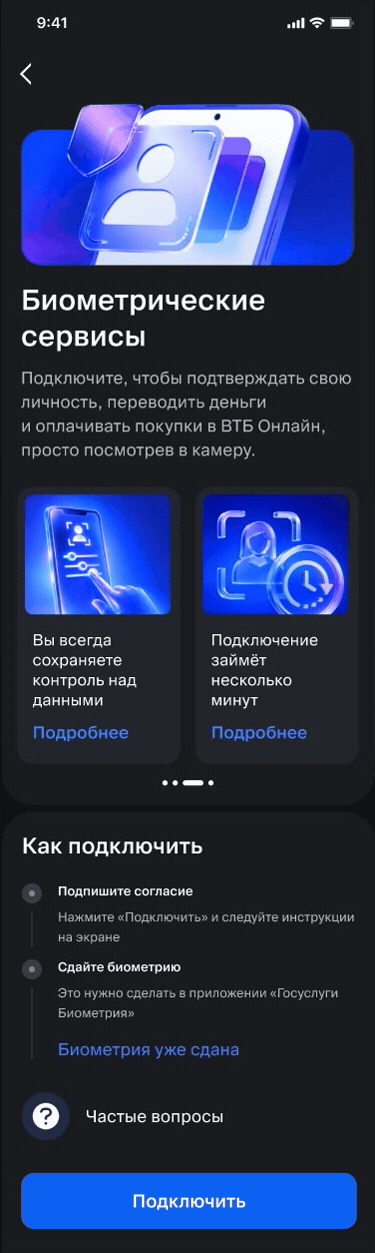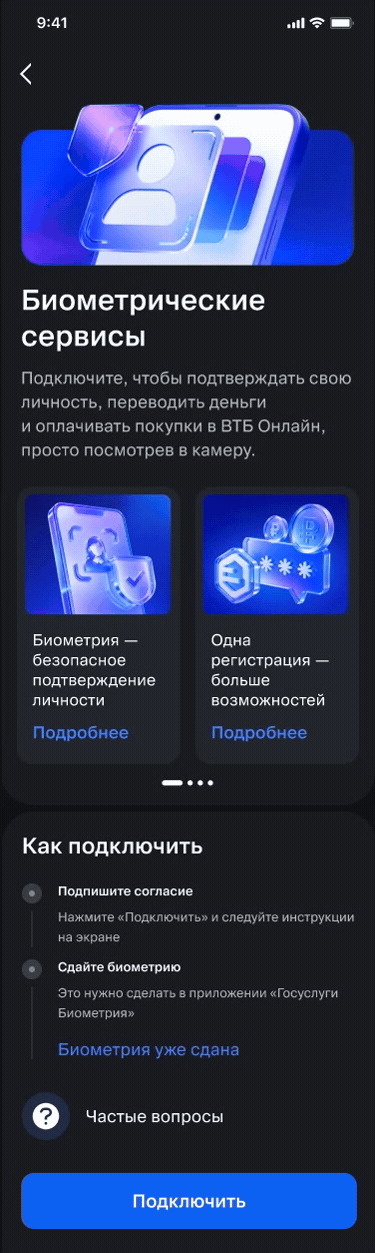
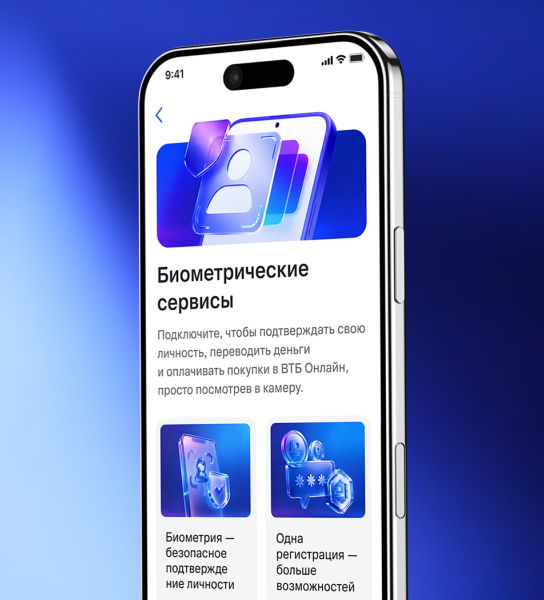
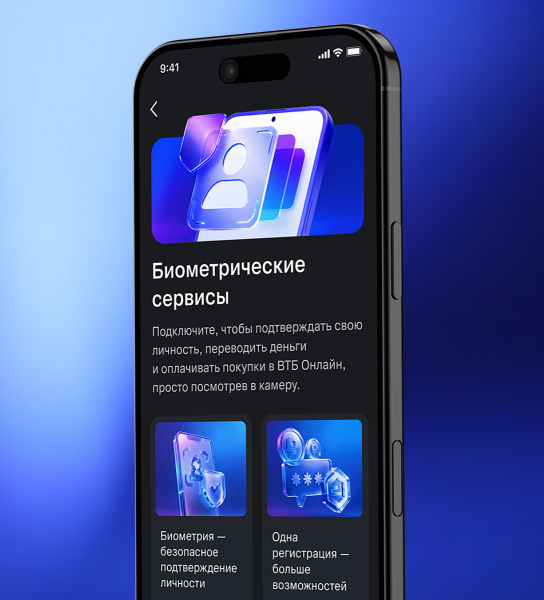
У каждого ключевого раздела приложения есть собственная узнаваемая иллюстрация. Она обозначает главную страницу, помогает быстрее считать контекст и поддерживает единый визуальный паттерн разделов.
Для «Биометрических сервисов» создали отдельную иллюстрацию, которая сохраняет консистентность общего дизайна и делает раздел узнаваемым.
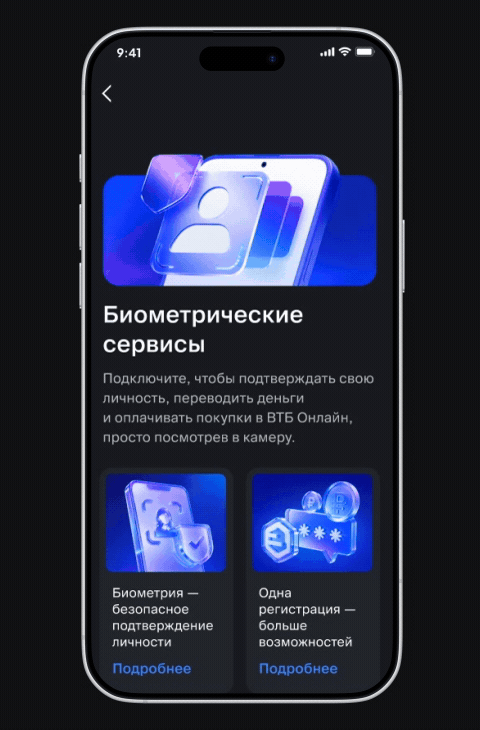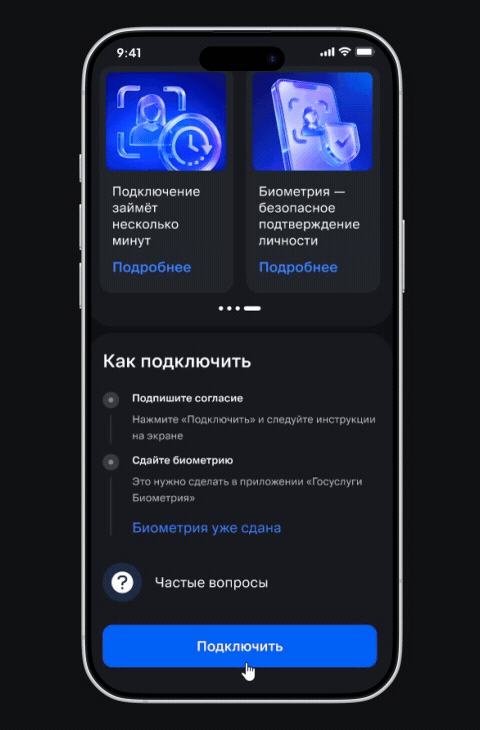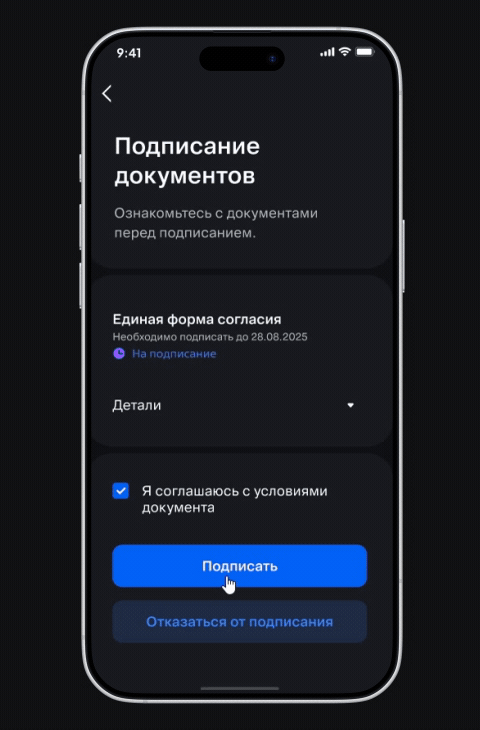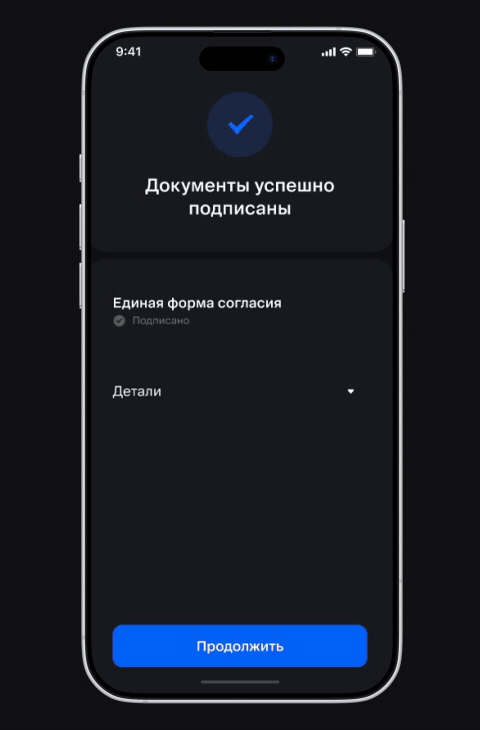
Переименовали раздел «Биометрия» в «Биометрические сервисы», чтобы точнее отразить его новое позиционирование. Название смещает фокус с технического процесса сдачи биометрии на сервисы и пользовательские возможности, которые становятся доступны после подключения.
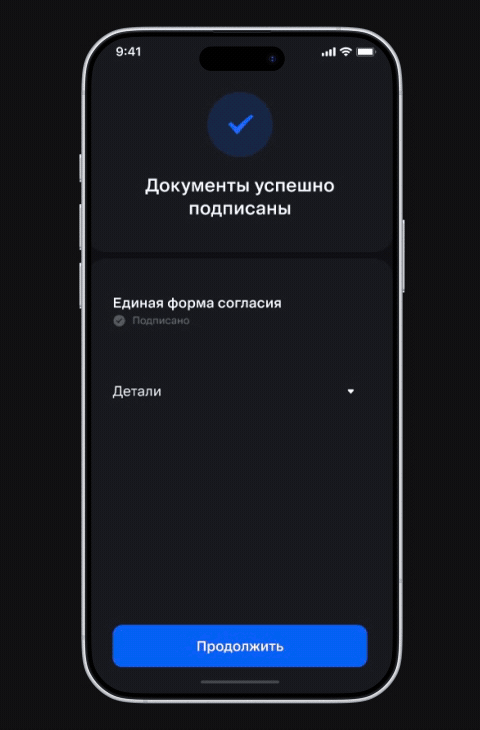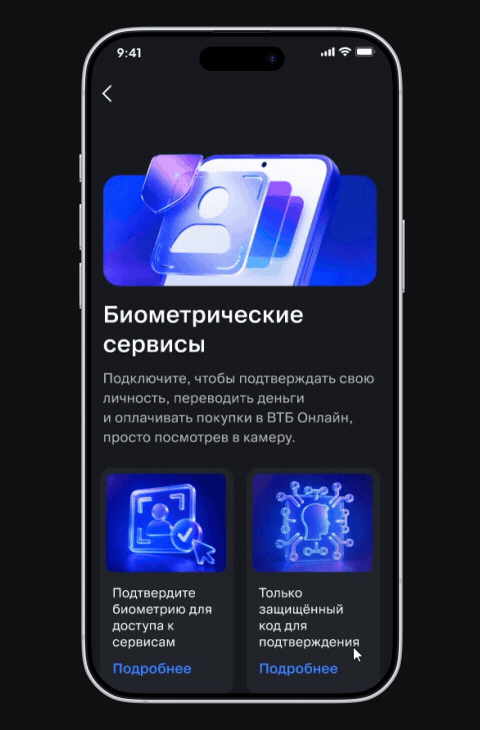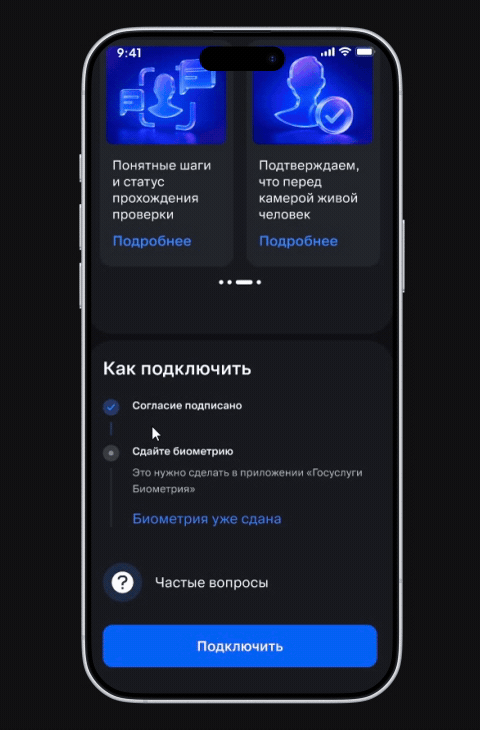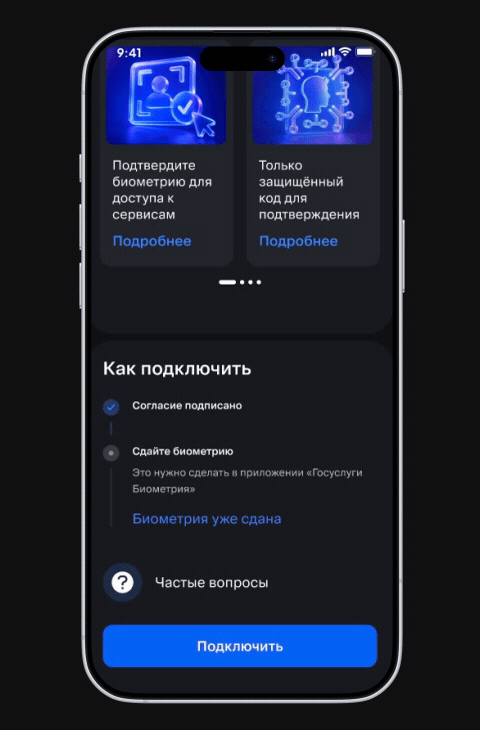
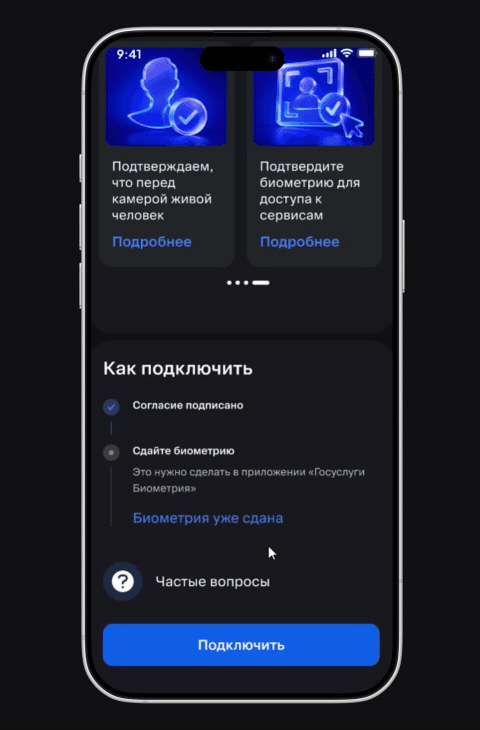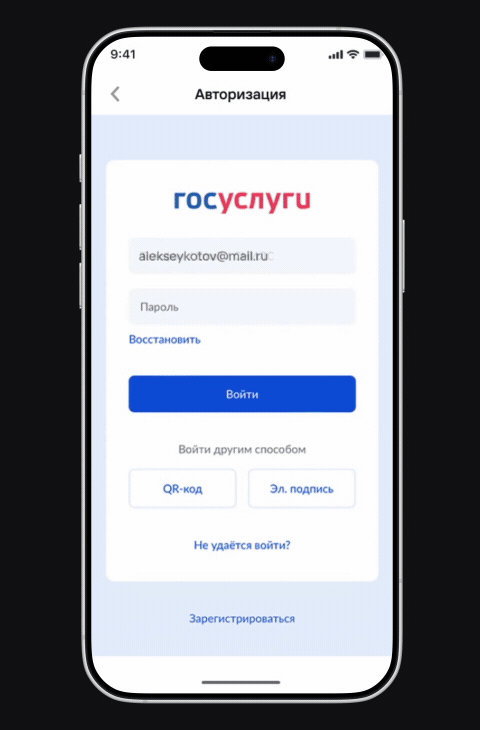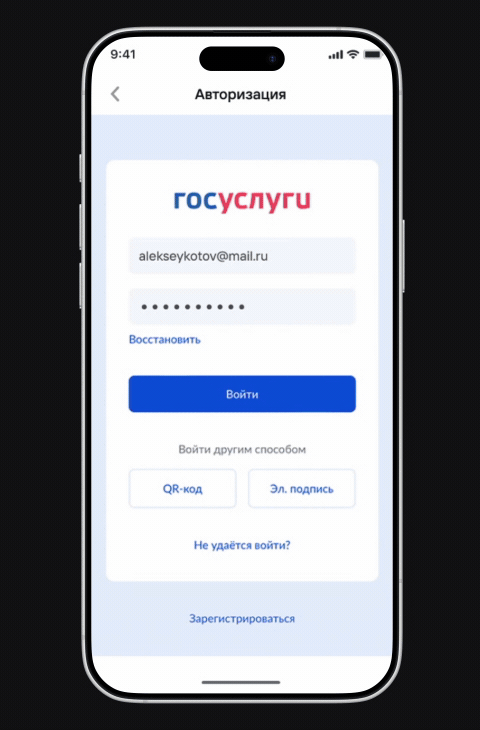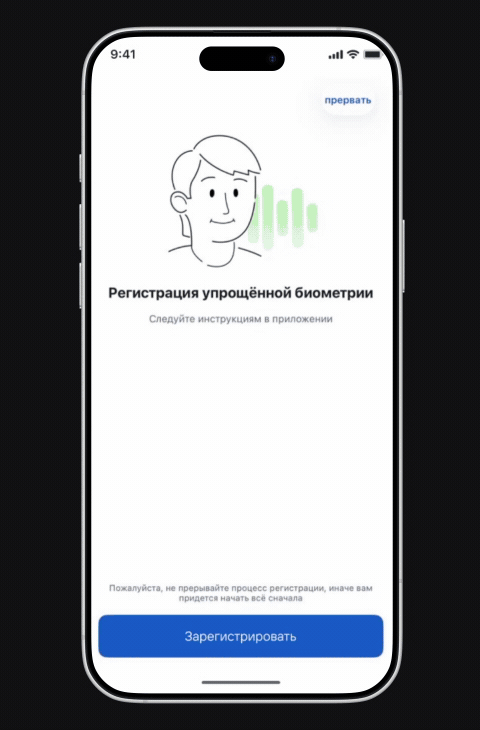
Добавили контекстный информационный блок из карточек, содержание которых зависит от текущего сценария пользователя. Вместо универсального набора материалов пользователь видит только релевантную информацию: что уже подключено, какой шаг требуется выполнить дальше и какие возможности станут доступны после подключения.
Такой подход помогает последовательно провести пользователя к целевому действию — подключению биометрических сервисов — и не перегружает интерфейс нерелевантными сообщениями.
Добавили пошаговый индикатор, который показывает текущий этап подключения и следующие действия пользователя.
В этом примере пользователь находится в первом сценарии: он ещё не дал согласие на использование банком вектора ЕБС и не зарегистрировал биометрию в Единой биометрической системе.
Добавили ссылку для пользователей, которые ранее уже сдавали биометрию, но данные об этом ещё не отобразились в ЕБС. После перехода приложение приоритизирует актуализацию информации и повторную сверку с системой.
 Не подписано согласие на использование биометрии в Банке
 Нет биометрического вектора в ЕБС
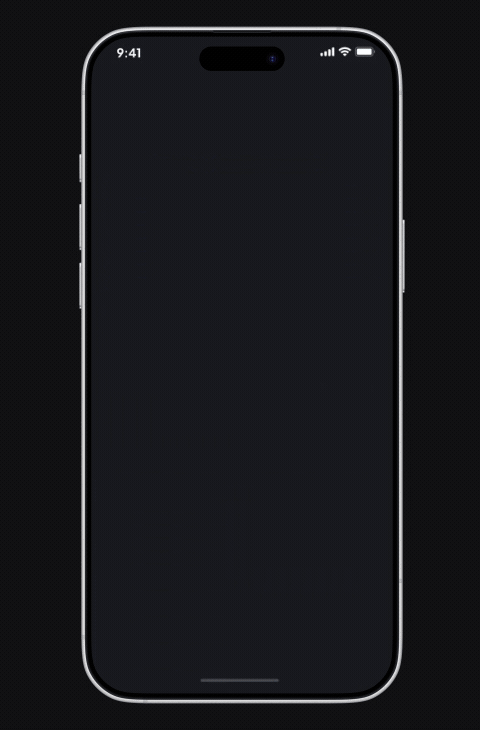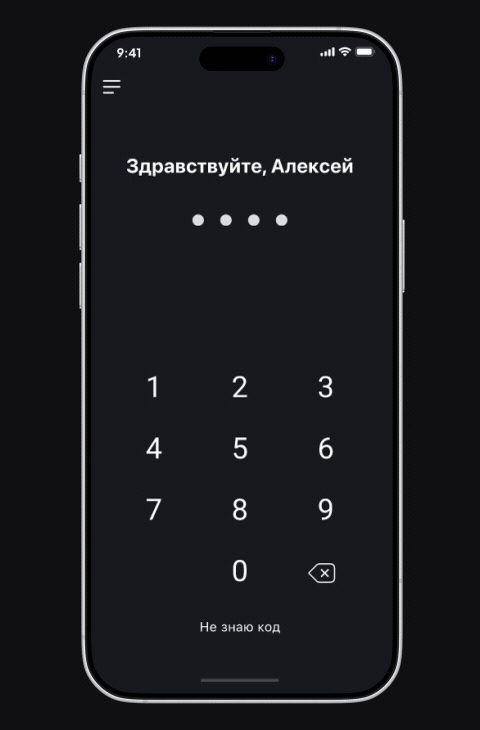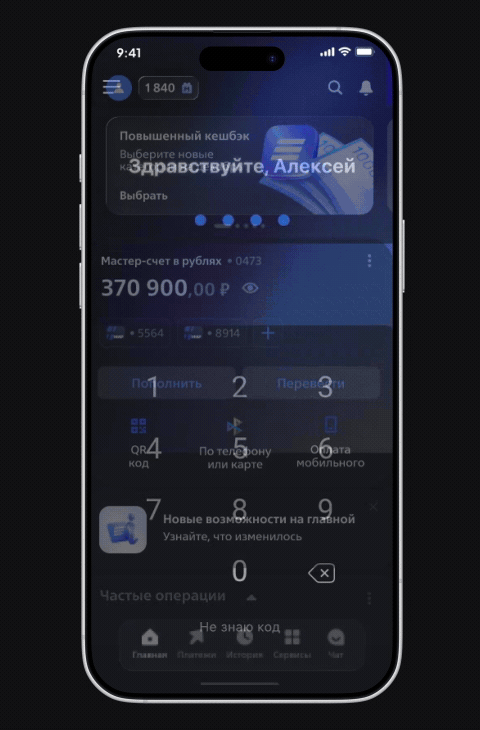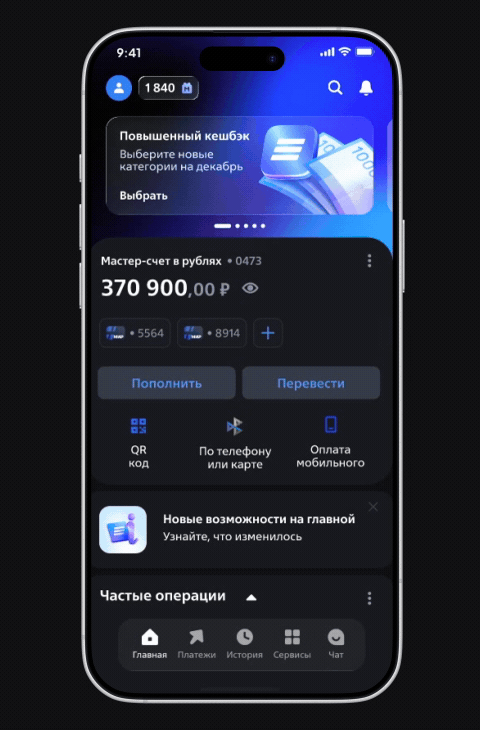
 Подписано согласие на использование биометрии в Банке
Нет биометрического вектора в ЕБС
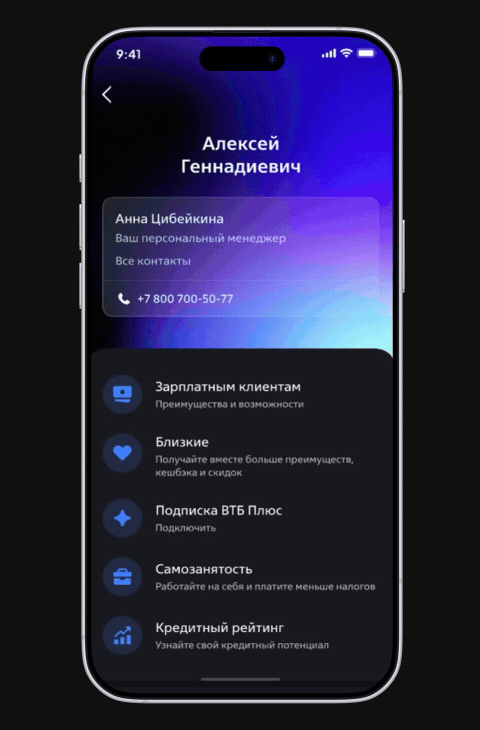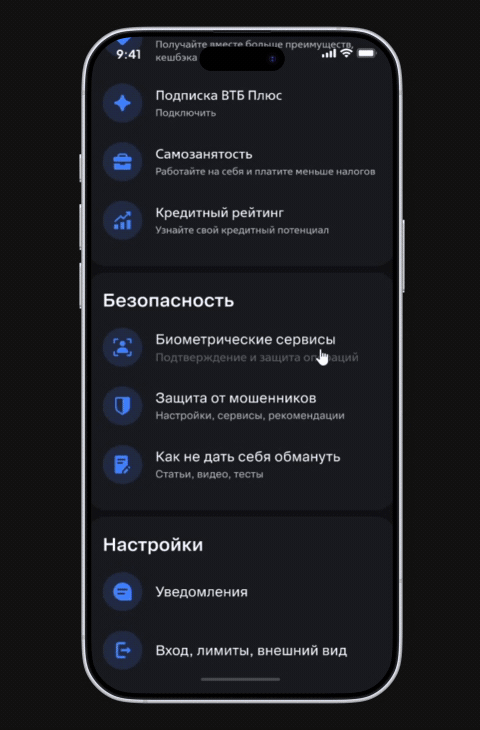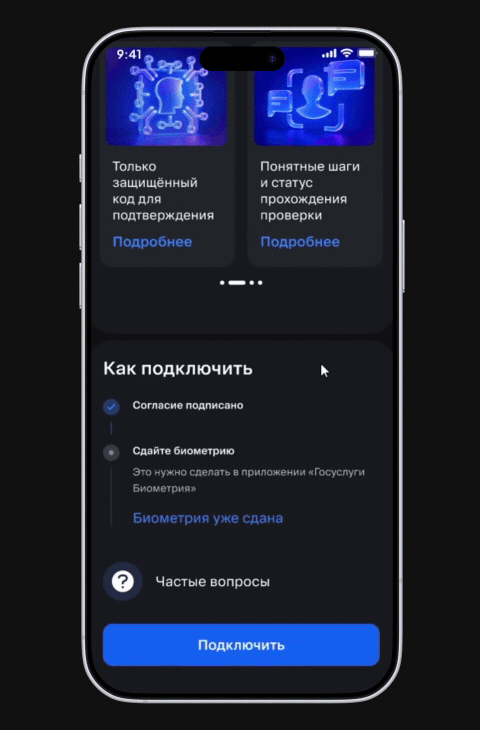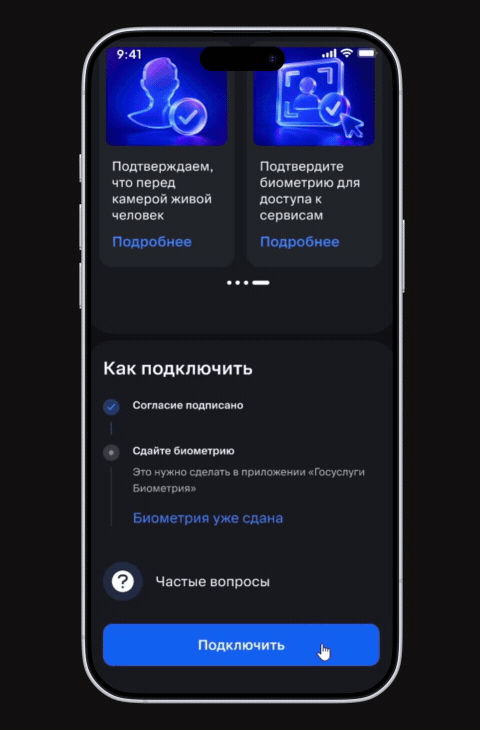 Не подписано согласие на использование биометрии в Банке
 Есть биометрический вектор в ЕБС
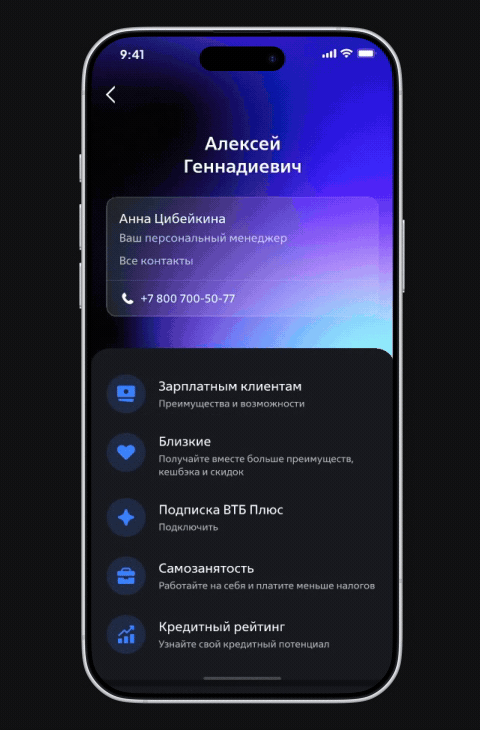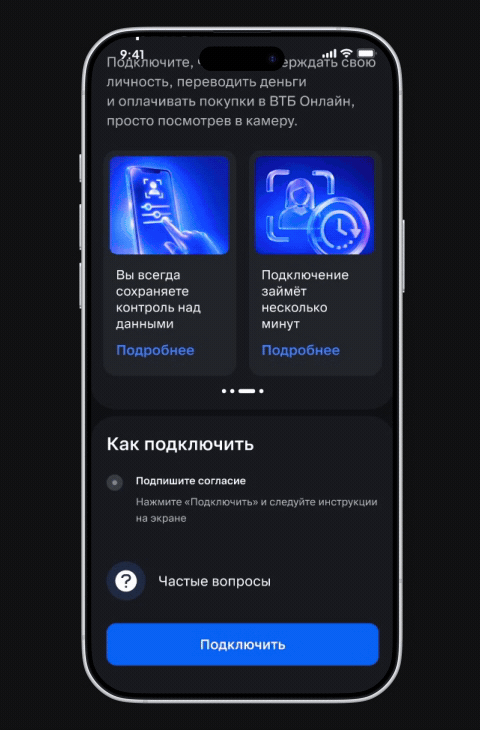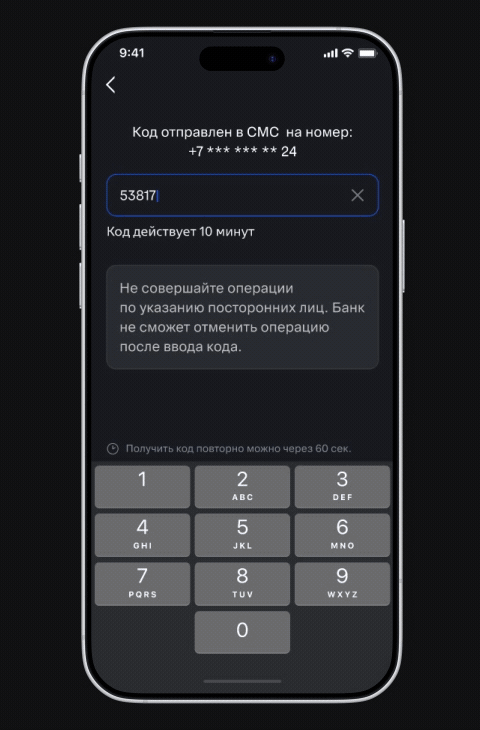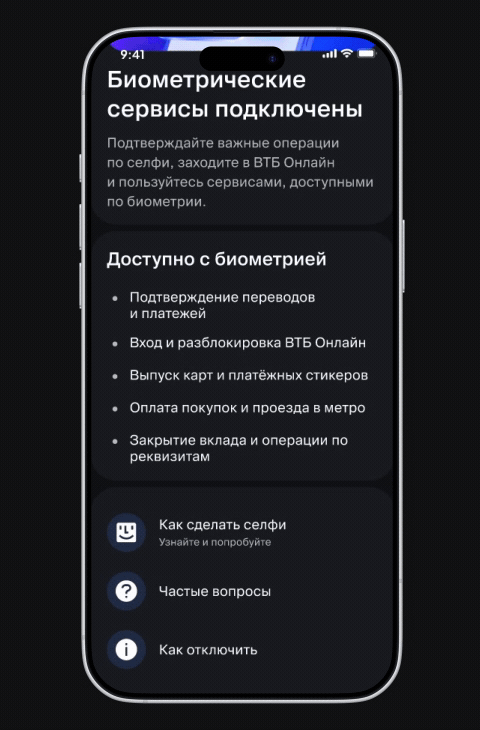 Подписано согласие на использование биометрии в Банке
Есть биометрический вектор в ЕБС
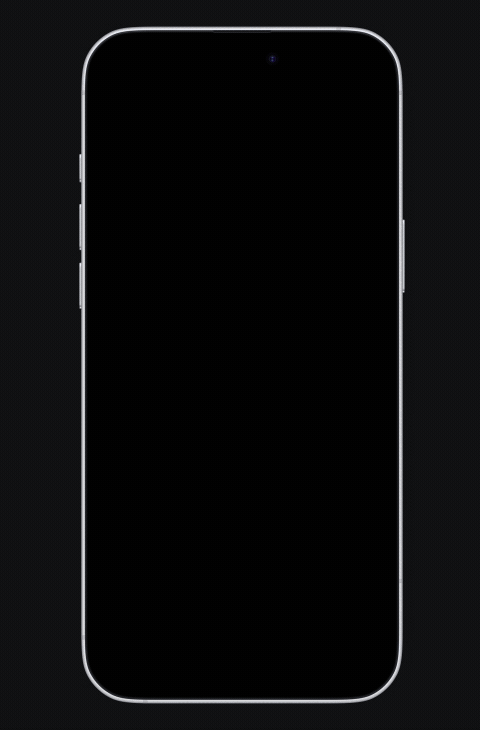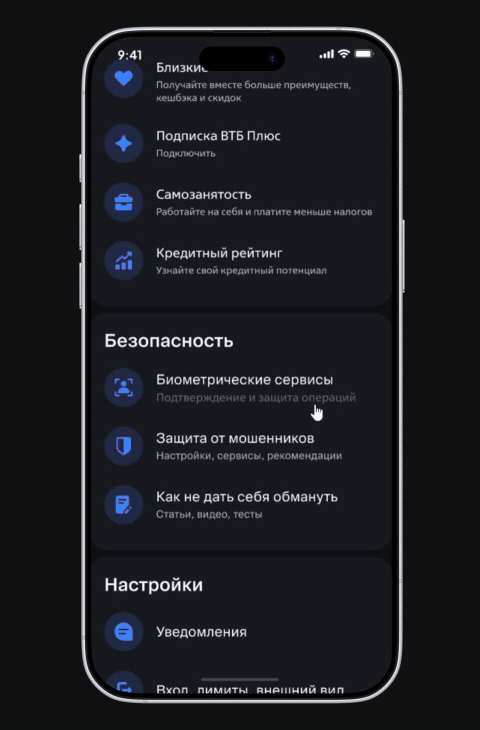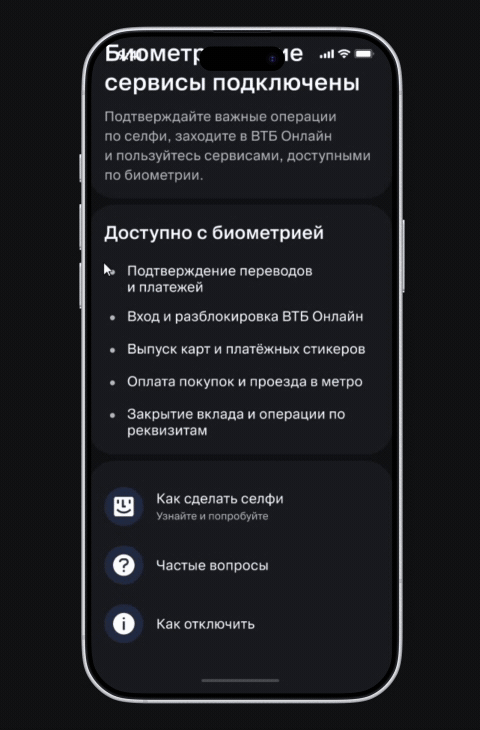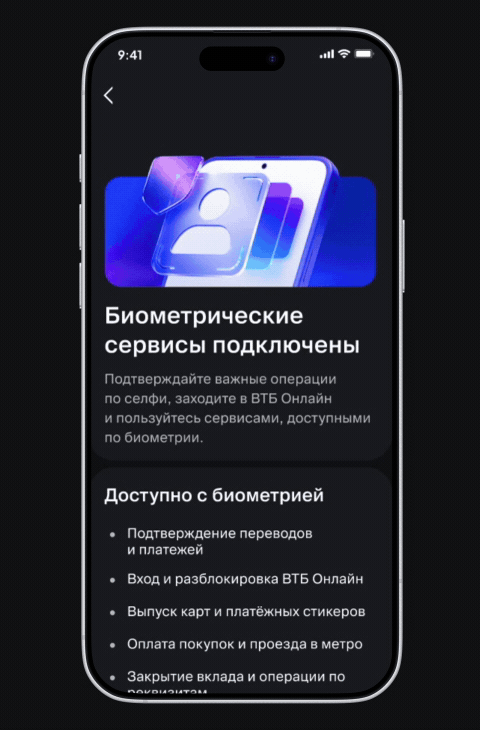
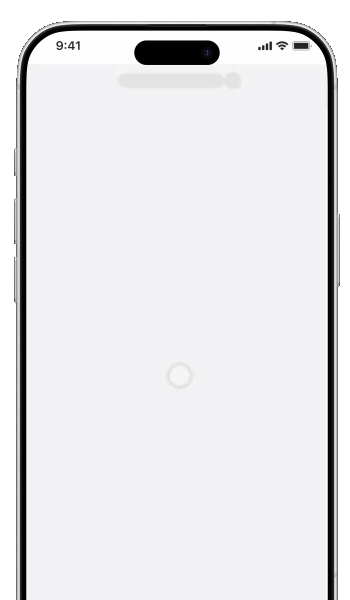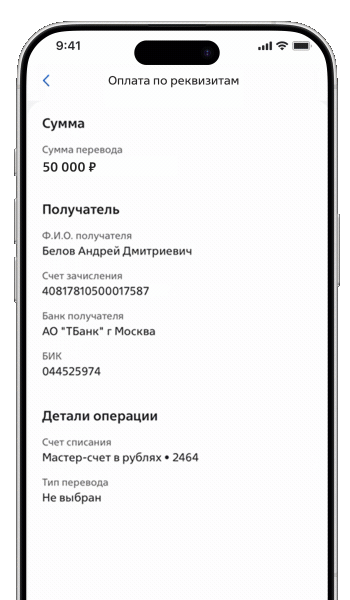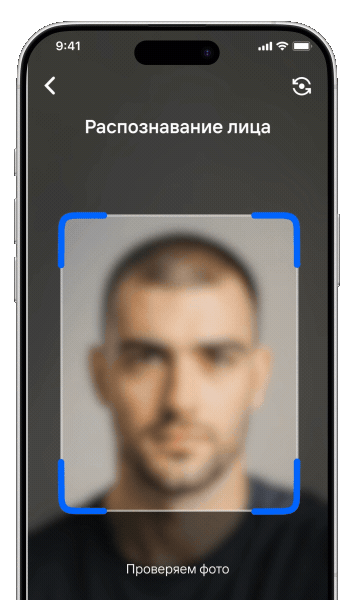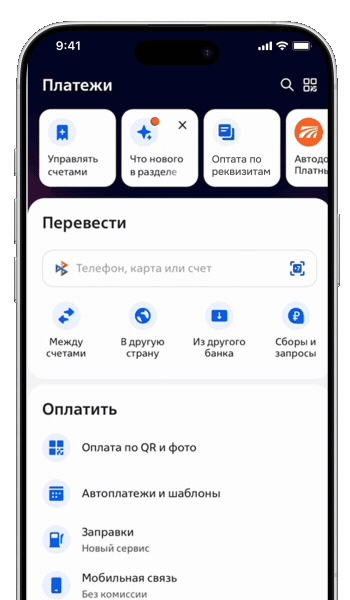
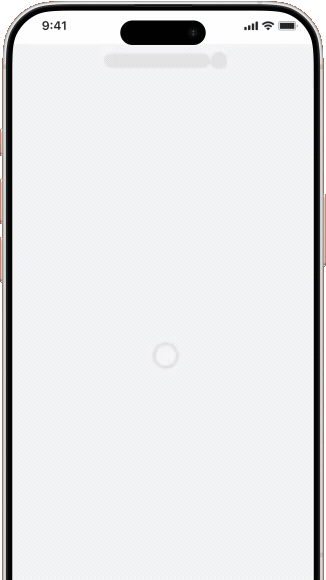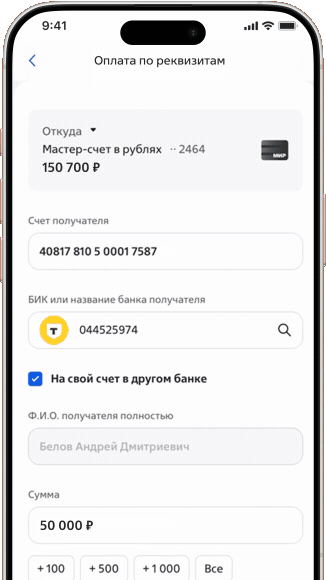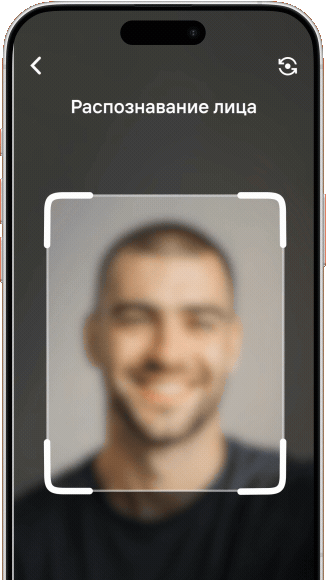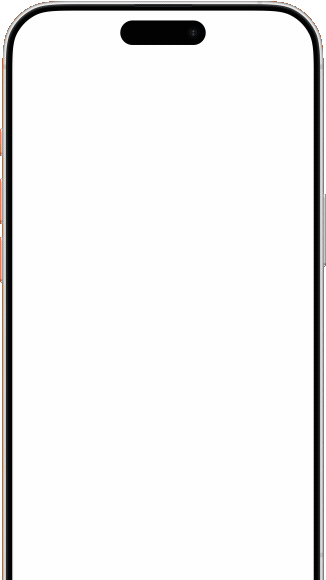
Подтверждение платежа биометрическим вектором вместо SMS и паролей. Пользователь смотрит в камеру — liveness-проверка за секунды верифицирует личность и одобряет транзакцию.
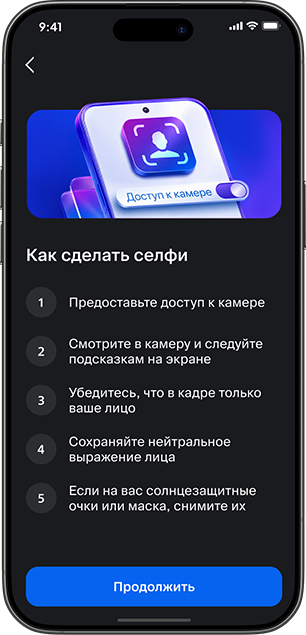
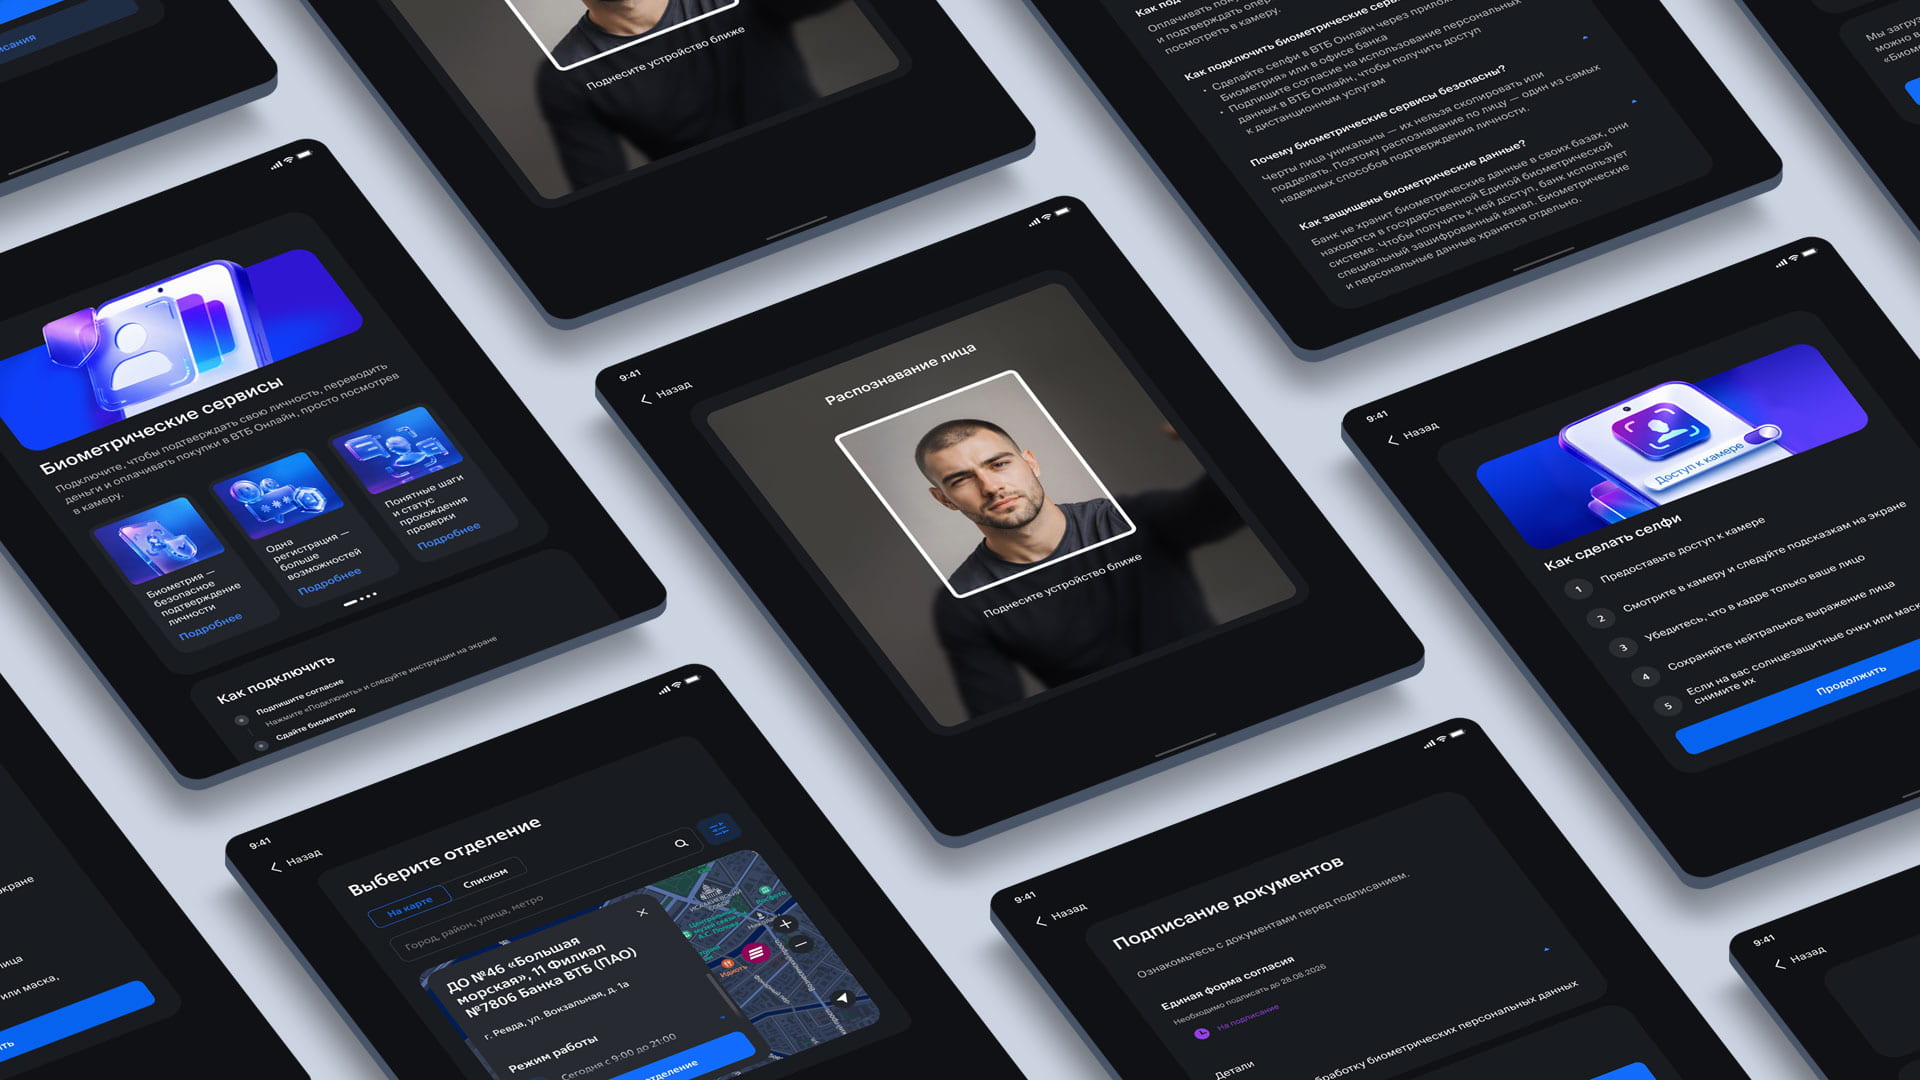
Анализ обращений в поддержку выявил ряд повторяющихся жалоб на сбои при биометрическом подтверждении платежей. Главная проблема — клиенты не понимали, почему система не распознаёт лицо: «Всё делаю по инструкции, но оплата не проходит». Чтобы закрыть эту боль и снизить негатив, мы добавили раздел «Как сделать селфи» — интерактивный гайд, который объясняет типичные ошибки (плохое освещение, неправильное положение лица и пр.)
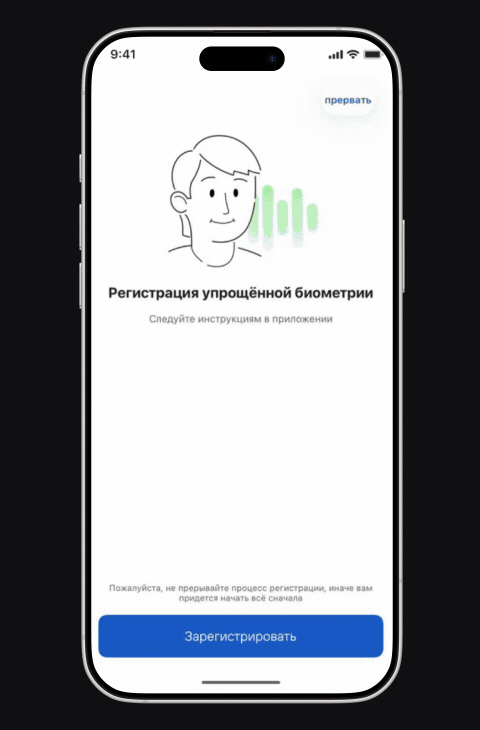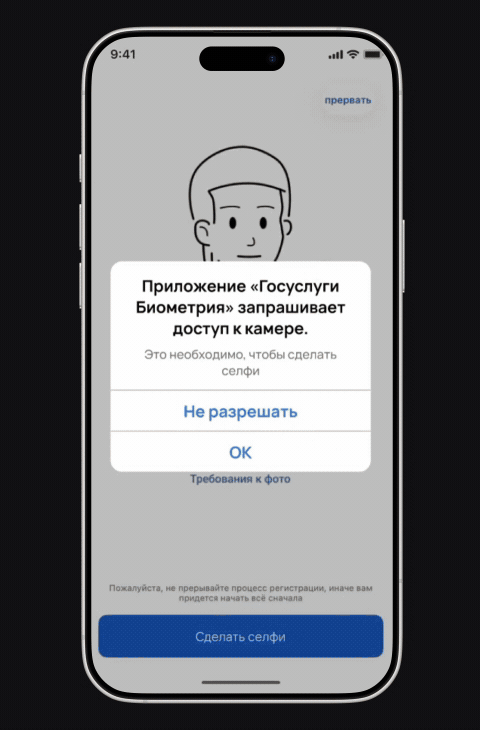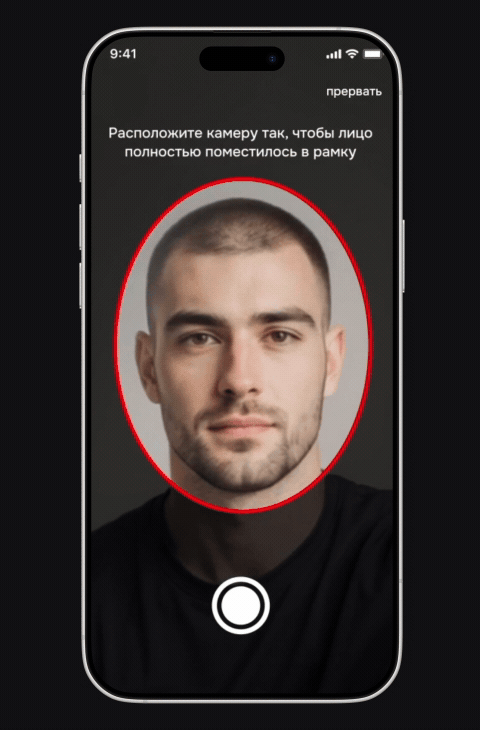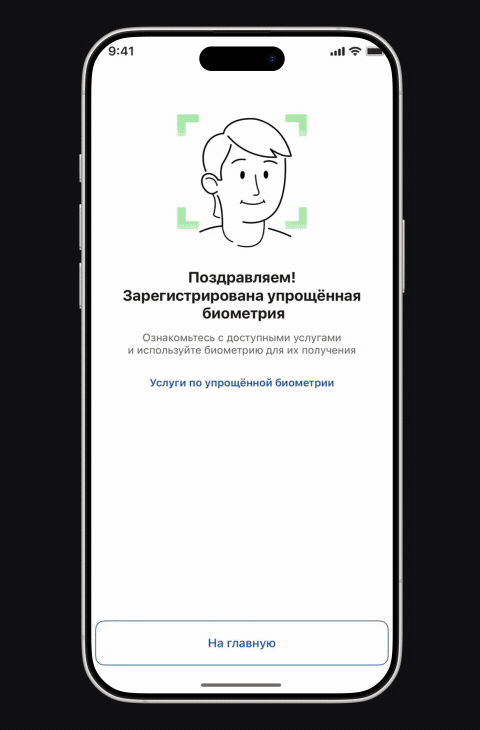
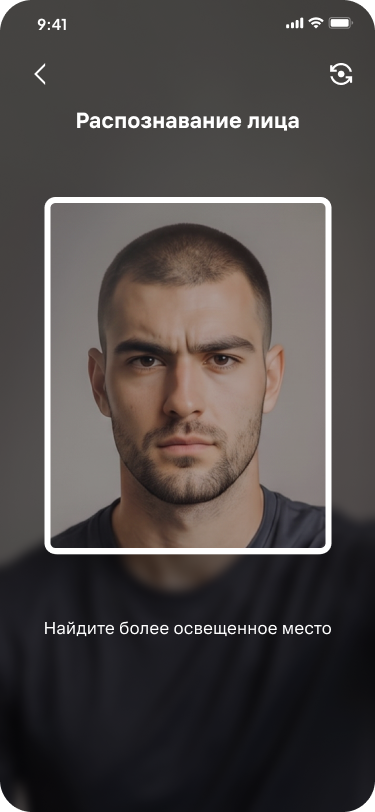
Раньше при неудачной попытке система молча выдавала «не удалось» — и пользователь не понимал, что именно сделал не так. Поэтому мы сделали следующий шаг — добавили подсказки, которые появляются по ходу съёмки. Камера сопровождает пользователя в реальном времени и в момент, когда нарушаются условия распознавания, показывает, что именно поправить. Подсказка приходит ровно тогда, когда нужна, — понятная, конкретная и привязанная к тому, что происходит в кадре.
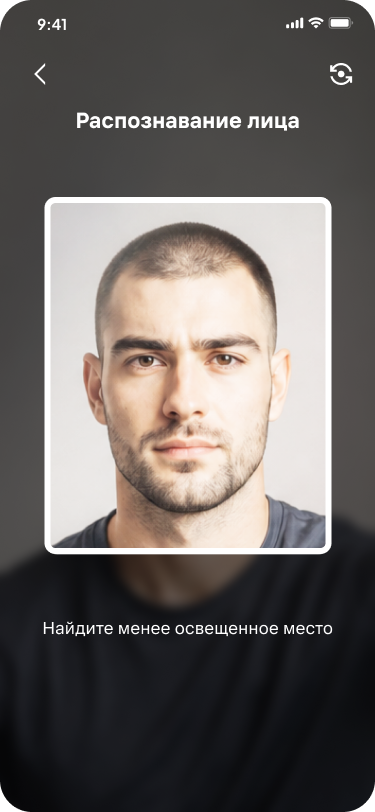
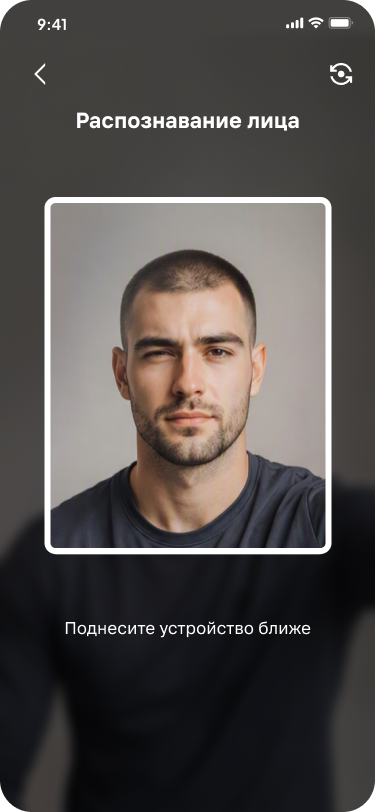
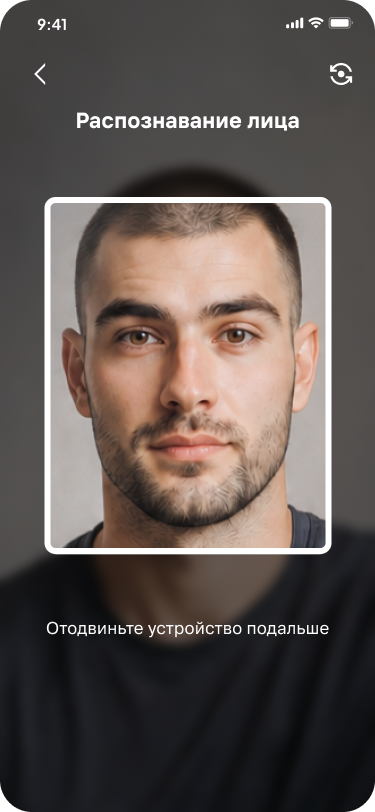
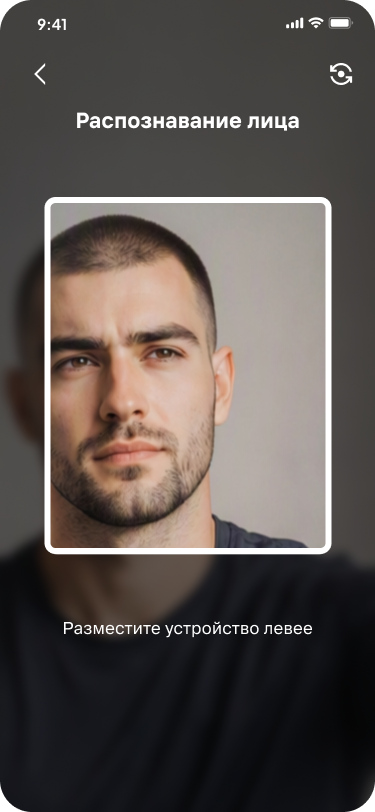
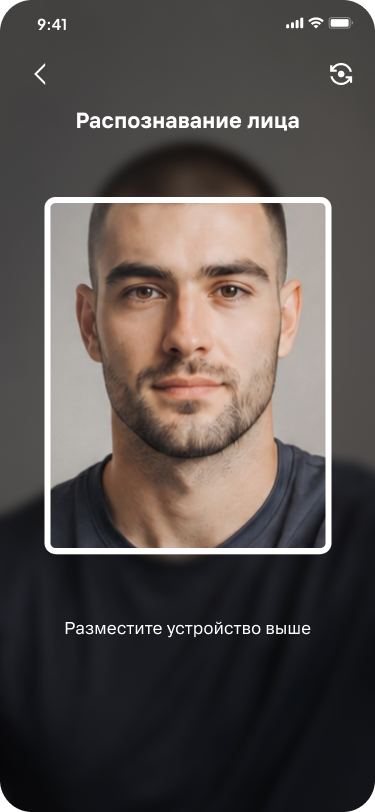
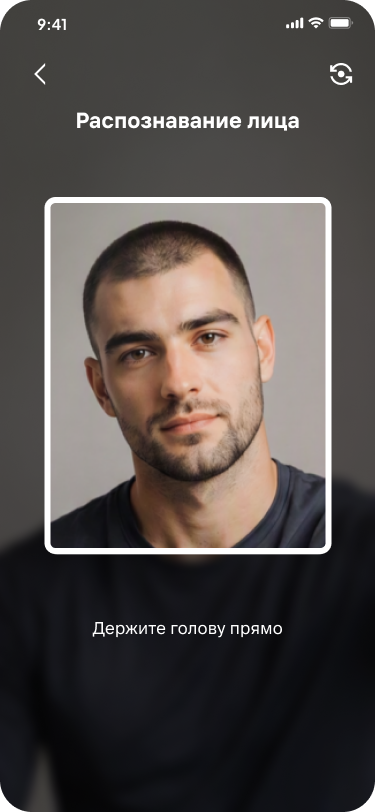
Бывают случаи, когда liveness-анализ не может однозначно идентифицировать пользователя. На экране ошибки «Не удалось вас узнать» система чётко информирует о возникшей проблеме и предлагает понятные варианты дальнейших действий: пользователь может повторить попытку сканирования или вернуться к подтверждению операции через код из СМС.
Точность биометрического распознавания может достигать 0,000...001, где после запятой идет 77 нулей и затем 1

Ну, если жулик меня там, предположим, исподтишка сфотографирует, может ли он оплачивать там, понимаете? Я поэтому и ожидал, что там пальчик будут брать. Отпечаток сложнее получить.
Ну вот я сдам эту биометрию — а что дальше? Пока я могу и картой заплатить, и код ввести. Если покажут, где это реально экономит время, тогда, наверное, попробую.
Если мы сдаем в банке... Я не знаю, насколько он будет делиться данными с другим банком. Зачем им это надо? Скорее всего, это мы должны как-то запрашивать эти данные.
С одной стороны, это хорошая завлекалочка... Но тут сразу ещё больше сомнений. Раз тут подкупают, значит, что-то вообще здесь непонятное. Что они будут делать с моими данными? Честно говоря, настораживает.
Я так понял, что система не так стабильно работает... Только с третьего раза навигировали в офис, где всё работало... Вообще нонсенс!
Я вот подходила сколько к банкоматам ВТБ и хотела снять по биометрии... Думаю, сейчас я всё без карточки сделаю. Нет, не проходит. Может быть, я чего-то не знаю...
В приложении ВТБ биометрия... Я бы хотел видеть возможность нажать кнопку, чтобы была какая-то консультация специалиста здесь.
А там же они смогут по биометрии, сами знаете, даже ипотеку взять...